內容目錄
顯示
DDP(Delivered Duty Paid,完稅後交貨)是 Incoterms® 2020 中賣方義務最高的規則。
但 DDP 不是「報一個全包價」就完成。如果目的國不允許外國賣方擔任進口人、要求當地稅籍或產品責任人,而賣方沒有合法安排,就不應只因買方要求而答應 DDP。這時可評估 DAP 等條件,並把進口清關交給具資格的買方。
賣方要把已完成進口清關的貨物運到指定目的地,在到達運具上、準備卸貨並交由買方處置時完成交貨與風險移轉;賣方負責出口、過境與進口手續,並負擔進口關稅與適用稅費,買方通常負責卸貨。
DDP 在哪裡交貨?風險何時轉移?
依 ICC 的 DDP 說明,交貨要同時符合幾個要素:
- 貨物已完成進口清關。
- 已運到契約指定的目的地,若有約定則到該地內的精確點位。
- 貨物仍在到達的運輸工具上。
- 已準備卸貨,並置於買方可處置的狀態。
這個時點也是貨損風險由賣方轉給買方的時點。DDP 可用於任何運輸方式,也可用於多式聯運。
因此,只寫「DDP Germany」或「DDP customer warehouse」都太模糊。不同城市、園區入口、倉庫 dock、機場 terminal 或港區 CFS,可能產生不同內陸運輸、預約、裝卸與等待費。
報價應把國家、城市、郵遞區號、門牌、terminal/dock 與必要的收貨窗口寫清楚。
較完整的寫法是:
DDP [完整地址或明確 terminal/dock], Incoterms® 2020
Incoterm 行只負責引用規則;稅費假設、卸貨、查驗、倉租、滯箱、退運與價格調整仍要另外寫在契約或報價條款。
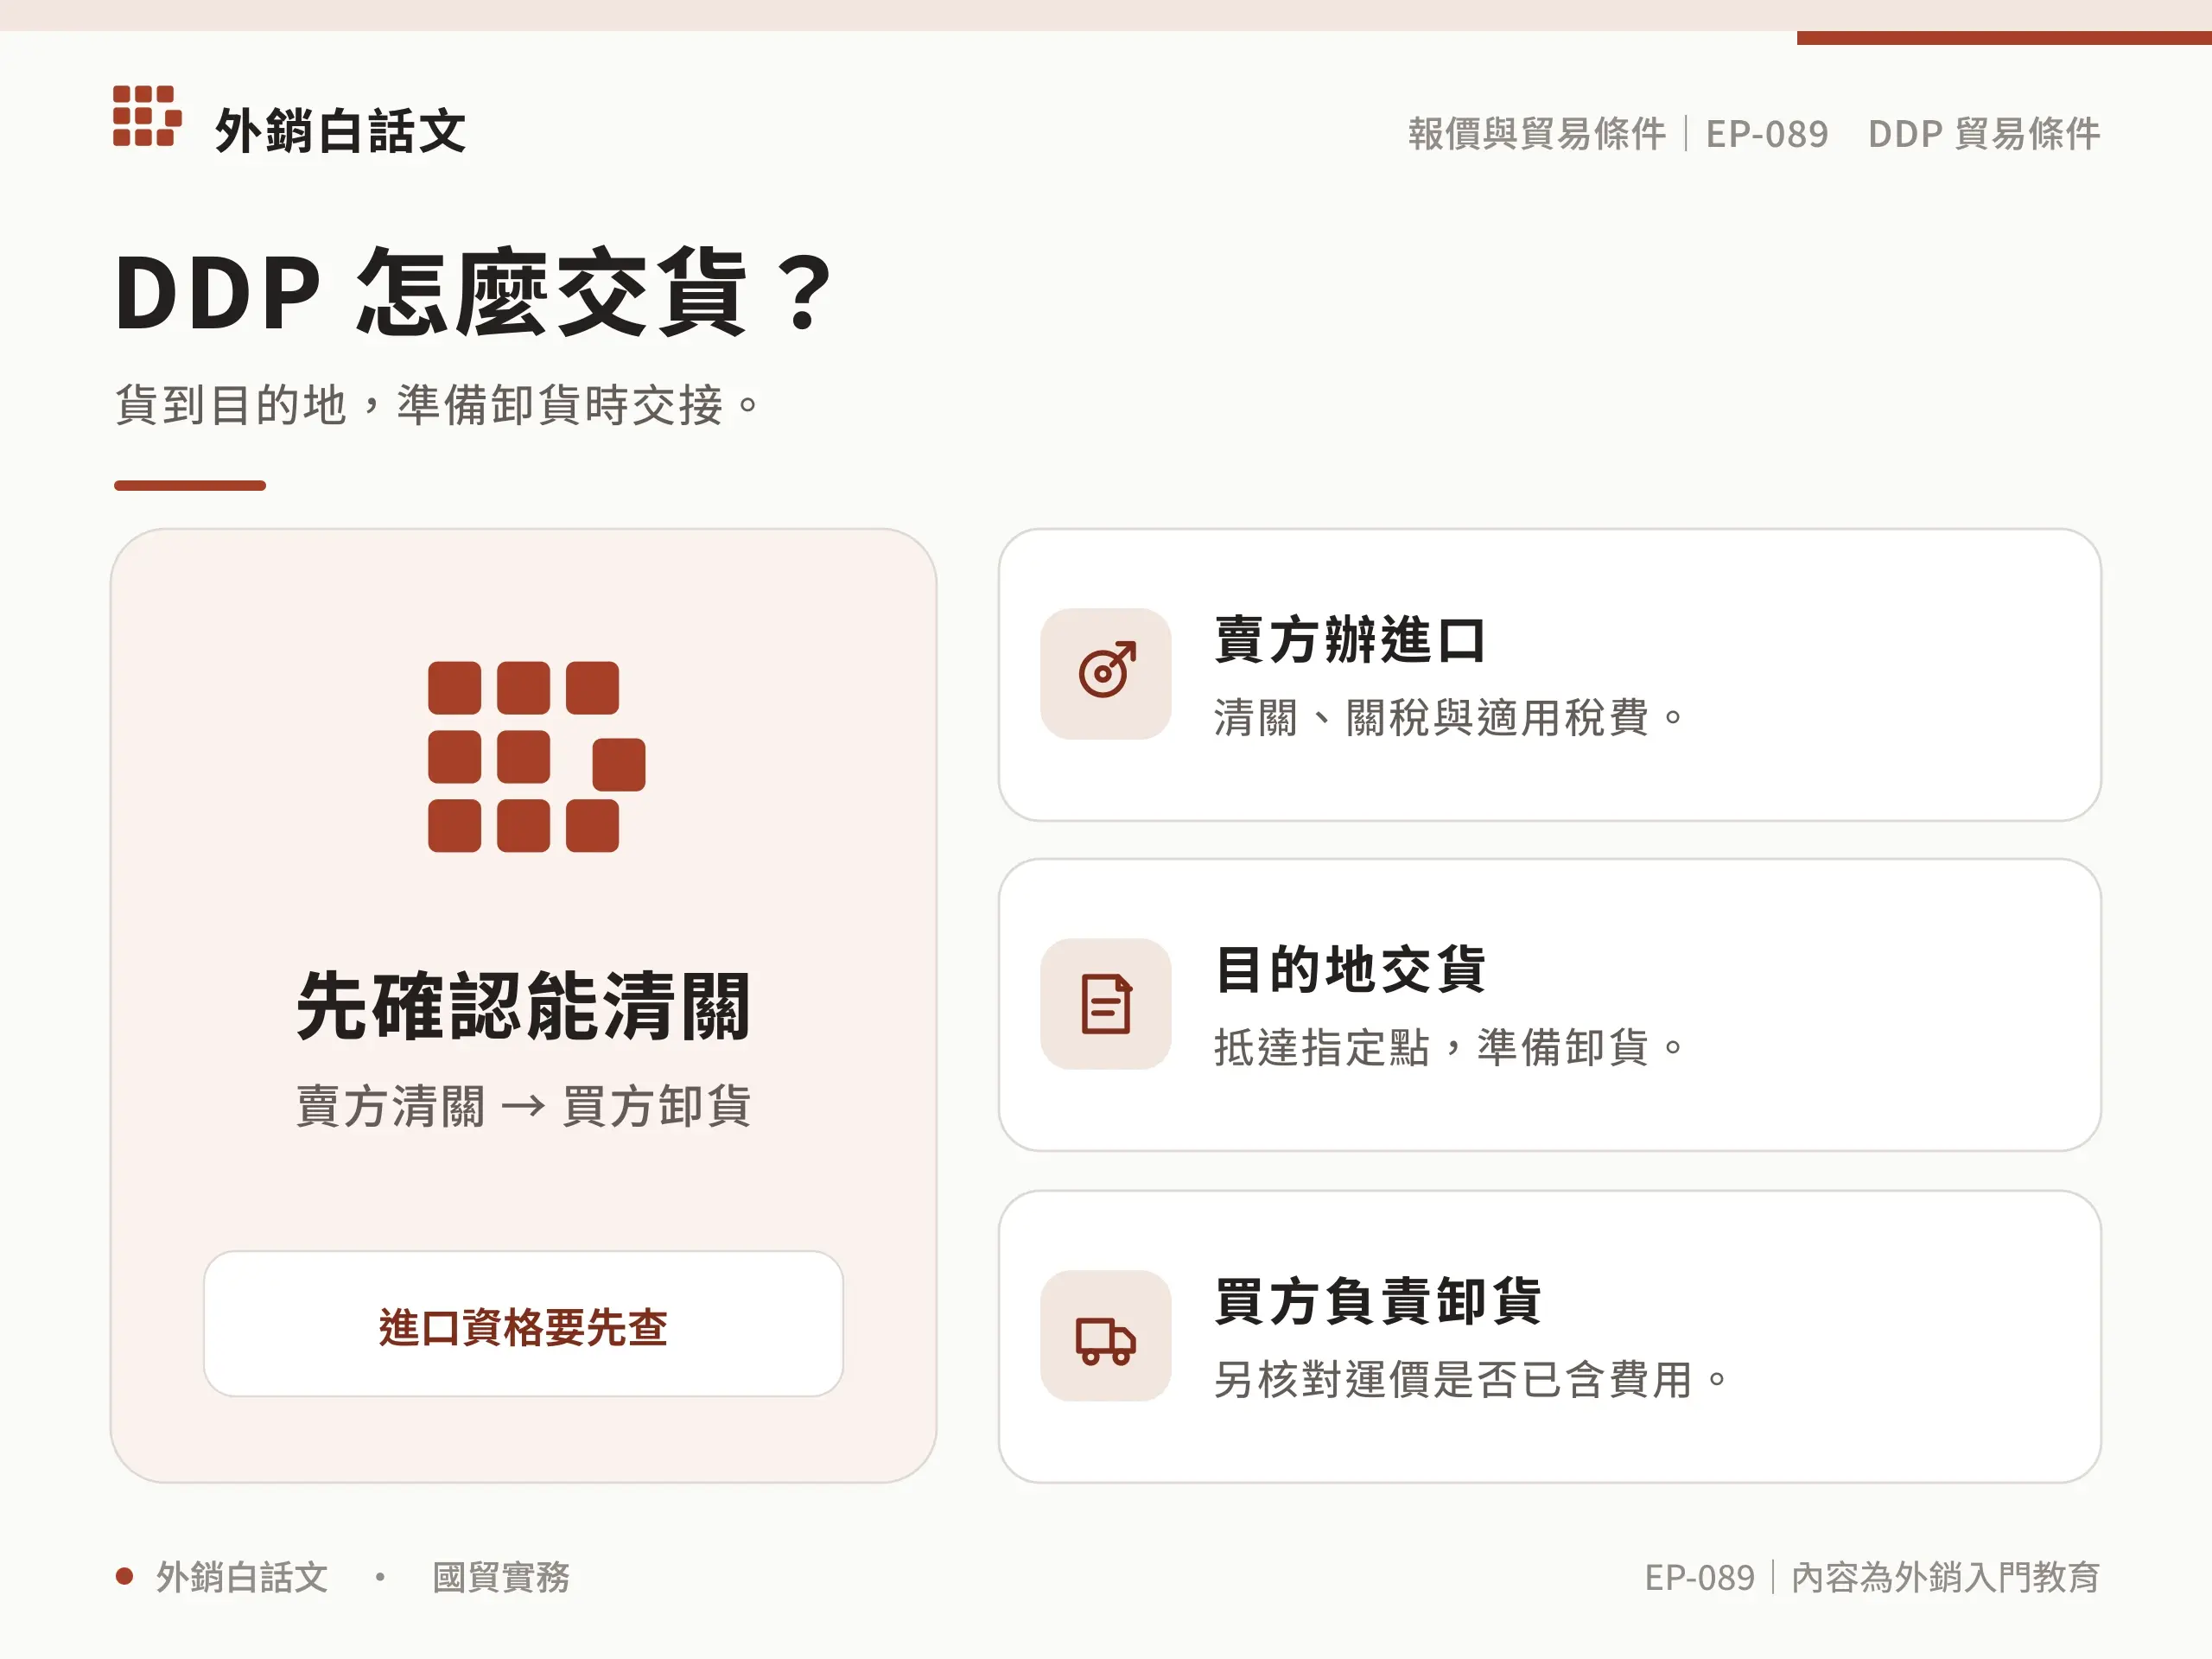
DDP 買賣雙方責任表
| 項目 | 賣方 | 買方 | 實務提醒 |
|---|---|---|---|
| 主運與目的地運輸 | 安排、支付並承擔至交貨點風險 | 提供收貨資訊 | named point 要精確 |
| 出口與過境手續 | 負責 | 按要求協助 | 出口管制仍需另查 |
| 進口清關 | 負責 | 提供必要文件/資訊協助 | 賣方先證明具合法資格 |
| 進口關稅與適用稅費 | 依 DDP 分工由賣方負擔 | — | 稅率、稅籍與可扣抵依當地法 |
| 卸貨 | 通常不負責 | 通常負擔成本與風險 | 運輸契約含費用時要防重複收取 |
| 保險 | 沒有替買方投保的規則義務 | 沒有規則義務 | 雙方依各自風險安排 |
| 產品合規與許可 | 要能完成其負責的進口正式手續 | 應提供必要協助 | Incoterms 不取代產品法規 |
卸貨費和卸貨風險不是同一件事
DDP 的交貨發生在貨物位於到達運具上、準備卸貨時,所以買方通常承擔實際卸貨風險。若賣方跟承運人的運輸契約已把卸貨費包在總價裡,這筆成本可能由賣方先支付;但不能因為帳單寫「含卸貨」,就推論卸貨期間的貨損風險也回到賣方。
報價要同時寫清楚:誰預約、誰提供叉車或 dock、誰支付費用、誰負責現場安全,以及卸貨失敗後的等待/二次派送如何計費。
DDP 沒有強制賣方替買方投保
ICC Academy 對 D 類條件的說明指出,這些規則沒有要求賣方為買方安排保險。可是 DDP 下賣方承擔到目的地交貨以前的運輸風險,完全不安排適當風險轉移,可能讓賣方自行吸收貨損。
保險範圍、免賠額、除外責任、理賠文件與受益人應另行確認,不要把「DDP」三個字當保單。
報 DDP 前先過八道檢查
1. 誰能擔任目的國進口人?
先向目的國海關、稅務機關與合格在地專業者確認:外國賣方能否辦理進口,是否要公司登記、稅籍、海關號碼、財務代表或本地責任人。
ICC 的官方 checklist 已提醒,實際法律可能阻止賣方辦理進口清關;ICC 2025 的國家障礙指引也說明各地限制不同。美國商務部對巴西的市場情報就是一個具體例子:外國出口商可能缺乏在地進口清關身分。但這只能說明「每國要查」,不能外推成所有國家規則。
2. 稅籍與進口稅能否處理?
確認 VAT、GST、銷售稅、EORI 或其他登記;再確認稅由誰申報、能否扣抵、何時付款、匯率與遞延機制。不可回收的進口稅若漏進成本,毛利會在貨到後才消失。
3. 產品能不能合法進口?
誰負責測試、許可、標示、包裝、生產者責任、在地責任人或其他市場准入要求?承運人願意收貨,不代表商品合法上市;報關代理能送件,也不代表產品合規責任已解決。
4. 分類、原產地與估價有沒有證據?
準備產品技術資料、HS/CN code 判斷、原產地證明、交易價、關係人資料、權利金/協助費與其他可能影響估價的項目。DDP 價格含多段費用,不代表海關會直接以報價總額當成唯一申報基礎。
台灣關務署也提醒,實際交易條件若不是通關系統常用單價條件,仍需依法換算並詳實申報完稅價格。這再次說明:Incoterm 是責任分配,不是海關申報的自動答案。
5. 關稅與其他措施會不會變?
ICC 2025 關稅風險指引說明,Incoterms® 不影響關稅稅率或海關程序,只分配誰負責。DDP 是唯一由賣方承擔進口 tariff 的規則;因此報價有效期、分類/原產地假設、反傾銷或其他措施,以及政策變動後的調價/終止機制特別重要。
6. 交貨點和卸貨條件是否具體?
確認車種限制、預約、到貨時段、碼頭/dock、叉車、尾門、樓層、入場證件、包裝回收與卸貨時間。只寫城市名稱無法計價,也無法判定延誤由誰造成。
7. 異常費用由誰承擔?
列出海關查驗、補件、倉租、滯箱/滯港、偏遠、等待、二次派送、拒收、退運、銷毀與無人收貨。不要用「all-in」取代逐項排除;也不要讓物流商的商業報價決定買賣契約風險。
8. 誰留證據?變動如何處理?
指定誰保存官方查核頁、分類/原產地判斷、稅費付款、進口許可、承運報價與清關文件。契約另寫稅率或法規變動的通知、調價、暫停與退出條件。
只要其中一關沒有明確負責人 或沒有官方答案,就先標示「尚不能安全承諾 DDP」,而不是用過往經驗或代理商口頭說法填空。
接著可參考DAP 貿易條件是什麼?責任、費用、風險與報價寫法,把相關安排一起核對。
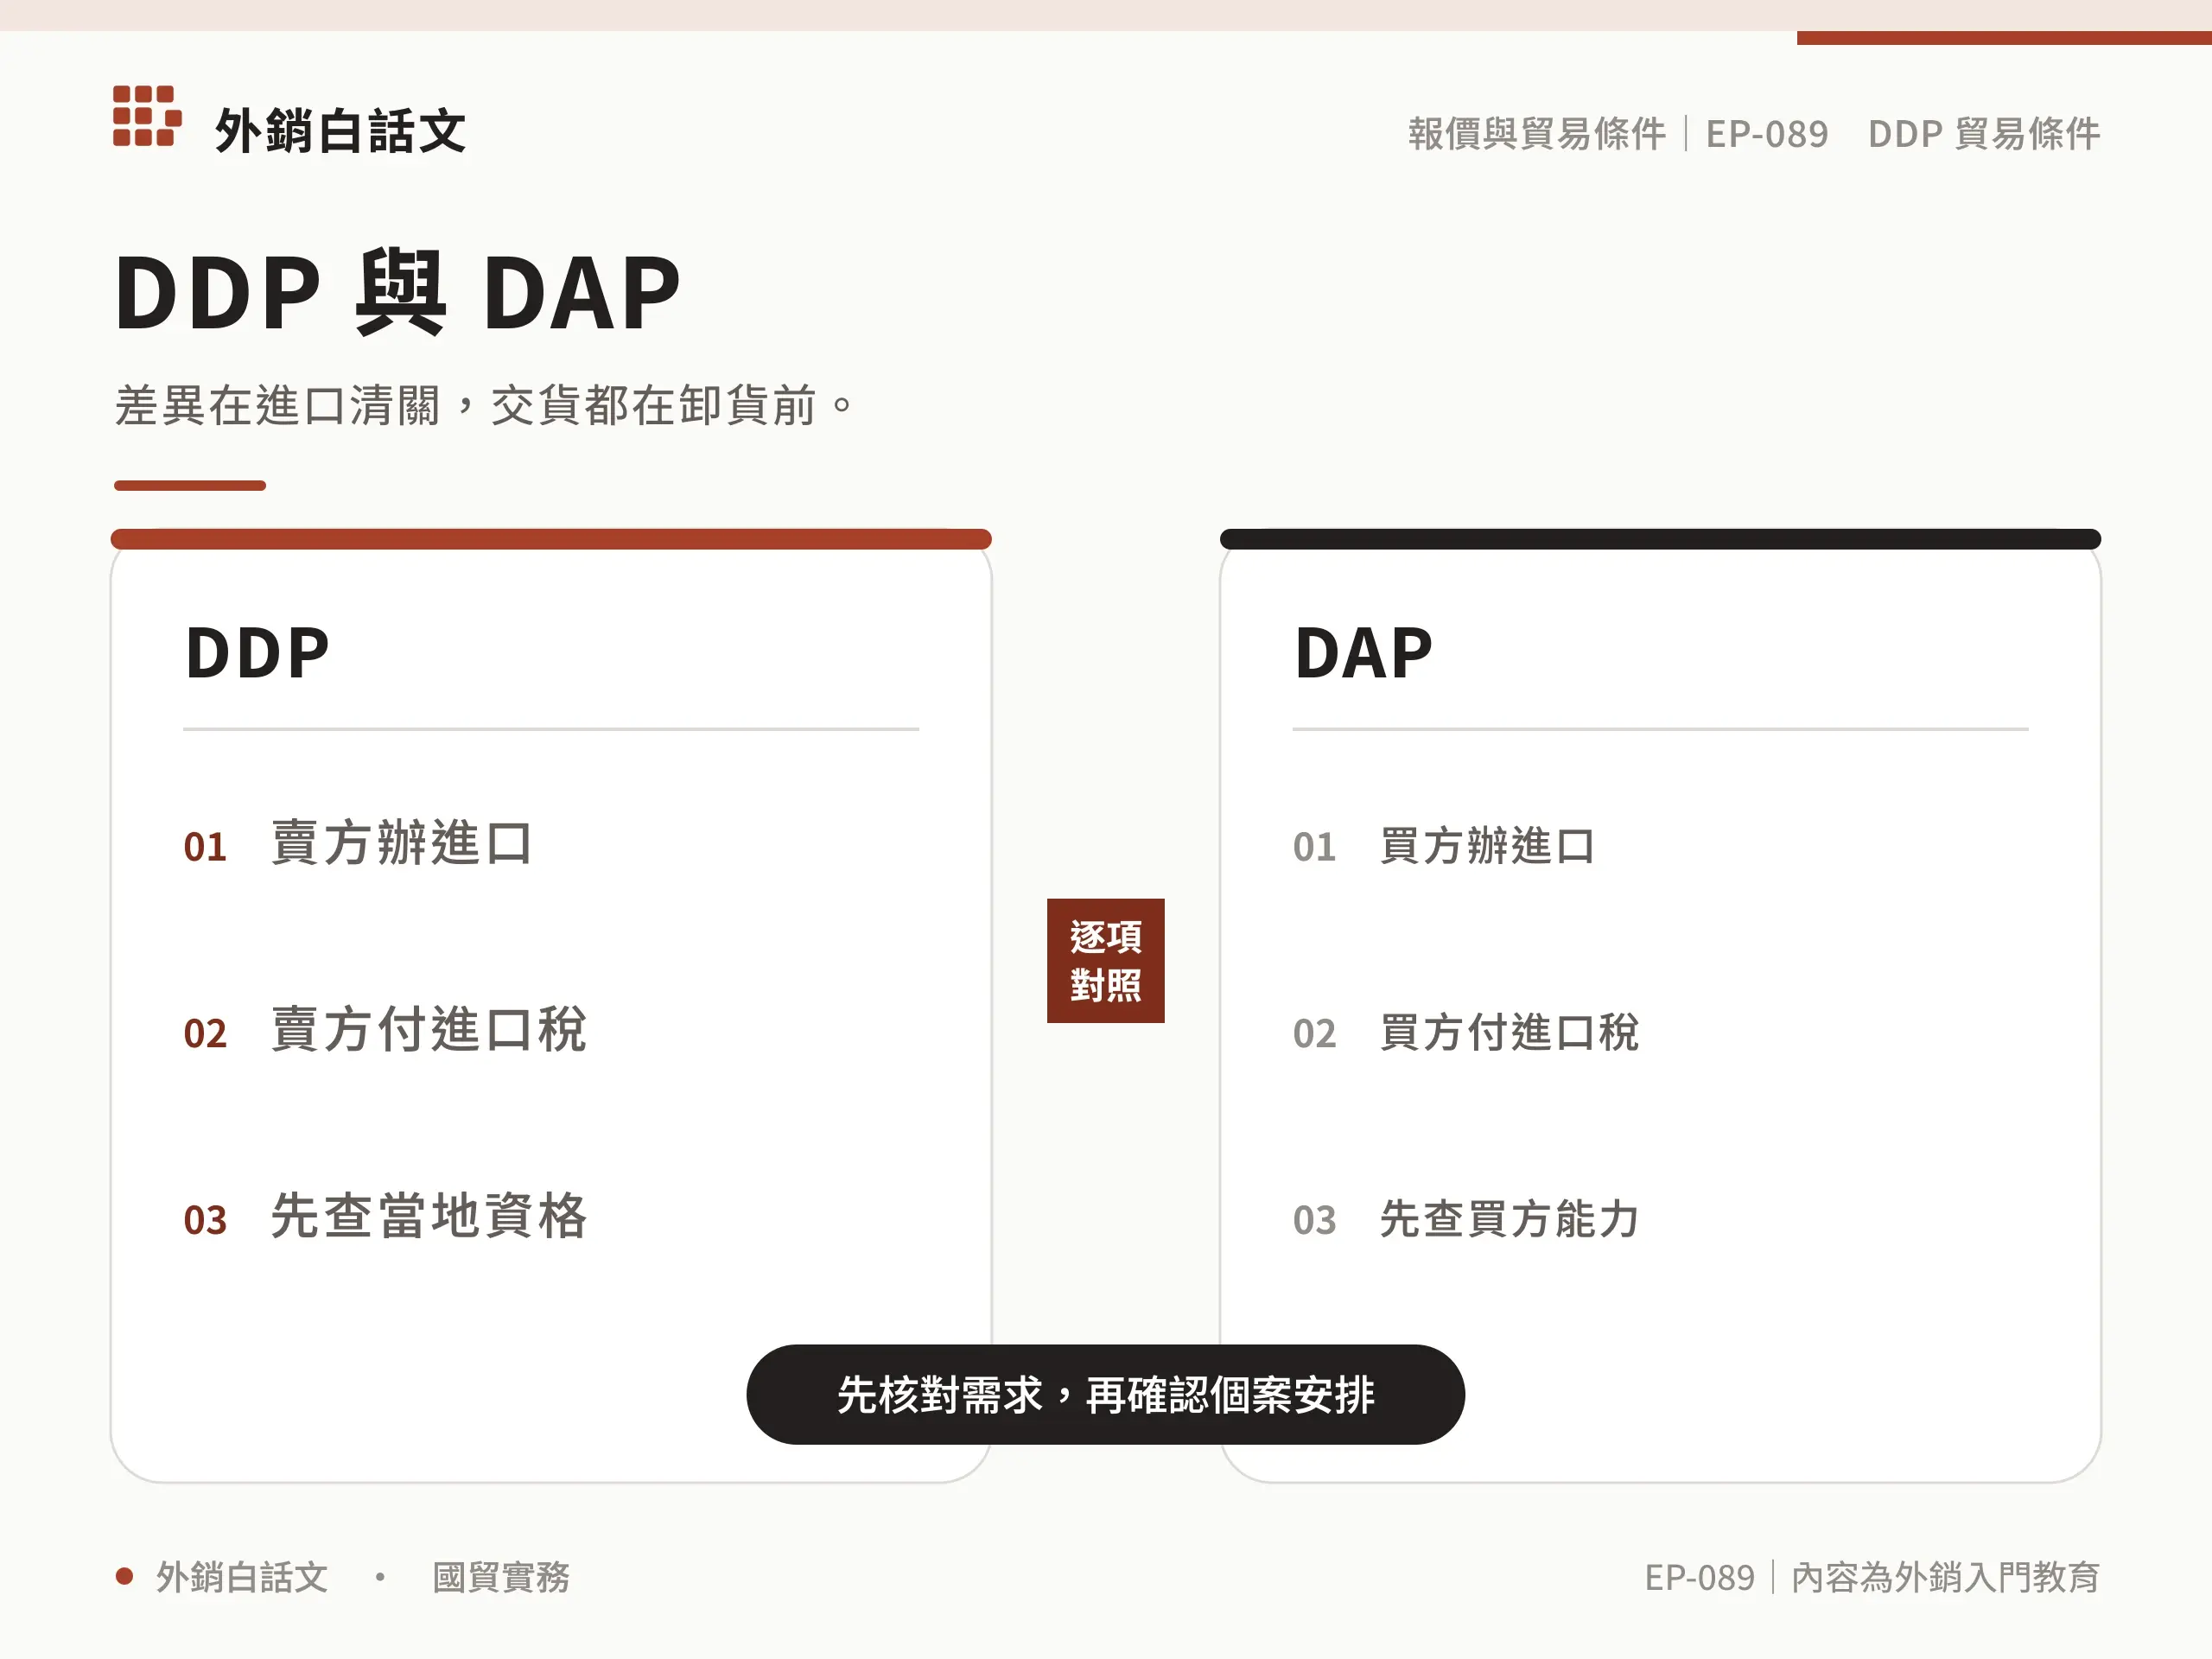
DDP 和 DAP 差在哪?
| 項目 | DDP | DAP |
|---|---|---|
| 交貨與風險點 | 指定目的地,到達運具上準備卸貨 | 基本位置邏輯相同 |
| 進口清關 | 賣方 | 買方 |
| 進口關稅/稅費 | 賣方 | 買方 |
| 卸貨 | 通常買方 | 通常買方 |
| 典型前提 | 賣方有合法、可執行的目的國進口安排 | 買方有進口資格,賣方不宜在當地清關 |
DDP 與 DAP 最關鍵的差別是進口清關與進口稅費,不是運輸到哪裡。若賣方在目的國無法合法清關,DAP 通常比假裝能做 DDP 更安全;但 DAP 也要處理買方延遲清關造成的等待、倉租與風險。
DDP 報價與契約怎麼寫?
第一行先正確引用:
DDP [完整地址/terminal/dock], Incoterms® 2020
再用其他條款補足:
- 產品、數量、規格與文件版本。
- 分類、原產地、估價、稅率與政策假設,以及查核日。
- 誰是 importer of record、稅務登記人、代表與產品責任人。
- 報價有效期、匯率與稅費變動機制。
- 卸貨設備、預約、等待、查驗、倉租、滯箱、二次派送與退運。
- 付款、所有權、保固、違約、制裁、不可抗力與爭議解決。
ICC 的官方 Q&A 強調,Incoterms® 不處理所有權、付款、違約救濟、制裁、關稅稅率、進出口禁令、不可抗力或爭議解決等事項。把 DDP 寫進報價,不等於買賣契約已完整。
接著可參考貿易條件怎麼選?Incoterms 2020 十一種條件與風險整理,把相關安排一起核對。
假設案例:全包價為什麼仍可能虧損?
假設台灣賣方用 DDP 報一批設備到買方倉庫,運費與預估關稅都已計入。出貨後才發現目的國要求本地稅籍,進口 VAT 無法由原安排扣抵;貨物又因產品文件補件而產生倉租,買方倉庫沒有預約卸貨,最後多了一次派送。
這個案例沒有使用真實國家或稅率,目的只是指出三種不同缺口:
- 法律身分:誰能清關與負稅務責任?
- 產品合規:哪些文件在出貨前要完成?
- 物流例外:查驗、等待與拒收怎麼計價?
如果契約只有「DDP buyer warehouse」,三種缺口都沒有明確負責人。真正的改善不是再多抓一個運費,而是用前述八項檢查 把每個未知改成「已證實、待查或不可承諾」。
DDP 出貨前檢查表
- 引用
Incoterms® 2020,並寫完整 named place/point。 - 目的國官方來源確認進口人資格、稅籍、代表與產品責任。
- 商品分類、原產地、估價、關稅與其他措施有書面證據。
- 承運報價列明卸貨、查驗、倉租、滯箱、等待與二次派送。
- 契約分開寫費用、風險、現場卸貨與異常處理。
- 稅率/法規變動、退運、拒收與無人收貨有書面變更程序。
- 付款、所有權、保固、制裁與爭議條款另外處理。
- 出貨前由目的國報關、稅務與法律專業者複核。
參考資料
以下
重點整理
DDP 運費和關稅誰付?
賣方安排並支付運輸到指定目的地,負責進口清關,並依 DDP 分工承擔進口關稅與適用稅費。實際稅率、登記與可扣抵仍依目的國法規。
DDP 誰負責卸貨?
買方通常負責卸貨的成本與風險;若賣方的運輸契約已含卸貨費,雙方仍要另寫現場責任與避免重複收費。
DDP 包含保險嗎?
Incoterms® 的 DDP 規則沒有要求賣方替買方投保。賣方因承擔到交貨點前的風險,仍應評估自己的貨運風險保障。
外國賣方一定可以當進口人嗎?
不一定。各國可能要求本地實體、稅籍、海關號碼、代表或特定許可;必須以目的國主管機關與合格專業者的最新資料確認。
DDP 和 DAP 怎麼選?
若賣方能合法辦理目的國進口清關並掌握稅費,可評估 DDP;若買方具進口資格而賣方不宜在當地清關,DAP 往往更可執行。仍需依真實交易與法律審查。