內容目錄
顯示
可互換材料(fungible materials)是商業上可互換、性質實質相同的材料。原產與非原產材料混放後,一些貿易協定允許用認可的庫存管理方法判定原產,不一定要逐件物理分隔;但方法、期間與可用範圍要按協定規則。
USMCA 要求選定的庫存管理方法在該生產者或選用者的財政年度持續使用。RCEP 也允許物理隔離或在混放時使用出口締約方公認會計原則下認可的方法。不能為了讓某批貨達標,月底才臨時換算法。
若你還在確認產品分類與原產證明,可先讀RCEP 產地證明指南,再搭配HS Code/稅則怎麼查建立站內作業脈絡。
fungible materials origin 的核心是什麼?
判斷起點是確認材料真的 fungible:規格、品質與商業用途實質相同。若批次有不同等級、純度、型號或功能,就不應因系統方便而合併。確認可互換後,再查協定允許的物理隔離或庫存管理方法。
先抓三條判斷界線
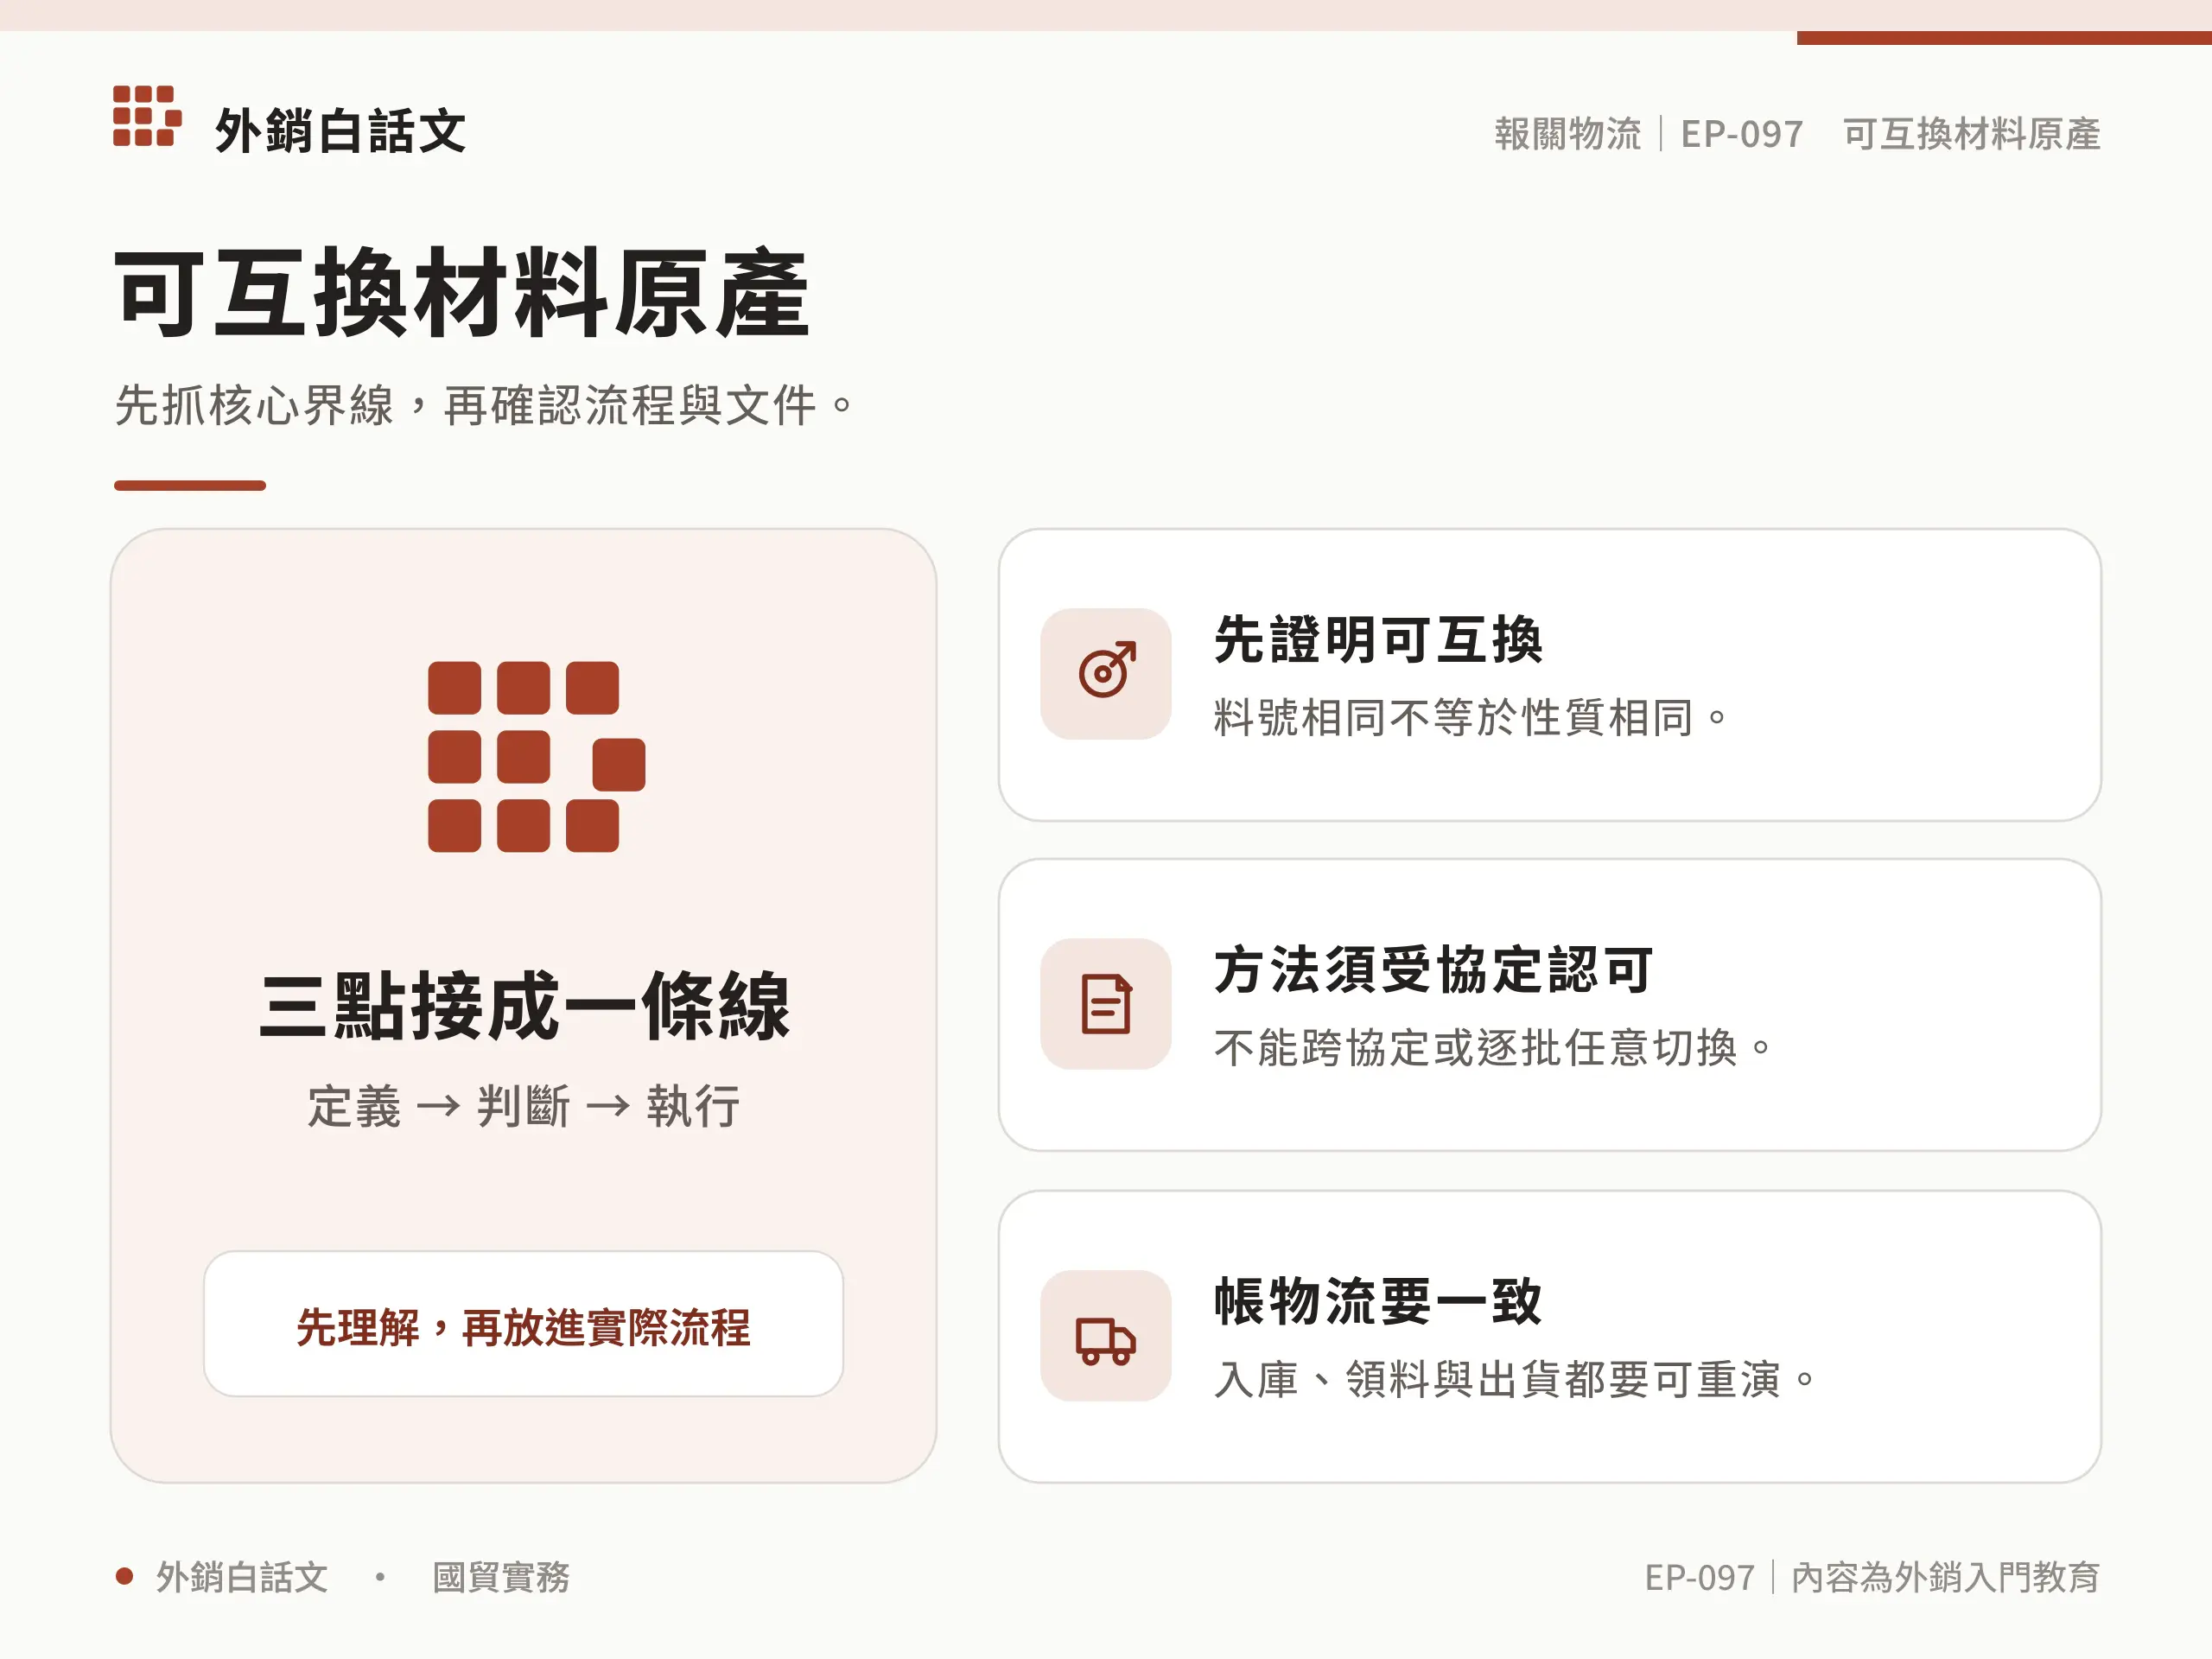
| 判斷界線 | 實務說明 |
|---|---|
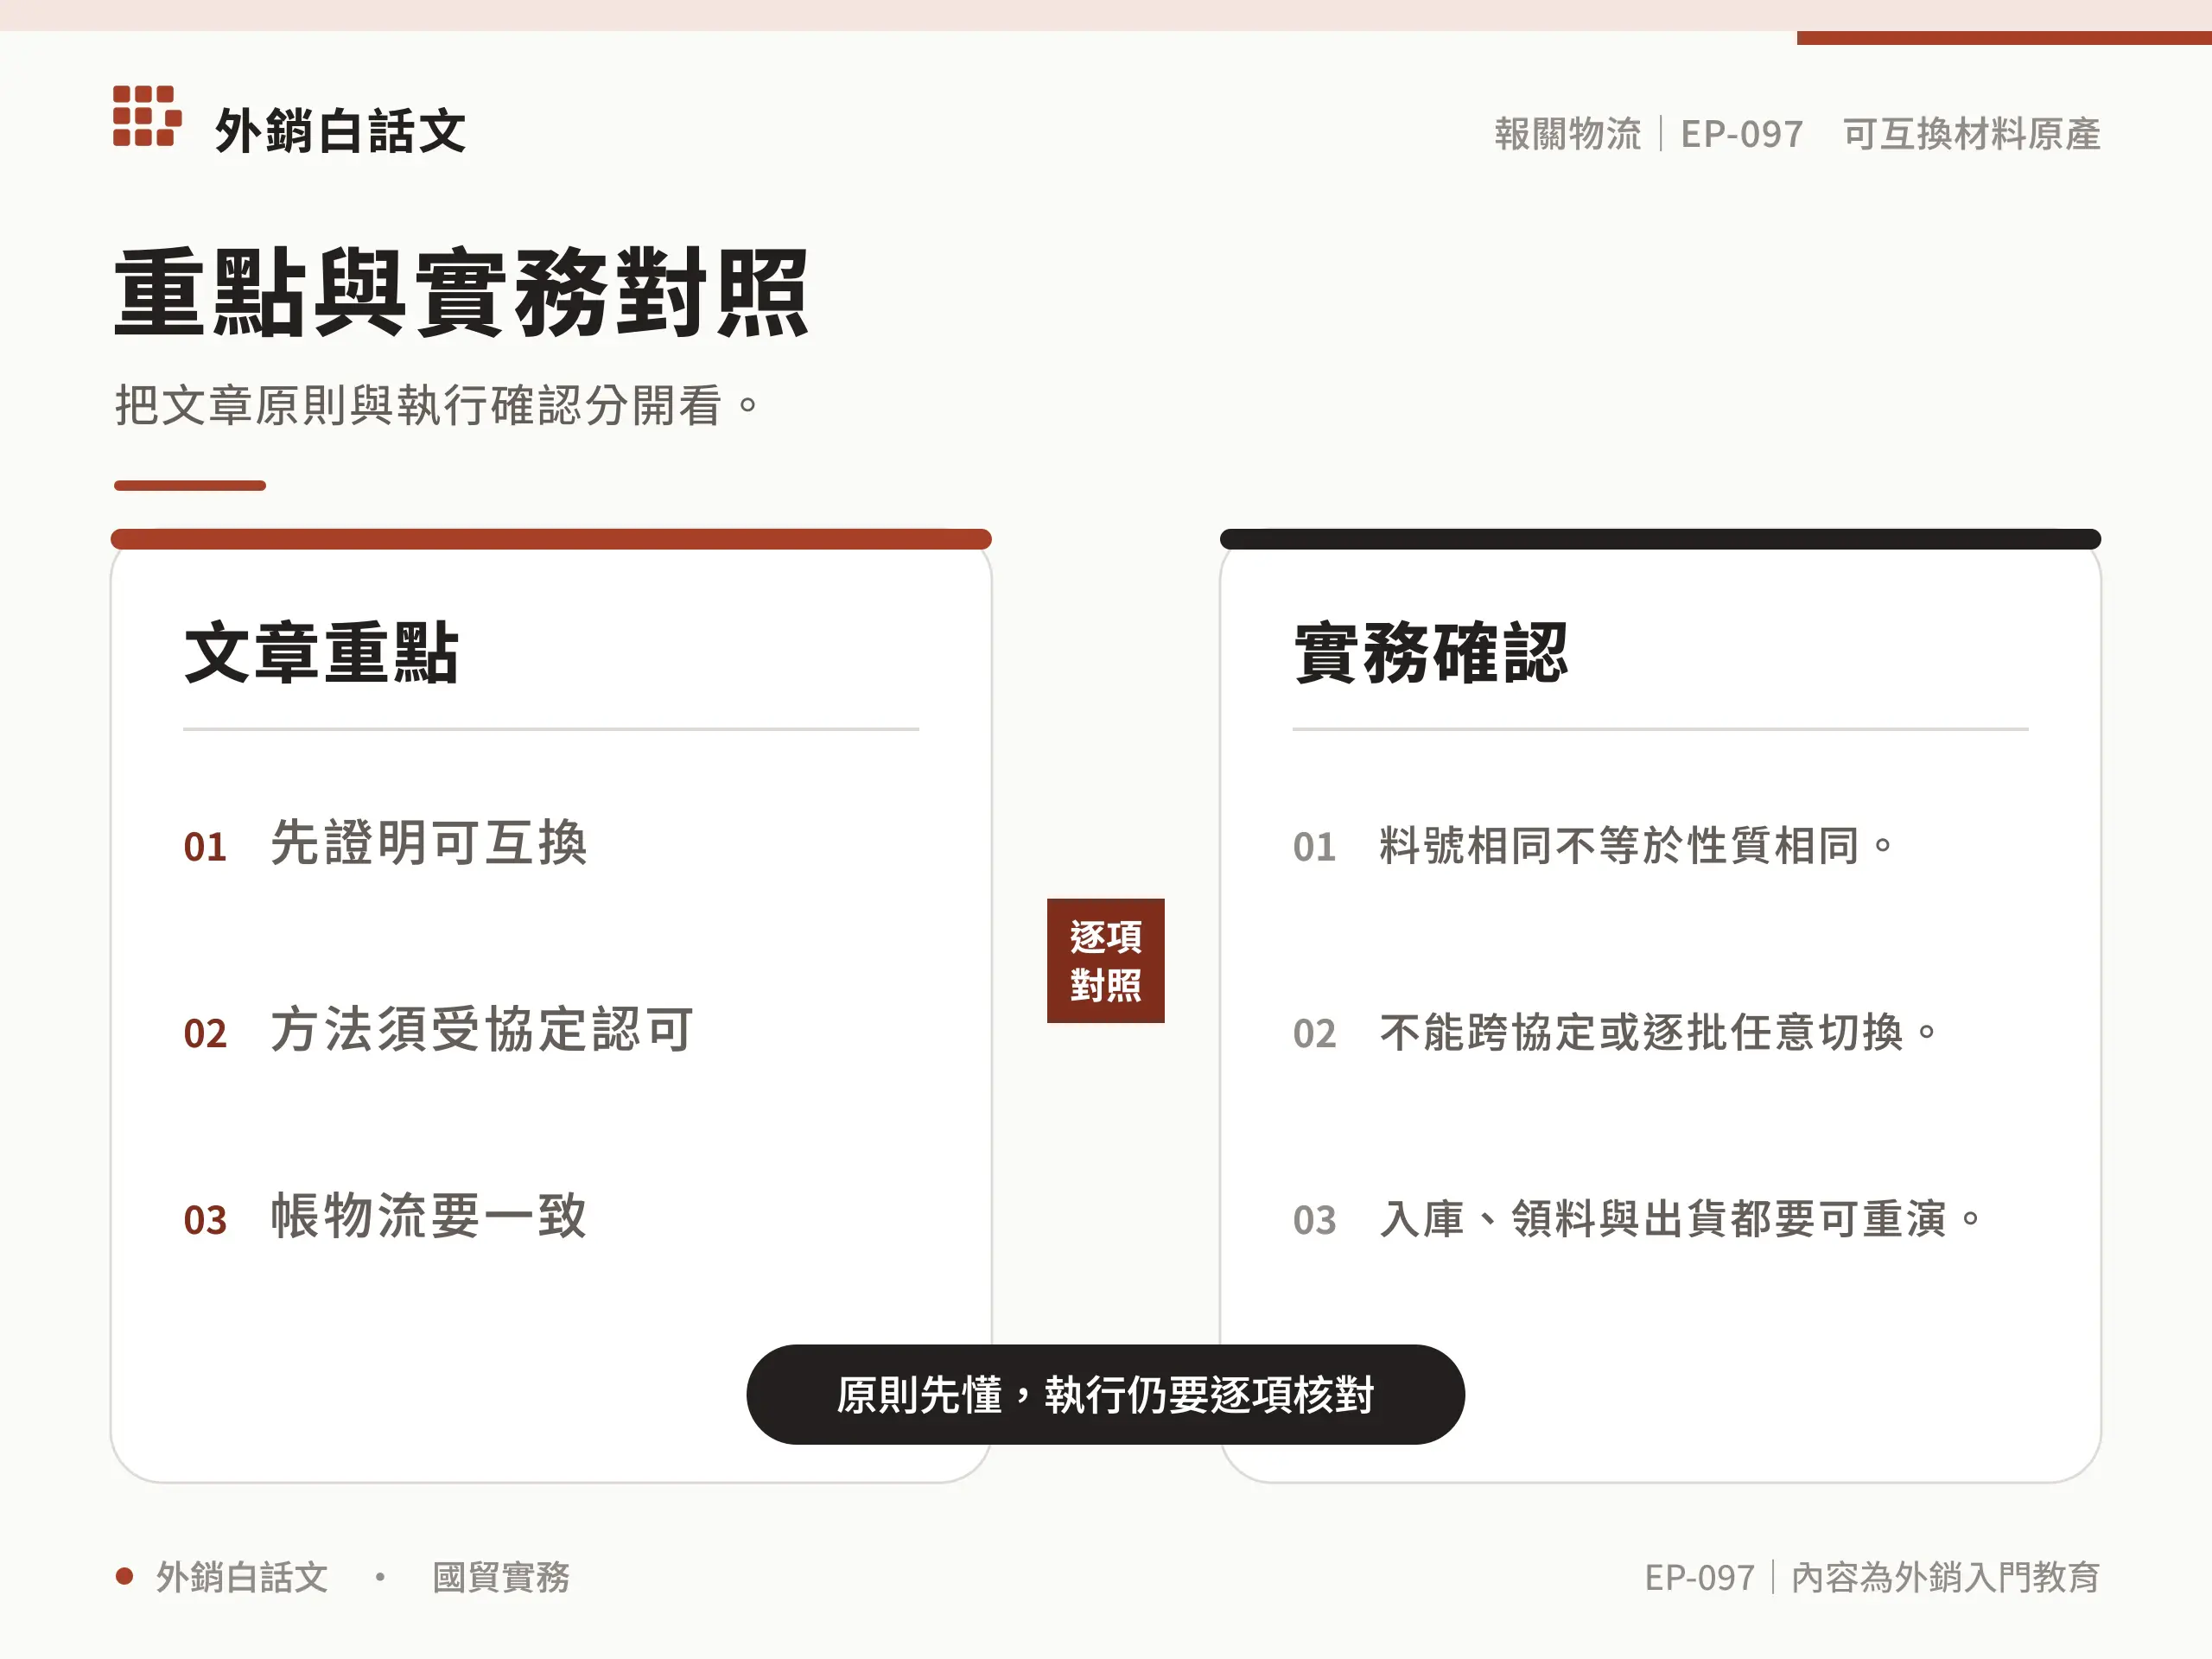
| 先證明可互換 | 物料編碼相同不夠,應以規格、品質與商業用途證明實質相同。 |
| 方法由協定控制 | 不同 FTA 對方法、選定期間與紀錄要求可能不同,不能跨協定套用。 |
| 帳務須對得上實物流 | ERP 數量、領料、產出、報廢與原產聲明要能在同一期間重演。 |
五步實作流程
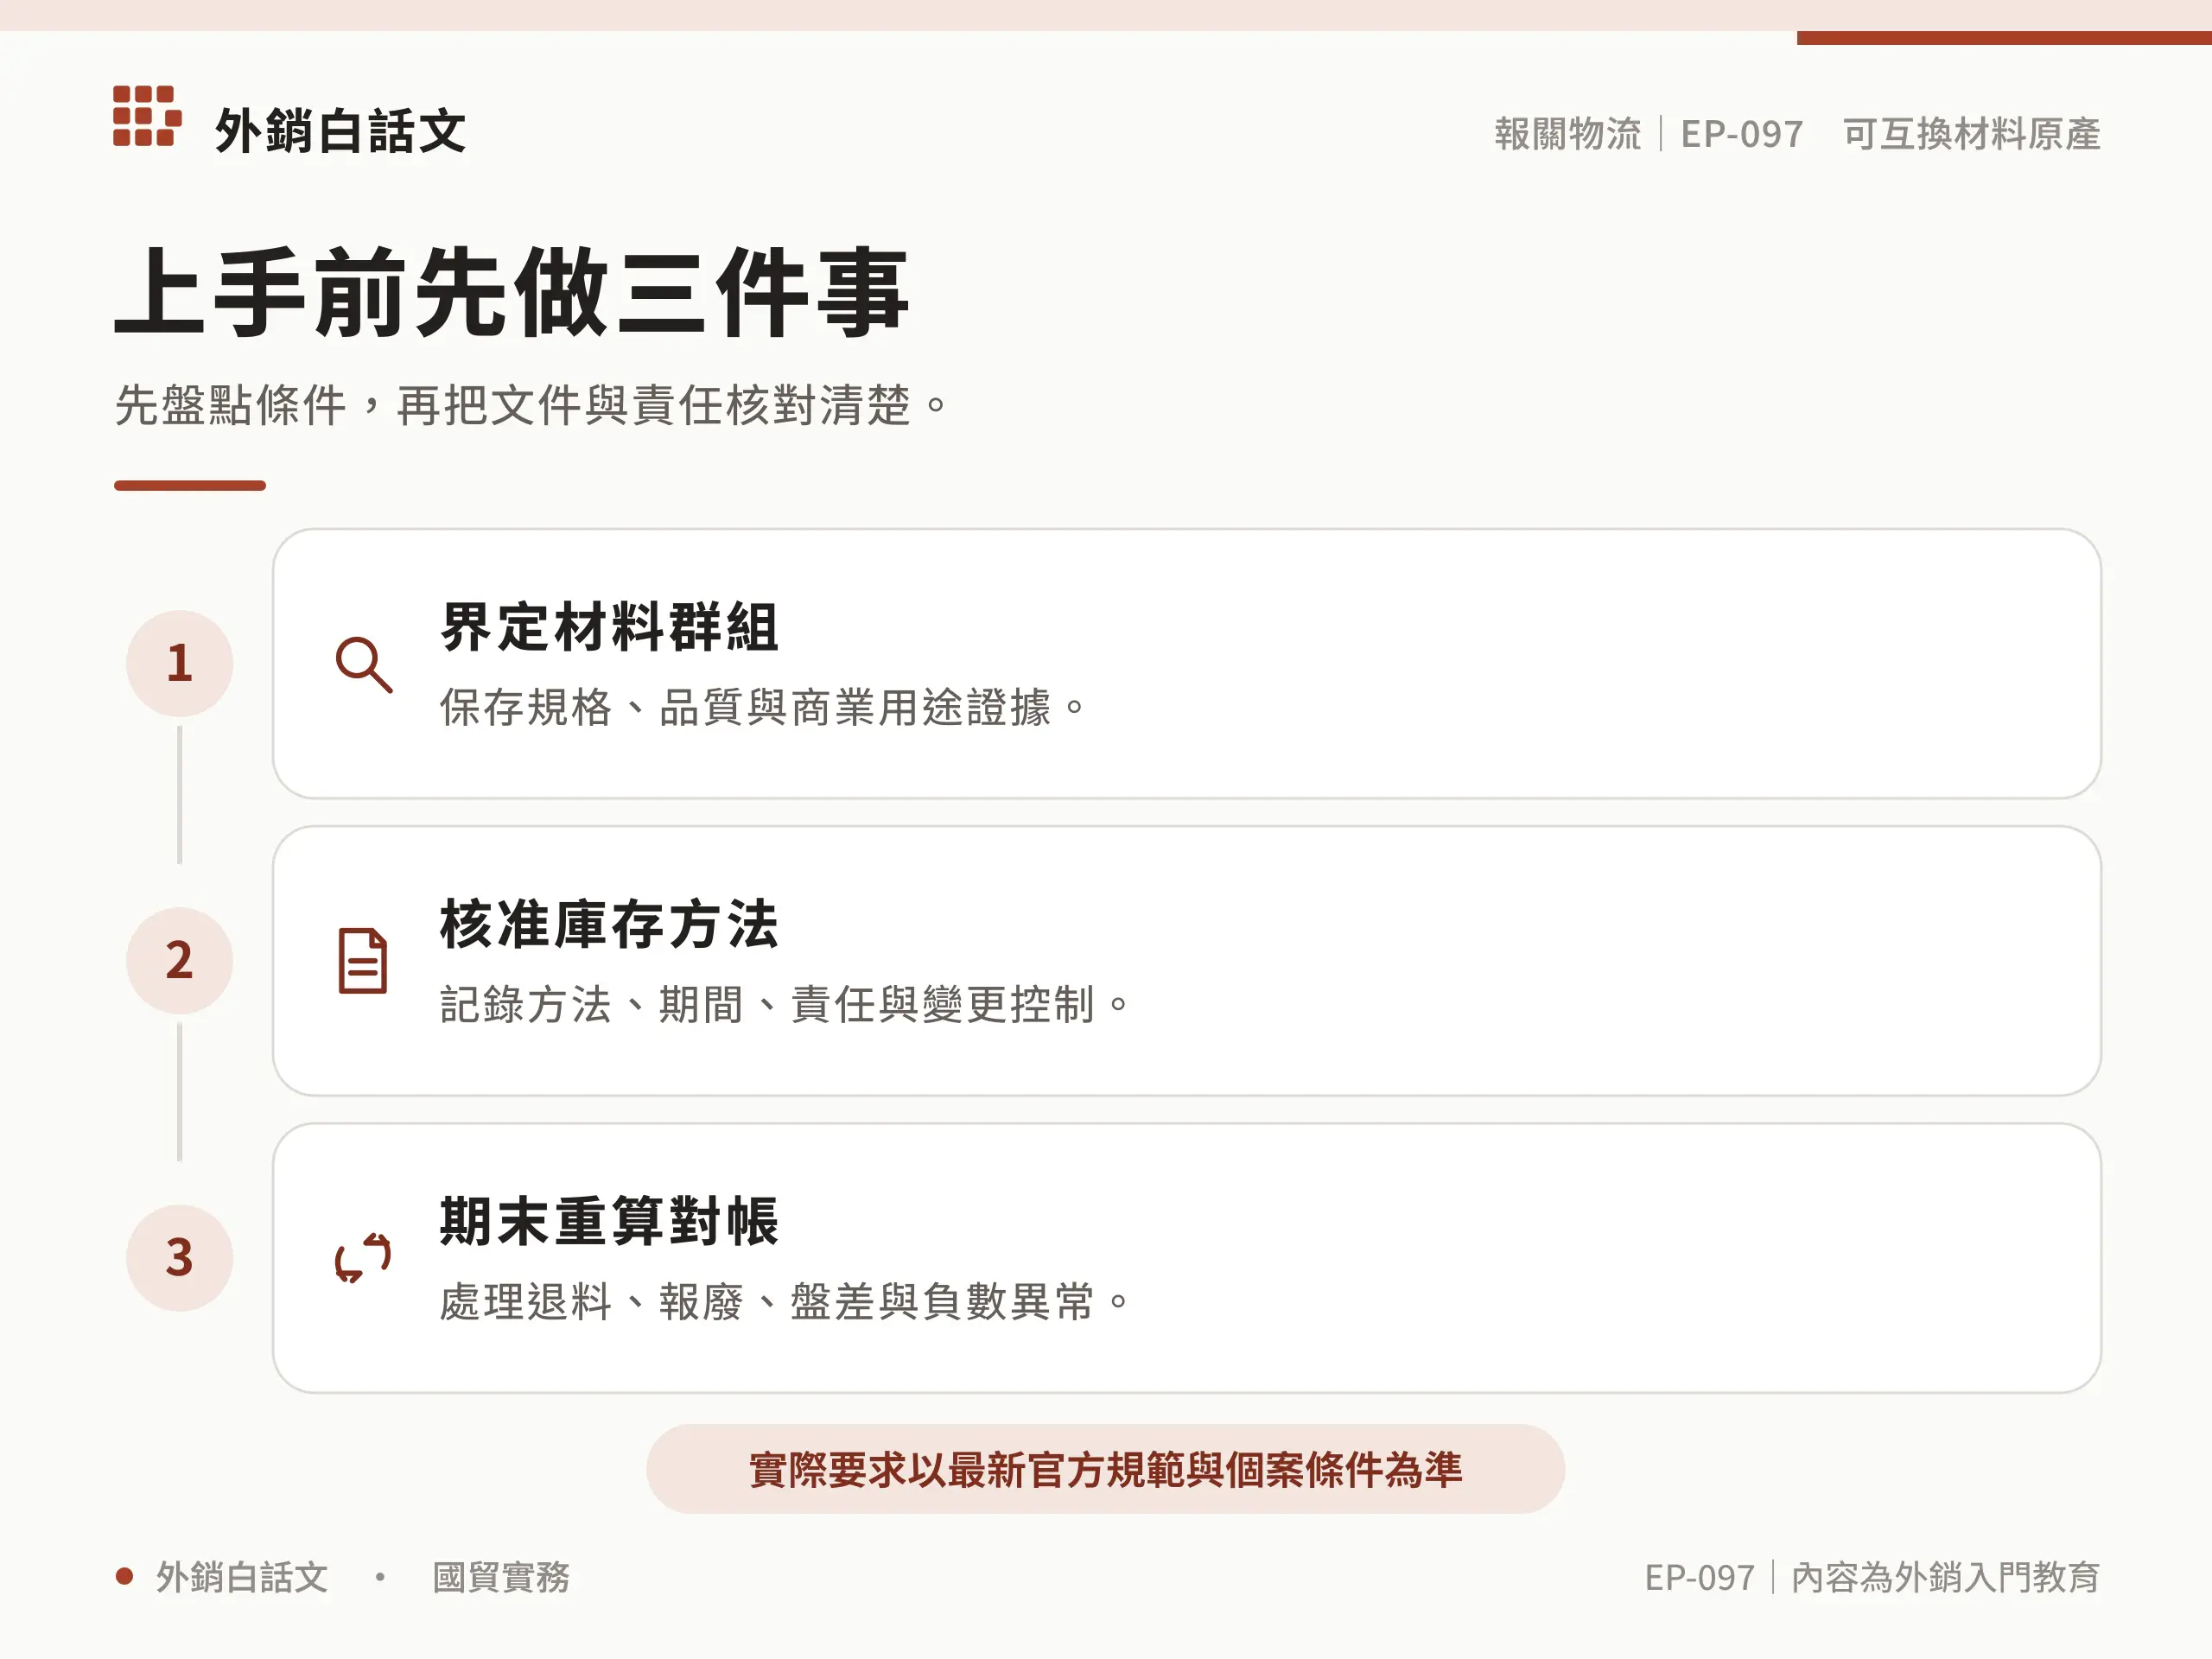
1. 界定材料群組
建立規格、料號、品質、單位與可互換判斷,排除實質不同材料。
2. 分清原產狀態
對每批入庫保存供應商、原產證據、數量、日期與適用協定,未知狀態不可自動列原產。
3. 選定管理方法
依協定與當地 GAAP 選擇可接受的方法或物理隔離,記錄核准日與適用期間。
4. 串接領料與出貨
讓入庫、庫存、領料、產出、報廢與原產聲明使用同一套數量與批次邏輯。
5. 期末重算與結轉
對帳負數、超用、退料與盤差,依協定處理餘額並保持方法一致。
上線或申報前要留哪些文件?
| 文件/資料 | 至少要能證明什麼 |
|---|---|
| 可互換判斷 | 規格、品質、用途、單位與核准 |
| 入庫原產證據 | 供應商、批次、數量、產地與協定 |
| 庫存方法政策 | 方法、核准、財政年度與變更控制 |
| ERP 流水資料 | 入庫、領料、產出、報廢、退料與盤差 |
| 出貨原產底稿 | 成品、用量、扣帳、產證與覆核 |
三個常見錯誤
同料號就視為可互換
料號可能合併不同規格或品質,應先驗證性質與商業可替代性。
每批選最有利方法
方法反覆切換會破壞一致性,也可能違反協定的期間要求。
庫存可用量變負數
負數代表扣帳超過可證明的原產數量,必須暫停聲明並回查資料。
給台灣企業的落地檢查
- 產品、交易國、責任主體與規則版本已固定。
- 結論能從原始文件、公式與系統紀錄反向重演。
- 資料矛盾、例外與臨界值已由有權角色覆核。
- 產品、供應商、價格、規則或平台變更時會觸發重查。
本文是一般外銷實務教育,不是個案法律、稅務、海關或制裁意見。正式申報、投標、放行或拒絕交易前,仍應按實際法域與案件向主管機關或合格專業人士確認。
常見問題
可互換材料一定要混放嗎?
不一定。物理隔離通常仍可使用;是否採庫存管理方法取決於營運與協定規則。
FIFO 一定被所有協定接受嗎?
不能概括。應查適用協定、進出口締約方規則與當地認可的會計方法。
換 ERP 後可以沿用舊結論嗎?
應先驗證期初餘額、批次、原產狀態與扣帳邏輯完整移轉,再恢復原產聲明。