內容目錄
顯示
供應商行為準則稽核應把條文轉成可驗證控制點,用文件、訪談與現場證據交叉確認,再依嚴重度改善與追蹤。
這不只是名詞問題;supplier code of conduct audit 會直接影響客戶是否信任供應商承諾,以及團隊能否用一致證據回應問卷、稽核與改善要求。若把「把簽署當稽核」或「全靠第三方」當成小問題,可能讓不同部門各自回答、留下矛盾,甚至做出超出證據範圍的承諾。
supplier code of conduct audit 先抓什麼重點?
先界定適用範圍。產品、客戶、目的地、用途、供應情境或規則日期一變,舊結論可能失效。
企業要保存當時規格、公告、文件與案件版本,不能只留一句已確認。
再釐清責任。資料提供、第一線審查、獨立複核與例外批准最好分開。
高風險案件若由同一人蒐集、判斷又批准,容易受到交期、成本或業績壓力影響。
最後確保查核能重做。紀錄要回答資料從哪裡來、何時取得、誰判斷、依據是什麼、疑義如何解除、誰批准。
OECD|Responsible Business Conduct是本頁的官方起點,但仍需依真實案件讀取適用規則。
五步執行流程
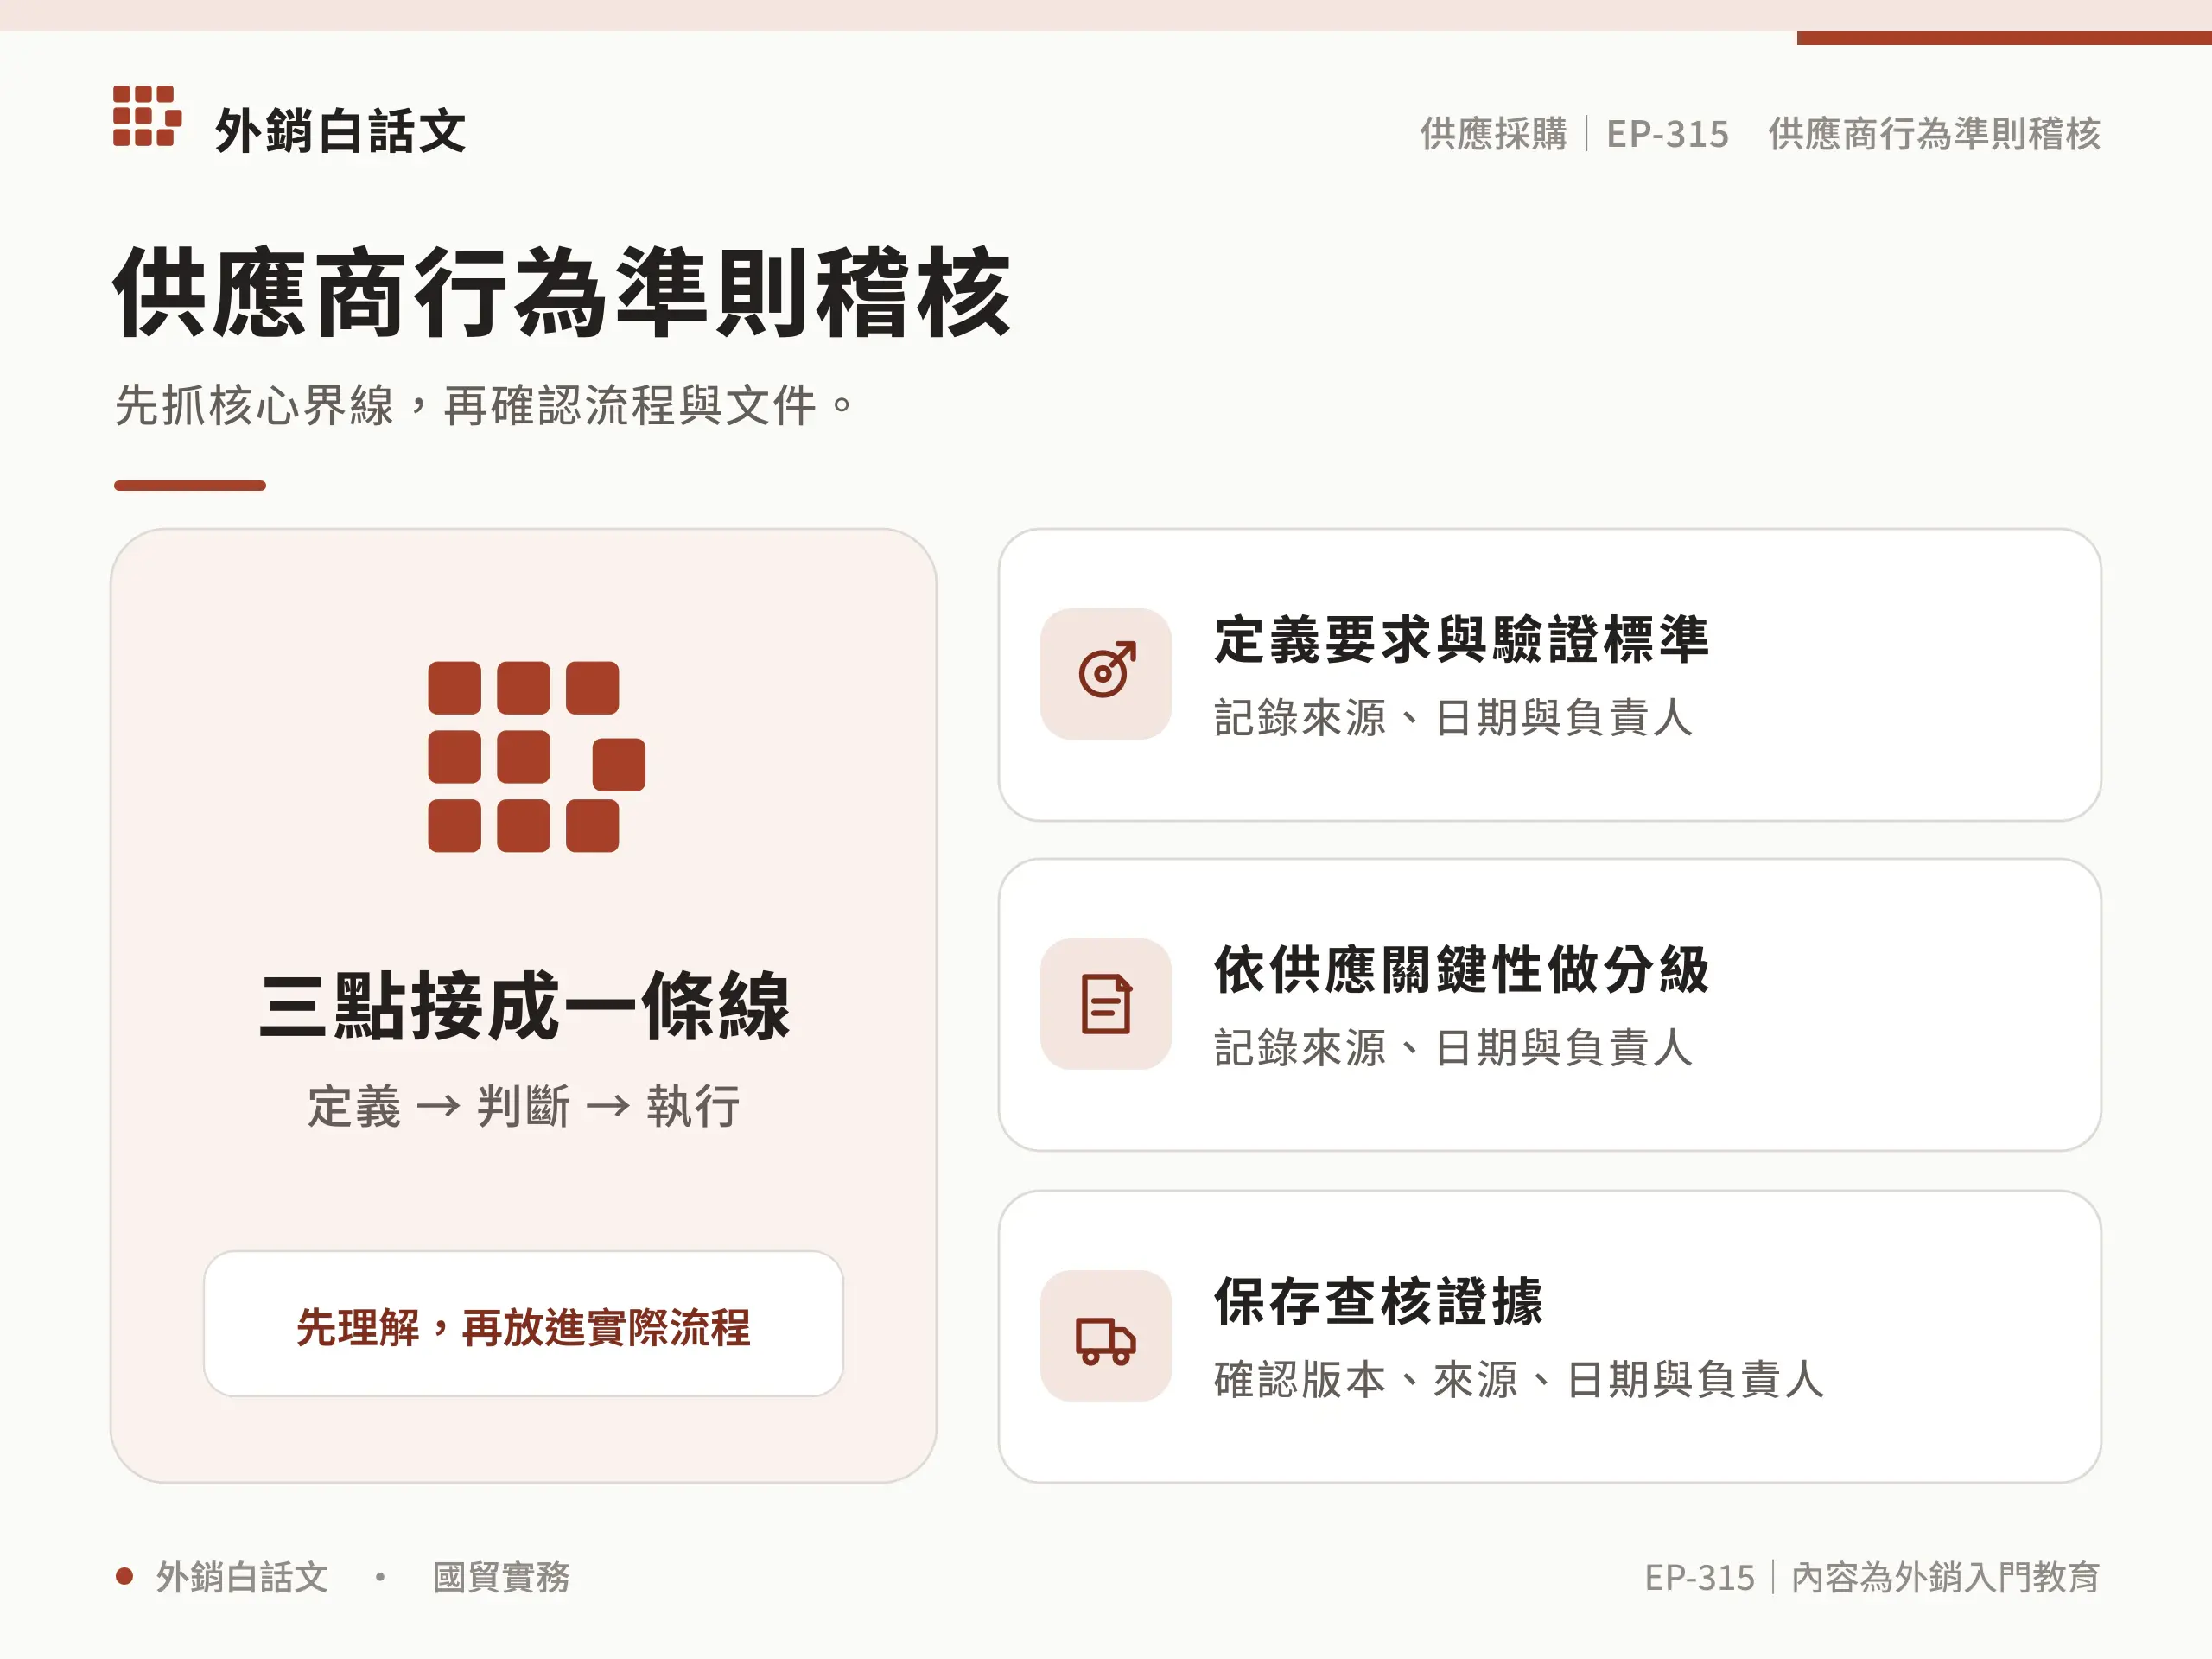
1. 定義要求、風險與驗證標準
把行為準則條文轉成可驗證的控制點,先定義證據、抽樣方式、缺失嚴重度與通過標準。沒有明確標準,稽核結果容易只剩主觀印象。
2. 依供應關鍵性做分級
依國家與產業風險、製程、勞動密集度、原料來源、分包情形與供應關鍵性分級。高風險供應商需要更深的現場與交易證據,低風險者則可採較輕的驗證頻率。
3. 以文件、數據、訪談或現場驗證
交叉比對政策、工時薪資、環安紀錄、申訴資料、員工訪談與現場觀察,並保留抽樣範圍。供應商自評或聲明只能當輸入,不能單獨當作結論。
4. 把缺口連到改善與採購決策
依嚴重度分類缺失,為改善措施指定負責人、期限與結案證據。重大或逾期缺失要連到採購升級、暫停新單、改善監督或退出決策。
5. 持續監測、複查與退出準備
高風險供應商要安排複查,持續追蹤事故、申訴與關鍵指標。公司也要預先定義何時升級、暫停或終止合作,避免到事件發生才臨時判斷。
角色、文件與放行證據
| 角色 | 主要責任 | 最小必要紀錄 |
|---|---|---|
| 業務/採購 | 取得完整背景,不替對方猜答案 | 問卷、合約、訂單、往來與異常說明 |
| 技術/品質 | 提供規格、製程、測試或能力證據 | 規格、BOM、報告、稽核與變更紀錄 |
| 合規/法務/風險 | 判斷規則、責任與升級 | 官方連結、工作底稿、諮詢或許可紀錄 |
| 物流/財務/營運 | 核對路線、申報、付款與履約 | 報關、運輸、付款、排程、庫存與回執 |
| 批准者 | 決定補件、附條件、拒絕或備援 | 批准人、日期、條件、期限與重審觸發點 |
單一簽章、自評或證書不代表內容真實。最小證據應足以支持當次判斷,並與網站、登記、規格、付款、物流、測試或現場數據交叉核對。
三個常見錯誤
錯誤 1:把簽署當稽核
簽署只代表供應商承諾遵守要求,不能證明實際作業已符合。仍要以紀錄、訪談、現場或其他客觀證據驗證。
錯誤 2:全靠第三方
第三方可執行查核,但買方仍應掌握範圍、方法、限制與後續改善。只收一份報告卻不追蹤缺失,無法形成完整盡職調查。
錯誤 3:只看改善照片
照片可能證明設備曾被裝上,卻不能證明根因已處理。結案時應檢查修訂後的控制、持續紀錄、訪談或再次現場驗證。
出貨與執行前檢查清單
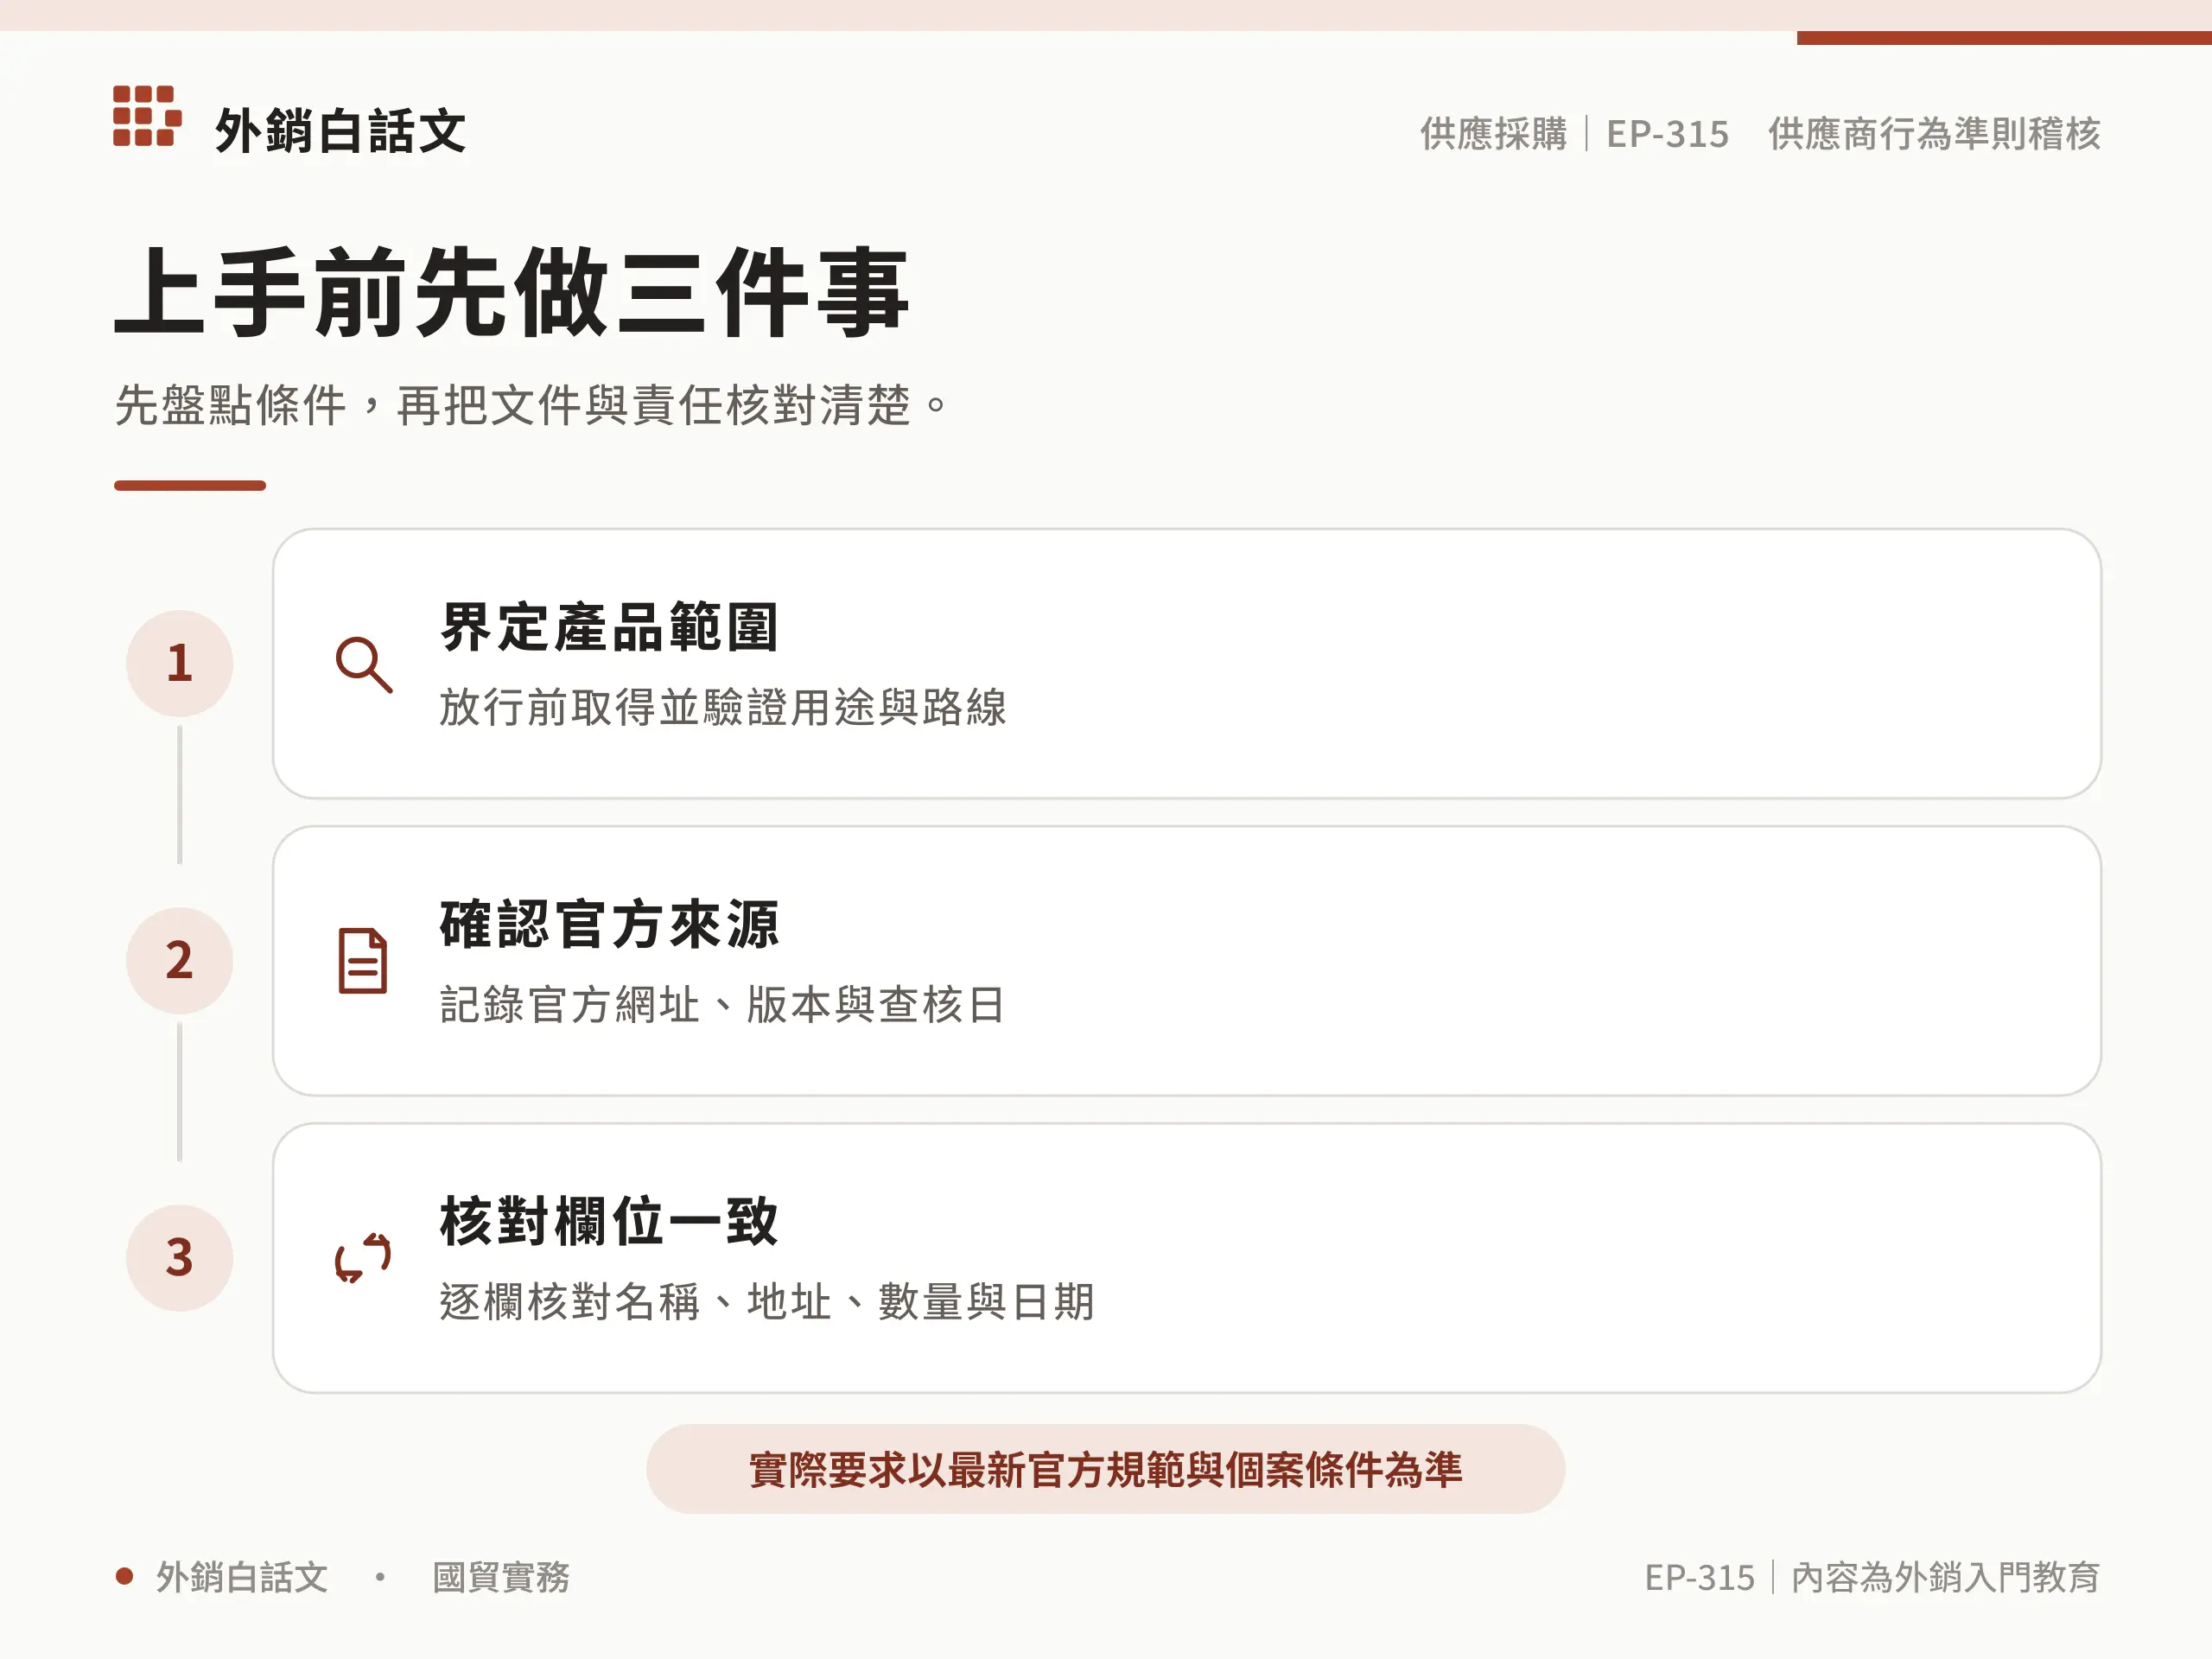
- 已核對產品、角色、目的地/所在地及用途/供應情境。
- 官方來源與查核日期已記錄,沒有只引用第三方文章。
- 名稱、地址、型號、數量、日期與其他文件一致。
- 有紅旗、矛盾或缺件時已暫停並留下升級紀錄。
- 例外批准有權限、理由、條件、期限與重審觸發點。
常見問題
完成表單、聲明、分類或稽核後,就能直接放行嗎?
不一定。這些只是證據的一部分,不能取代適用性、對象、用途、路線、責任與變更檢查;案件事實變動就要重評。
可以完全交給報關行、顧問或第三方嗎?
可以委託專業工作,但企業仍要確保資料正確、程序適當並保存查核紀錄。第三方意見要列明範圍、假設與版本。
什麼情況一定要升級?
官方規則或名單命中、資料矛盾、用途或使用者不明、異常路線或付款、高度集中、能力無法驗證、重大缺失未改善,都應暫停並升級。
本文為外銷入門教育,不是個案法律、稅務、驗證或銀行意見;正式交易請依最新規範、主管機關/金融機構說明與專業顧問判斷。