內容目錄
顯示
貸項通知單(Credit Note)是用來記錄先前發票所對應交易減項或更正的商務文件,例如雙方同意退貨或降低價款後,註明要調整哪筆交易、原因與金額。它必須能對回原發票,文件本身不能單獨證明已退款。
外銷業務若只看到買方少付一筆錢,就把它當成已完成折讓,容易發生應收款對不上、同一差額重複抵扣,或交給會計的證明不足。核對貸項通知單時,應把「原交易」「雙方同意的調整」與「款項怎麼處理」分開留證。
以下從文件角色開始,帶你整理原發票、調整明細與退款或抵款紀錄,最後交出一份業務與會計都能接續核對的資料。
貸項通知單要先分清哪些文件角色?
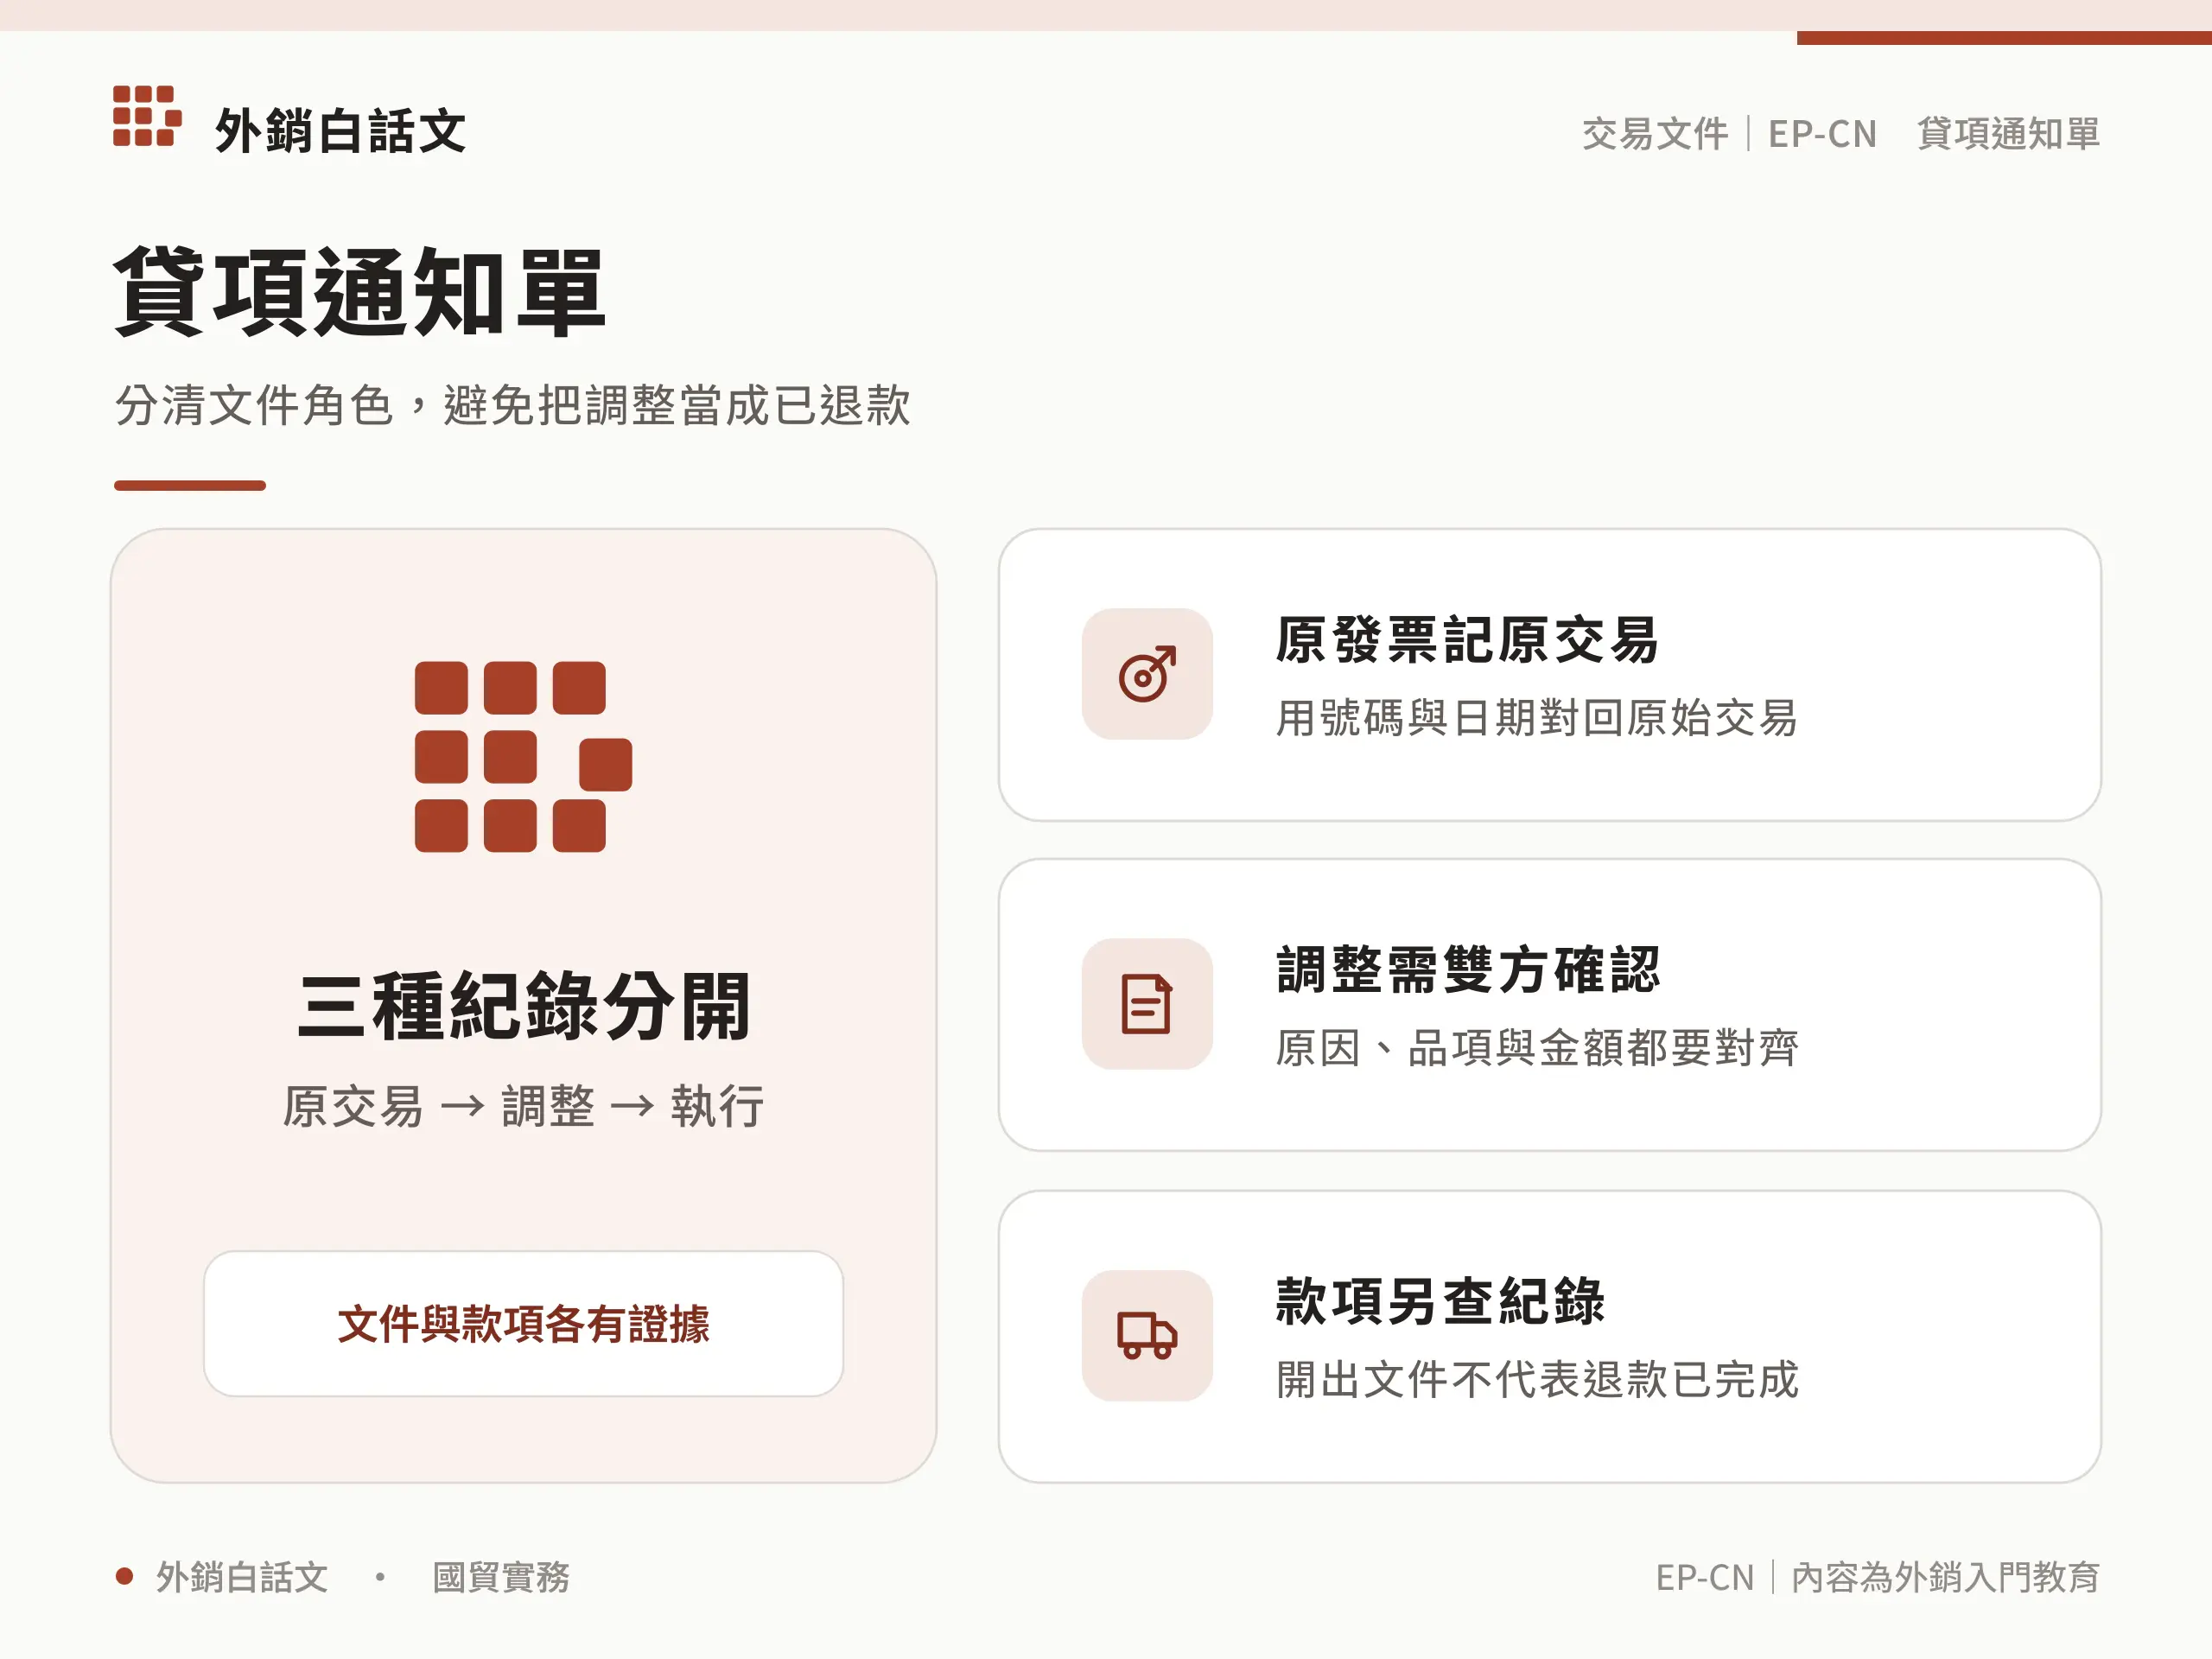
原發票記錄原交易;貸項通知單記錄後續調整;銀行流水或應收帳款明細才用來追查款項執行。先把三者放在同一個交易資料夾,才不會把「已開文件」誤認為「已經結清」。
英國 HMRC 對 Credit Note 的說明,將它定位為更正先前發票、記錄供應或對價變動的文件。這能幫助理解商務用途,英國 VAT 的規則則不能直接當成台灣稅務操作要求。
假如買方要求減價,先由負責客戶的業務確認同意的原因、品項與金額,再請公司負責開票或帳務的人員確認文件路徑。不要自行把原發票整份刪掉重做,也不要因為文件叫 Credit Note,就推定買方已同意退款或抵下批貨款。
貸項通知單與台灣外銷折讓證明有何不同?
財政部臺北國稅局對外銷折讓的說明,針對營利事業列報外銷貨物或勞務折讓,要求備妥國外廠商出具、註明折讓原因、金額及方式的證明文件,用以證明真實性與必要性。
因此,出口方自行開出一張貸項通知單,不能單憑文件名稱就認定已滿足上述證明要求。應把買方出具的證明、雙方協議及款項資料一併交給會計,判斷資料是否足夠。
同一份國稅局說明也指出,該外銷情境下的國外廠商無須依台灣統一發票使用辦法第 20 條開立申報銷貨退回或折讓證明單。這不等於台灣境內買賣都免辦折讓,也不代表其他稅別或出口申報程序已完成。
貸項通知單如何對回原發票與調整明細?
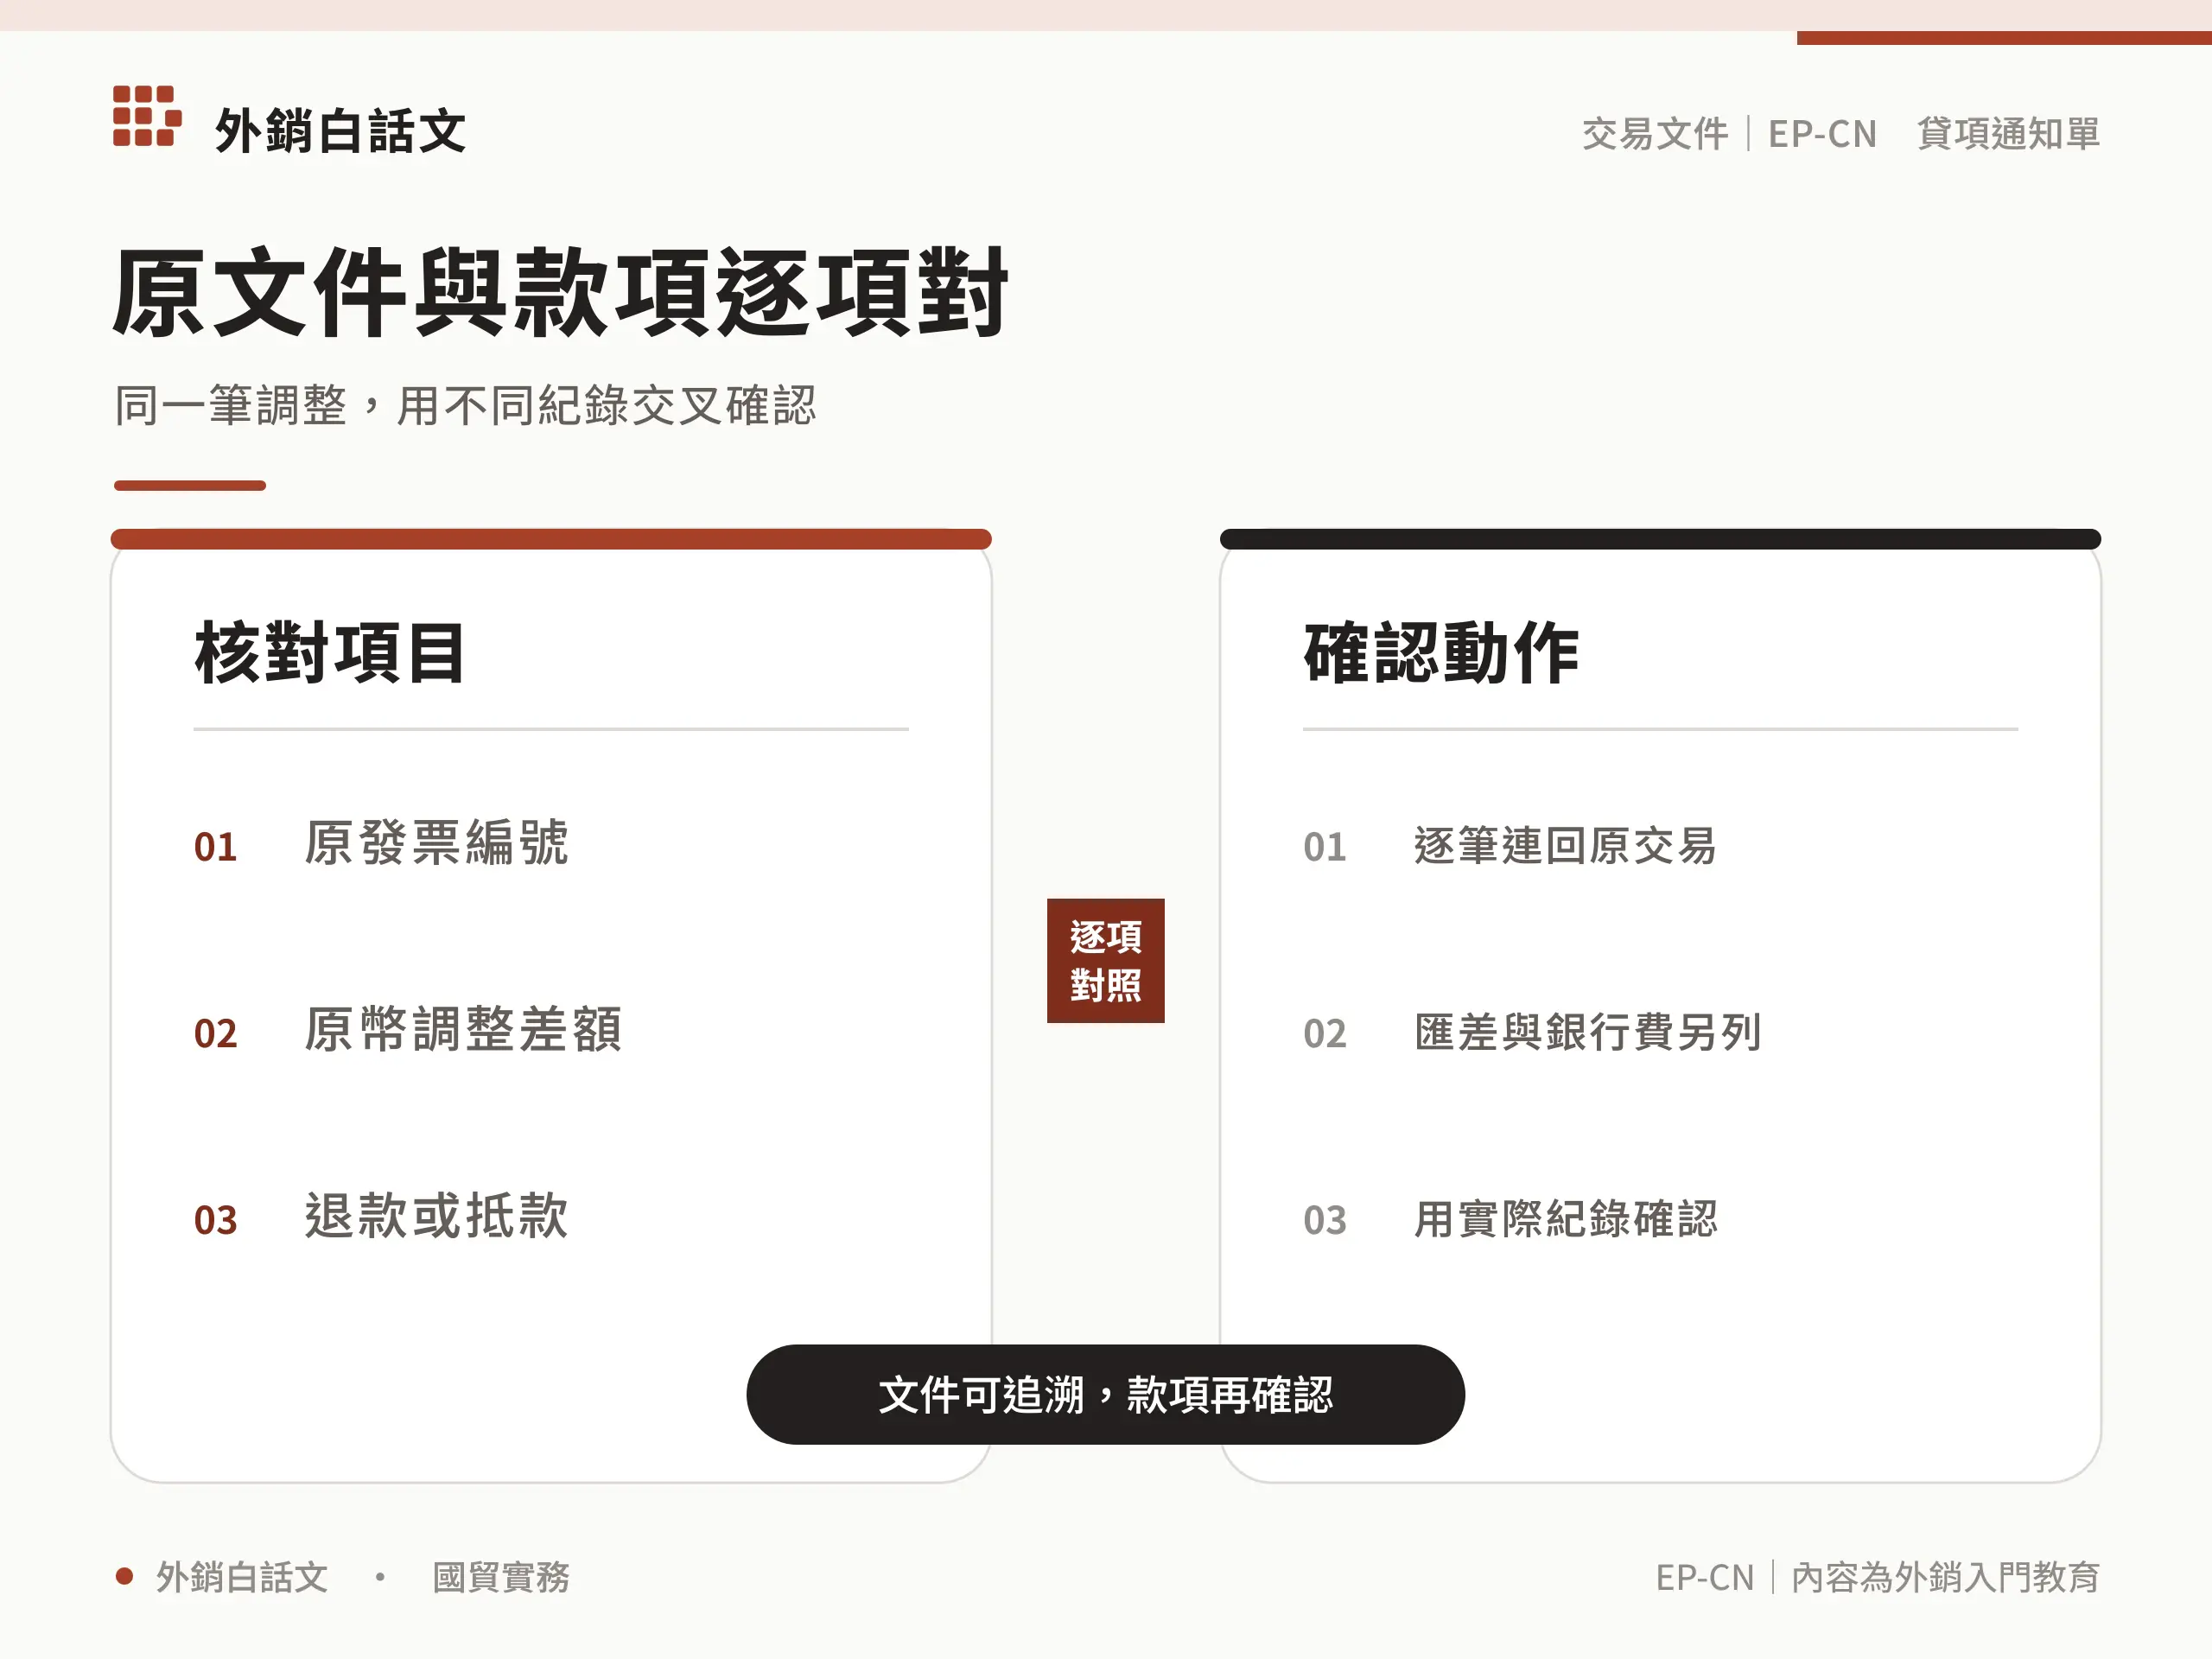
拿到貸項通知單後,先確認原交易,再核調整範圍,最後核對款項處理。以下是商務核對建議,不是全球通用的法定格式;實際必要欄位仍須依交易法域及原憑證確認。
先核原發票號碼、日期與雙方確認版本
用原發票號碼與日期建立關聯,不要只憑「金額差不多」配對。若一張貸項通知單涉及多張原發票,逐筆列明每張發票及其調整金額,讓加總可重算。
HMRC 的英國 VAT 退換貨紀錄說明列出原發票號碼、日期與調整原因等資料,並要求保留原始文件。外銷承辦人可借用這個可追溯原則整理商務資料,但不要把英國欄位要求或保存規定當成台灣法定標準。
保留原始檔、更正檔與雙方確認信件,檔名標明版本;補發文件不要覆蓋原檔。若不熟悉原發票欄位,可先對照外銷商業發票的欄位與出貨核對,找到本次真正要調整的品項。
再核數量、單價、幣別、差額與處理方式
| 核對項目 | 要取得的資料 | 負責確認的人 |
|---|---|---|
| 文件與交易關聯 | 貸項通知單編號、日期、雙方名稱、原發票號碼及日期 | 業務、開票人員 |
| 調整原因與範圍 | 退貨、品質或其他雙方同意原因;對應品項及批次 | 業務、買方窗口 |
| 調整計算 | 數量、單價、幣別、差額;相關稅額另欄列明 | 業務、會計 |
| 款項執行 | 減少應收、退款或抵款方式,以及對應紀錄 | 會計、買方財務 |
| 版本與證明 | 雙方核准版本、國外廠商證明與附件 | 業務、會計 |
重算貸項通知單時,先在同一幣別內核對「調整數量 × 單位差額」,再看總差額是否與雙方同意內容一致。稅額、銀行費與匯差分開列,不能拿其中一項的差額直接補另一項。
若貸項通知單用美元、原發票卻用歐元,先請買方及會計確認約定的原幣差額、換算依據與結算幣別。這些資訊未確認前,保留未決欄位,不自行挑當天匯率把兩邊湊平。
折讓後還應收多少?用未收款與已收款兩種情境核對
先看原交易已收多少,再看貸項通知單要如何落實。臺北國稅局前述說明中的外銷折讓,包含成交後雙方協議減收價款,並由應收款減收或抵減其他貨款的情形;實際採哪一種,仍須有清楚約定與紀錄。
假設原發票為 USD 10,000,雙方同意其中 20 件各減 USD 10,合計減少 USD 200。本例只演示商務對帳,假設沒有其他稅額、運費或銀行費調整,不代表個案的會計分錄或稅務結果。
- 尚未收款:可先把核對表列為原應收 USD 10,000、同意減項 USD 200、調整後待收 USD 9,800,再由會計確認應收明細如何反映。
- 已收足 USD 10,000:貸項通知單記下 USD 200 的調整,另請雙方確認要退款還是抵下一筆貨款。未取得退款紀錄或具體抵款紀錄前,不把這筆調整標成已執行完畢。
若改成抵下一批貨款,註明抵哪張發票、抵多少及剩餘餘額;若分次抵扣,每次都更新紀錄,避免同一張貸項通知單被重複使用。需要追查實際入帳時,再接續跨境收款與入帳對帳流程。
哪些差異要先找買方或會計確認?
買方少付錢,不代表折讓已成立。先請業務確認是否有雙方同意減價的證明;若只是買方單方面扣款,應分開列為待釐清差異,不以開出貸項通知單代替協議。
- 原因或數量對不上:找業務與買方確認涉及哪批貨、哪些品項,以及同意調整的範圍。
- 金額、幣別或版本不同:列出原發票、調整文件與確認信件的差異,請開票人員及會計確認後再定稿。
- 已抵款卻又收到退款要求:先核應收及銀行紀錄,確認是否重複執行。
- 要用於申報或調整報單:由會計或報關行按適用法域、稅別及原憑證確認,不以商務文件自行推定申報完成。
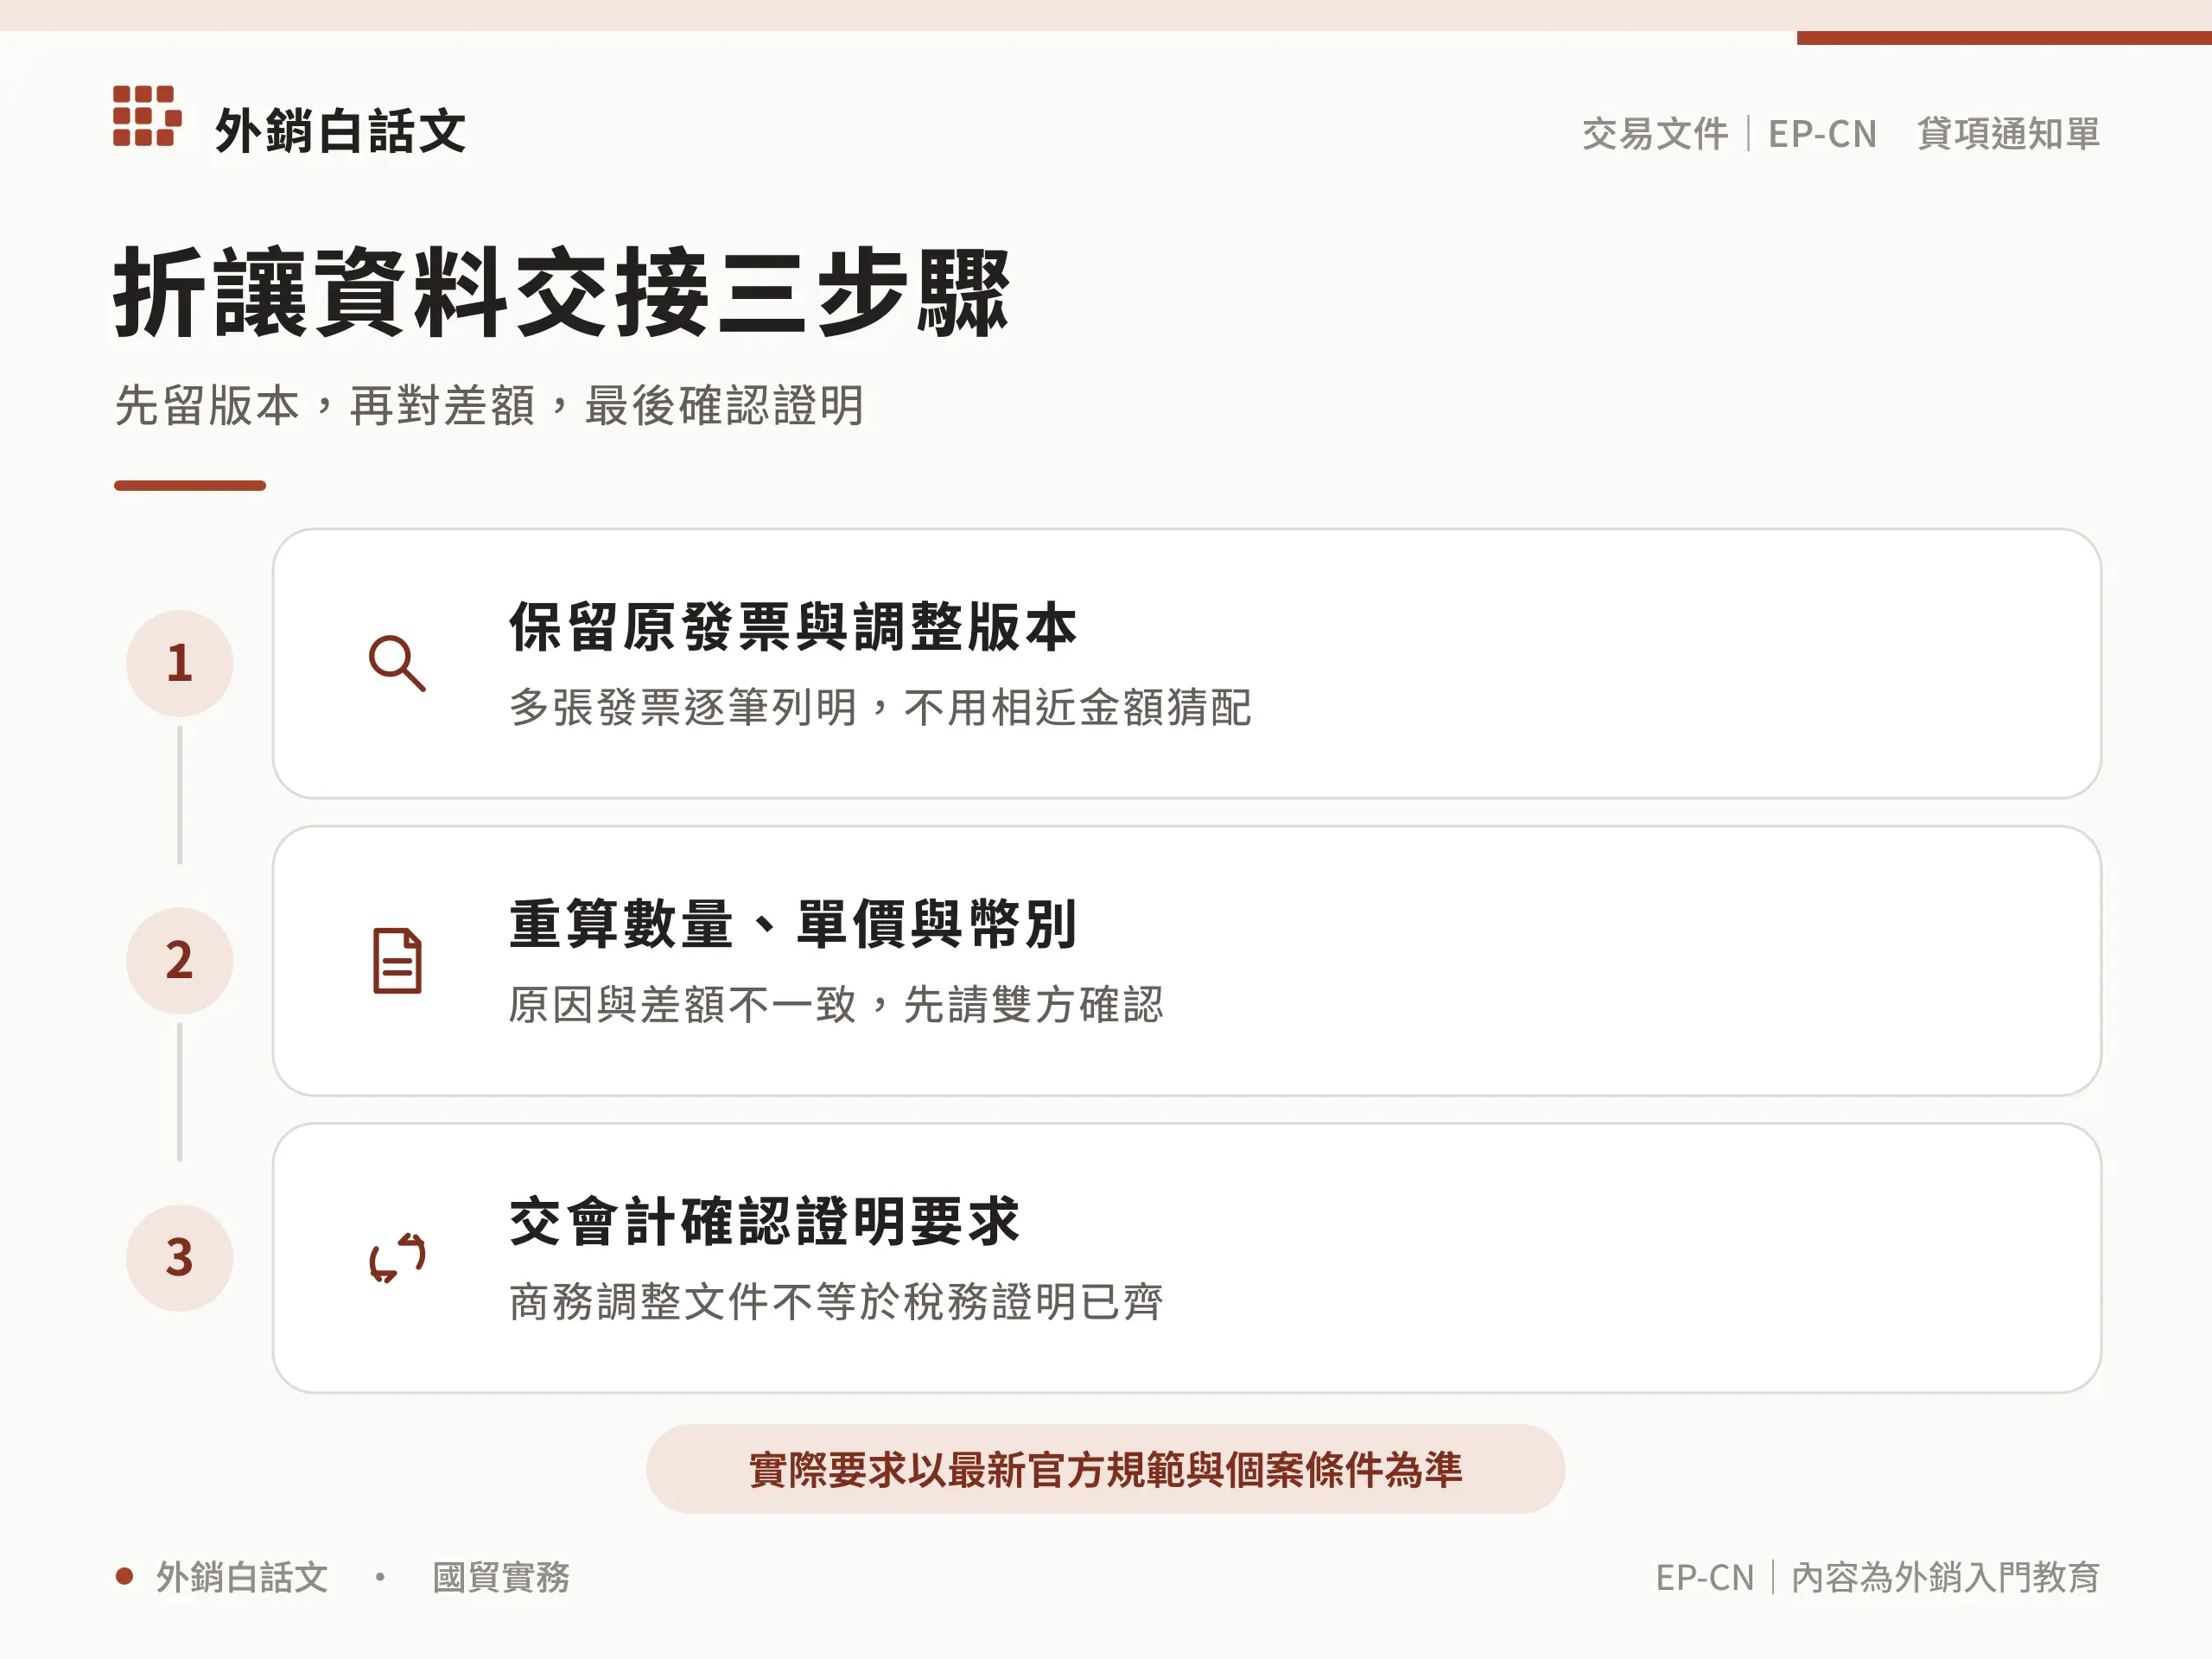
交接時把「已確認」與「待確認」分開:前者附對應文件,後者寫明差異、負責人及需要的回覆。這比只轉寄一張貸項通知單,更能讓下一個窗口處理真正的問題。
結語
核對貸項通知單,最實用的做法是把原發票、雙方同意的原因與差額、實際退款或抵款紀錄接起來。金額可以重算、版本可以追溯、未決問題有負責窗口,才有條件讓業務對帳與會計判斷順利接續。
重點整理
貸項通知單一定等於退款嗎?
不一定。貸項通知單記錄交易的減項或更正,款項可能減少應收、退款或抵其他貨款;要另核對雙方約定、銀行或應收紀錄,不能只憑文件判定已退款。
已收款還能開貸項通知單嗎?
已收款後仍可能出現雙方同意的交易調整;但應退多少、退款或抵哪筆貨款,須另行確認並留證。貸項通知單本身不會自動完成退款,也不能取代會計的個案處理。
Credit Note 可直接代替台灣折讓單嗎?
不能只看英文名稱就認定可以。臺北國稅局對營利事業列報外銷貨物或勞務折讓,要求備妥國外廠商出具的原因、金額及方式證明;出口方自行開文件,不足以直接宣稱已滿足台灣證明要求。境內買賣及其他稅別另由會計確認。
發票數字錯誤一定要開 Credit Note 嗎?
不一定。HMRC 的英國 VAT 退換貨說明列有替代發票或 credit/debit note 的處理方式,但這不是台灣通用操作規則。先由開票人員及會計依原憑證、錯誤性質與適用法域確認文件路徑,並保留原始版本。