內容目錄
顯示
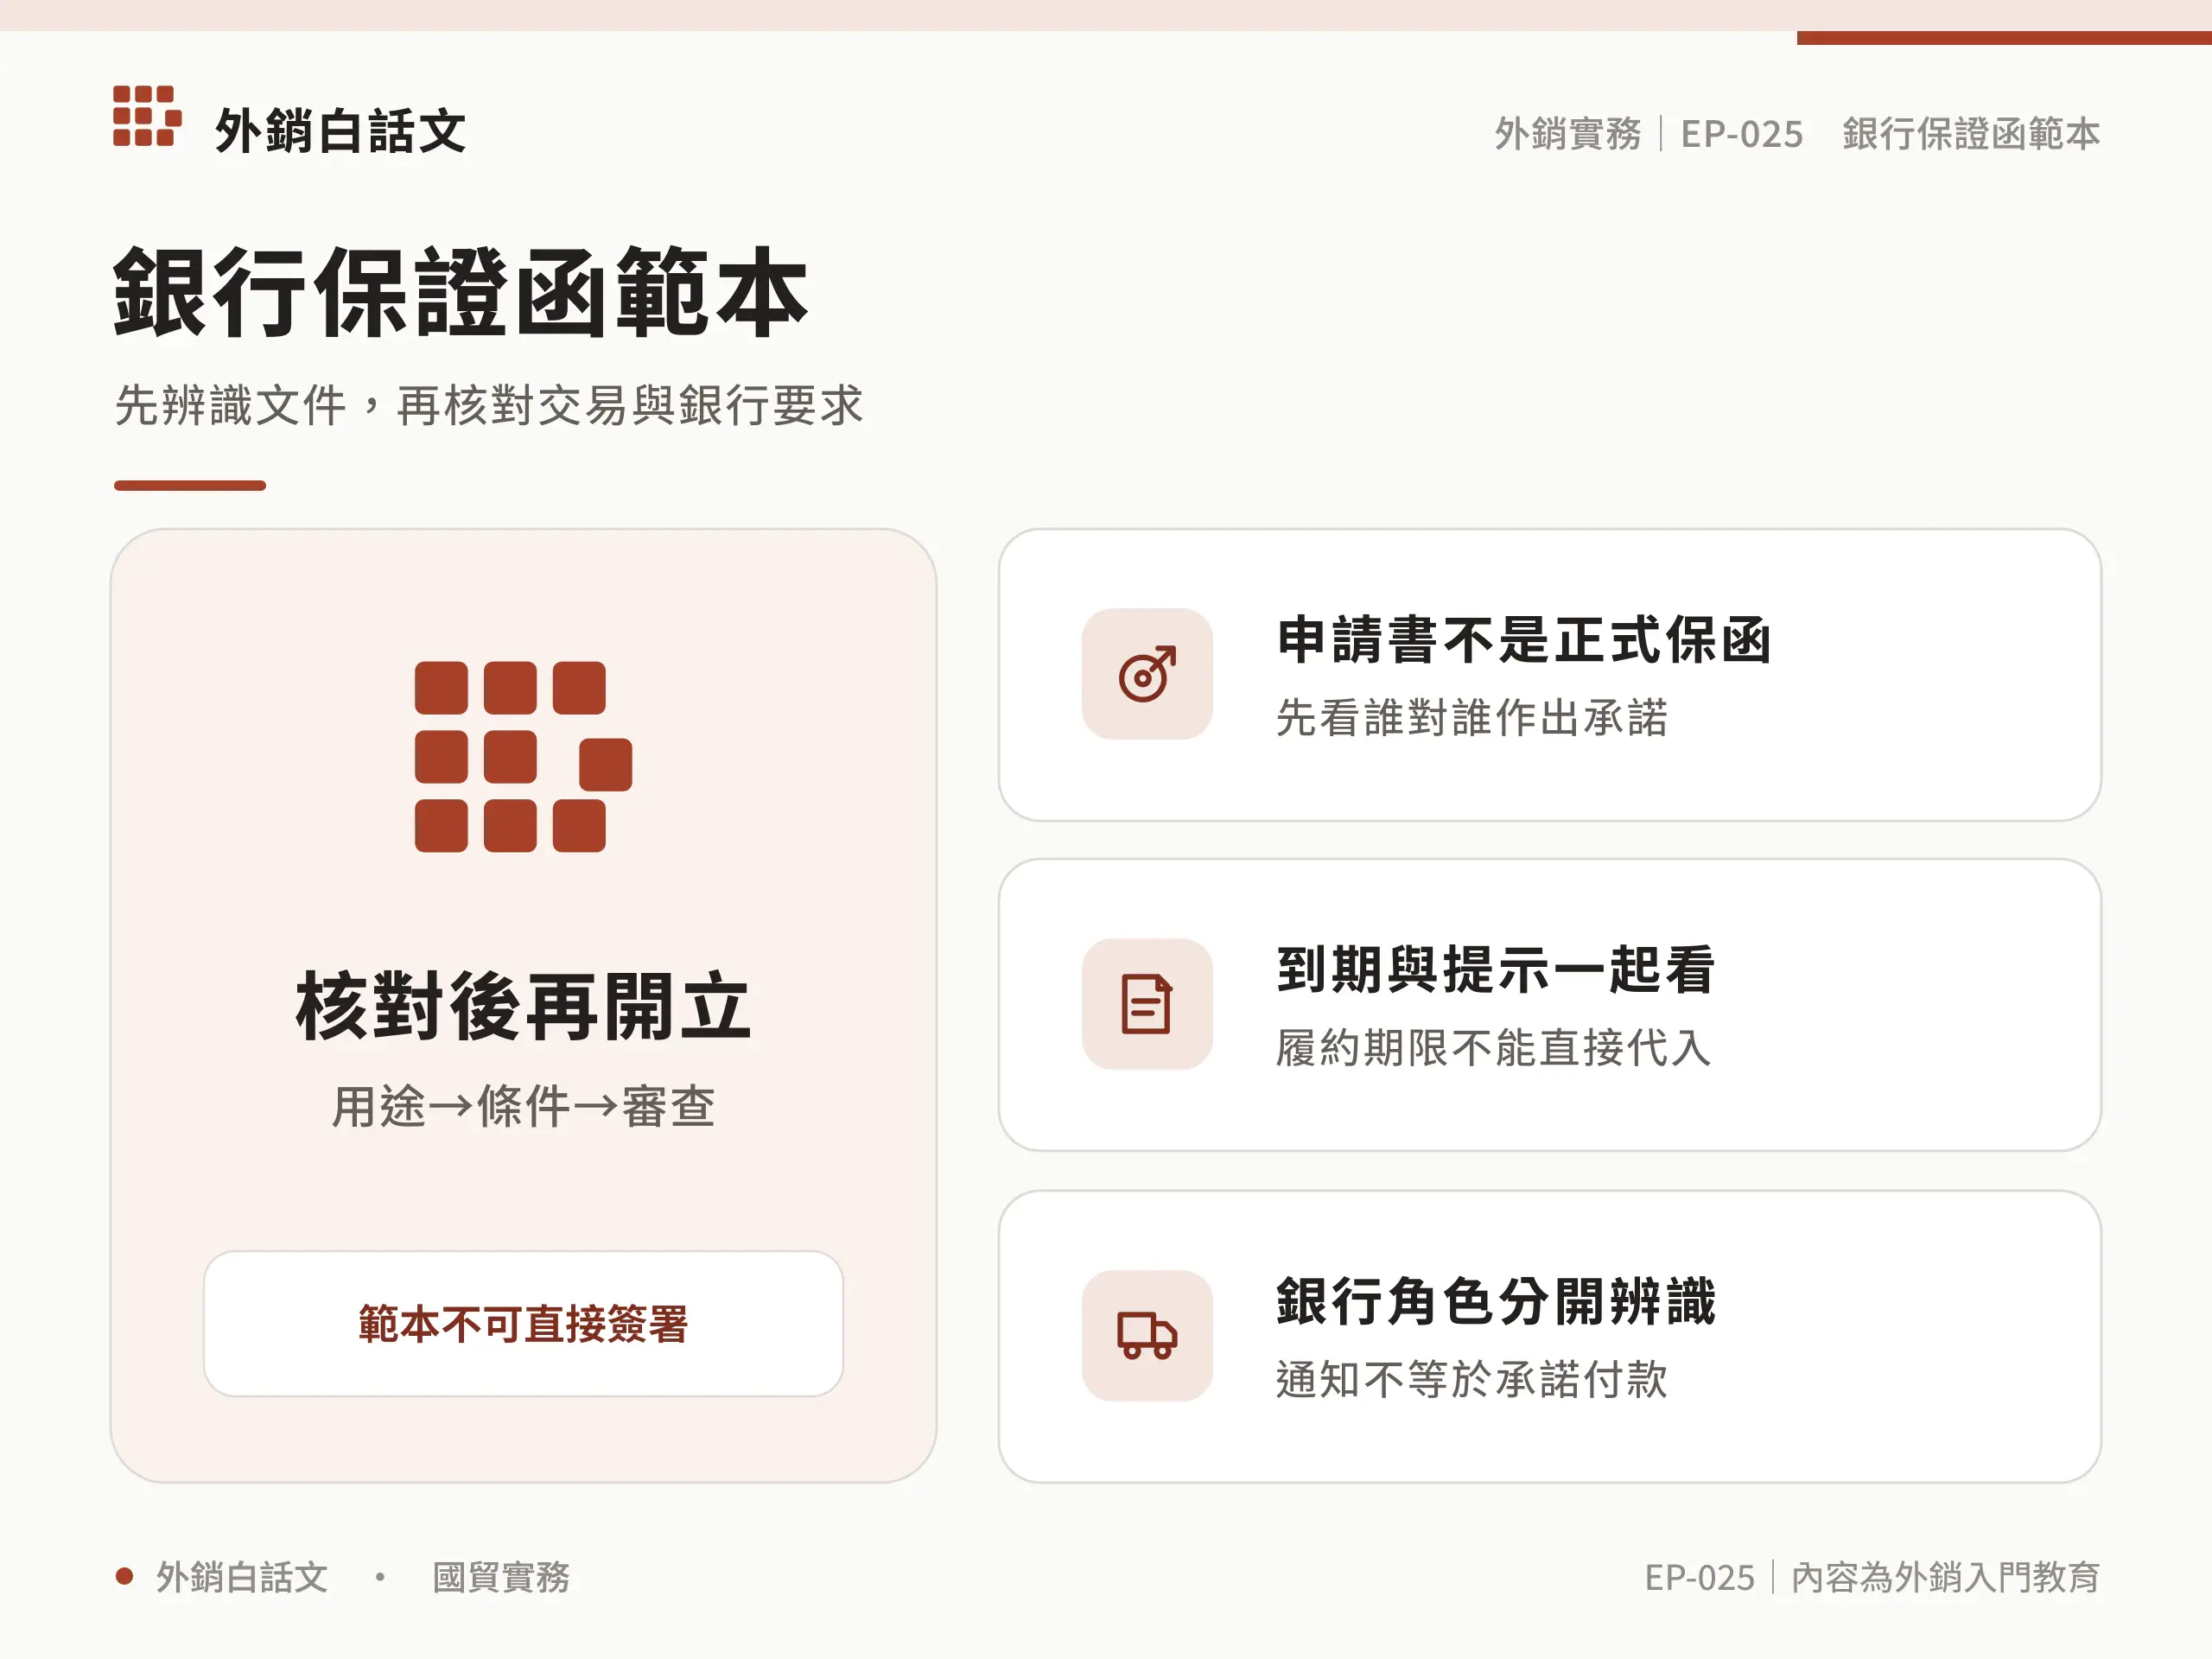
銀行保證函範本是整理保證承諾文字的參考格式,不能只填入公司名稱與金額就直接簽署。先辨識你拿到的是銀行申請書、受益人指定格式,還是銀行正式出具的保函,再核對交易條件與開立要求。
同樣稱為保證函,金額、到期、索款文件及提示地點可能不同。銀行保證函範本若與契約或銀行可接受條件不一致,可能導致無法開立、需要重談,甚至在索款時發生爭議。
以下提供文件辨識與欄位核對方法,供台灣外銷承辦人整理資料給銀行及法務;它不是可直接簽署的個案法律文件。
找銀行保證函範本前,先辨識三種文件
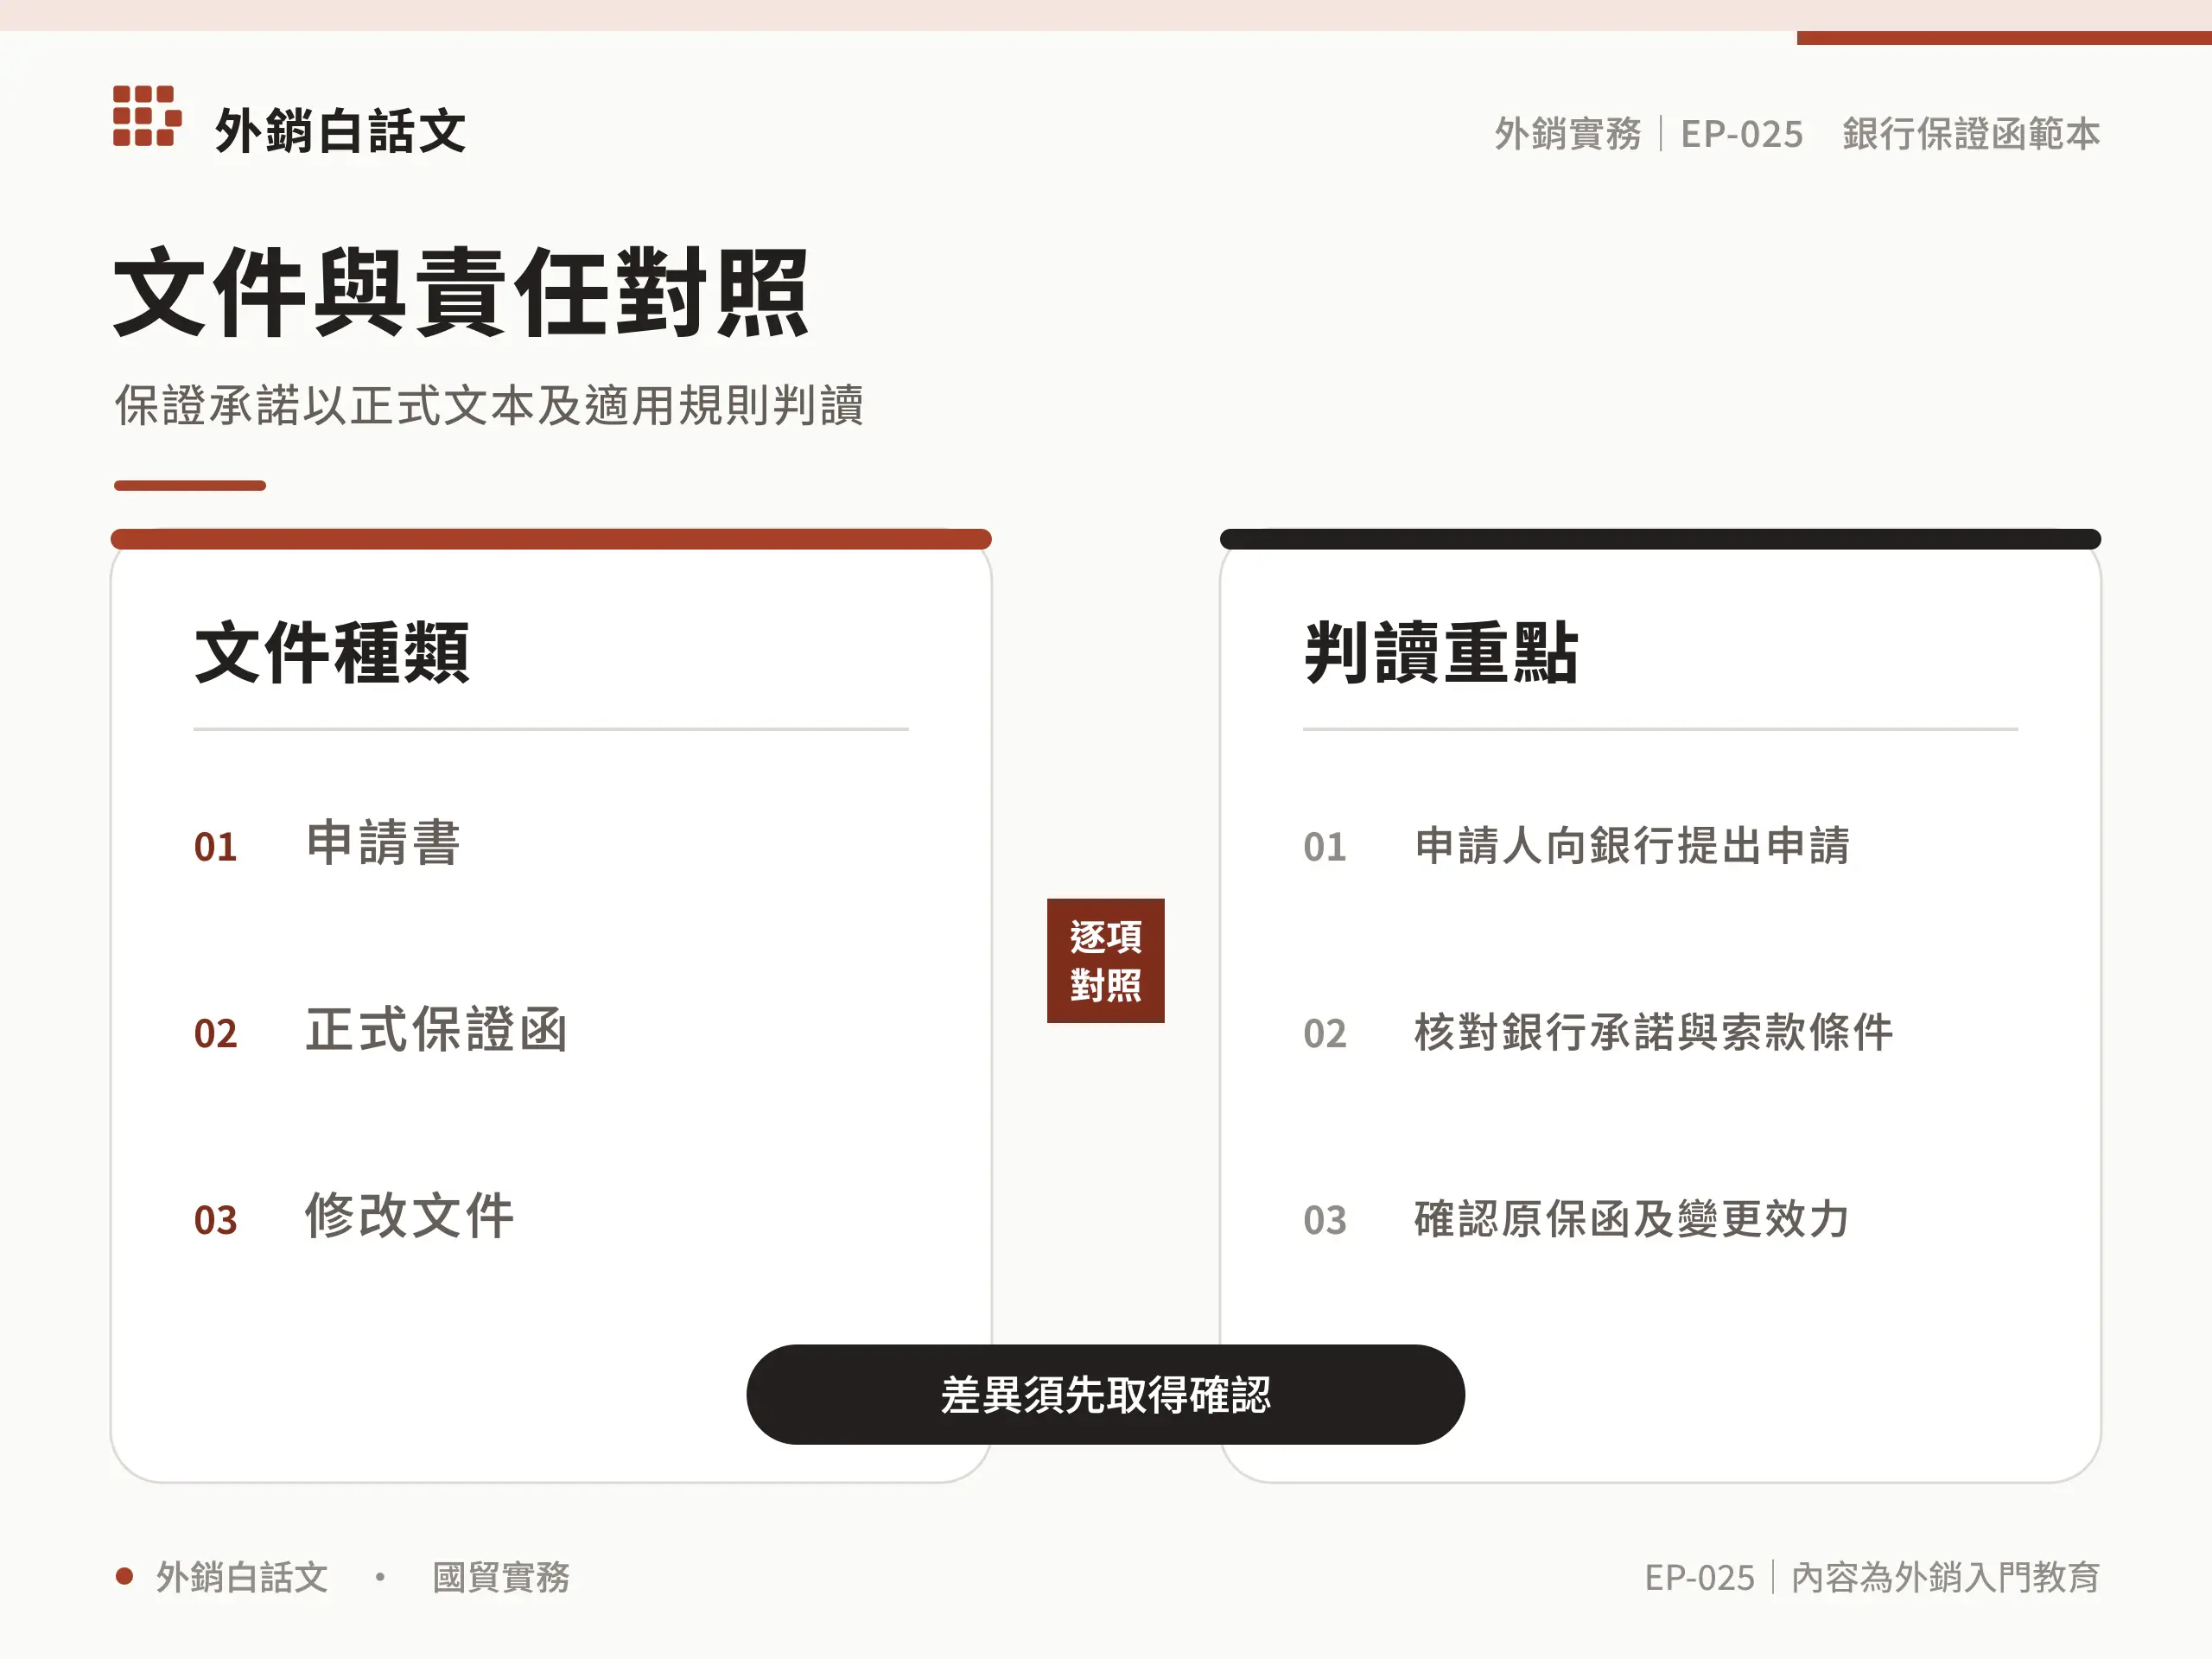
銀行保證函範本搜尋結果常把申請與正式承諾混在一起。第一步是讀文件的主詞:誰向誰申請、誰承諾付款、誰是受益人,而不只看檔名。
銀行保證函範本的用途先確認
| 文件 | 誰提供或填寫 | 用途 |
|---|---|---|
| 銀行申請書 | 申請人依銀行要求填寫 | 委託銀行開立,不等於正式付款承諾 |
| 受益人指定格式 | 受益人提出要求 | 供交易雙方與銀行審查是否可接受 |
| 銀行正式保函 | 出具保證的銀行簽發 | 依其文字向受益人作出承諾 |
舊版或特定採購格式不能通用
例如,第一銀行的 2019.04 申請書附件可用來辨識「委託銀行申請」的文件性質,但不能當成現行必用表單。正式辦理要向往來銀行取得適用版本。
另如工程會的特定廠商資格替代保證舊檔,用途不是所有履約保證或國際交易。銀行保證函範本的機關來源即使可靠,也不代表適合你的交易;版本與用途都要核對。
14 組欄位怎麼核對到交易條件
下表依ICC URDG 758 示範格式及實務審查需要,整理銀行保證函範本的 14 組核對項。14 組是方便作業的分類,不是法定固定欄位數,也不表示少一欄就必然無效。
身份、基礎契約與金額
先把申請人、受益人、銀行及基礎契約分開。公司簡稱可能與正式名稱不同,合約有多份時也需確認是哪一筆交易,不能把附件編號直接貼進所有銀行保證函範本。
| 核對組 | 要回答的問題 |
|---|---|
| 1.保證類型 | 擔保哪種義務,符合受益人需求嗎? |
| 2.編號與日期 | 文件版本及後續引用能否對應? |
| 3.銀行與簽發地 | 由哪個法律實體出具,在哪裡簽發? |
| 4.申請人 | 正式名稱及識別資料是否正確? |
| 5.受益人 | 有權依保函索款的對象是誰? |
| 6.基礎契約 | 對應哪份交易、編號及義務? |
| 7.幣別與金額 | 金額上限、幣別及文字是否一致? |
| 8.生效條件 | 何時生效,是否有事件或文件條件? |
| 9.索款聲明 | 受益人索款時須聲明什麼? |
| 10.文件與語言 | 須提示哪些文件,以何種語言? |
| 11.提示安排 | 方式、系統、地址與地點是否明確? |
| 12.到期 | 到期日期或事件如何確定? |
| 13.變動與解除 | 減額、展期、修改、費用及解除怎麼處理? |
| 14.規則與驗真 | 適用規則、法律、管轄及簽署驗真如何確認? |
生效、索款文件、提示及到期
核對銀行保證函範本時,對每列加上「契約要求、格式文字、差異、確認人」。例如契約只寫交貨日,保函卻另有到期日,兩者就必須分開確認;不能把履約日期當成保函自然到期的日期。
減額、修改與適用規則
金額會不會隨履約減少、修改由誰同意、費用如何負擔,都可能需要專門條款。銀行保證函範本上的選用文字不能因看似多餘就刪除,也不要自己換成信用狀規則;先記錄問題交銀行與法務確認。
到期、索款與銀行角色,哪些不能想當然
銀行保證函範本要連同提示條件判讀。只有金額與到期日正確,仍不代表文件種類、語言、提示方法及地點都符合約定。
到期和提示條件一起看
ICC Academy 對見索即付保證與 URDG 758 的說明可協助理解規則。URDG 758 不會自動適用每張保函,須核對文本是否明示採用;保函獨立性也不排除強制法或法院命令的影響。
例如,基礎契約的交貨日與保函到期日不同,受益人指定的提示地點又與銀行版本不一致。此時把差異交銀行和法務處理,不能自己延長日期後便當成已獲銀行承諾。
出具、通知及反擔保角色分清
銀行保證函範本可能出現多家銀行。通知銀行確認表面真實性,不當然代表它承擔保證付款義務;出具銀行、通知銀行與反擔保銀行要依各自承諾辨識。若先需要理解種類,可看銀行保證函的用途與申請流程。
交給銀行與法務前,整理一份待確認清單
銀行保證函範本的實用交付,是交易條件表與問題清單。把基礎契約、受益人要求、幣額、期限、格式版本及差異整理在一起,讓各方能針對同一版本討論。
銀行確認與內部審查的分工
銀行確認是否願意依該文字開立,法律或採購人員確認能否符合交易及受益人需求。受益人指定格式不保證銀行接受,銀行提出修訂也不代表受益人已同意。
哪些差異不能自行改完就簽
若銀行要求改提示方式,先保留修改前後文字,請受益人與法務評估影響,再確認最終版本。銀行保證函範本不會保證授信核准、額度、費率或法律效力;條件未確認就不要當作可簽終稿。
用欄位表找出差異,再形成正式文件
銀行保證函範本的價值,在於讓角色、金額、期限與索款條件的差異提早浮現。先分清文件用途,逐欄對照契約,再由銀行與專業審閱者確認,才進入正式開立程序。
重點整理
銀行保證函申請書就是正式保函嗎?
不是。申請書是客戶委託銀行開立的文件,正式保函是銀行對受益人作出的承諾。使用銀行保證函範本前,先確認文件主詞與用途。
網路範本可以直接填寫簽署嗎?
不宜。銀行保證函範本可能是舊版、特定採購用途或申請書;應先對照交易條件、銀行現行要求與受益人需求,再由銀行和法務確認。
受益人指定格式銀行一定接受嗎?
不一定。銀行保證函範本及條件仍須由銀行審查可開立性;若需修改,受益人與法務也要確認相容性,不能把指定格式當成核准。
保函是否一定適用 URDG 758?
不是每張都自動適用。核對銀行保證函範本及正式文本是否明示採用 URDG 758,並由專業人員確認規則、法律與管轄,不能自行換成信用狀規則。
到期日和索款提示地點應如何核對?
把銀行保證函範本的到期日期或事件、提示方式、地址、地點、文件及語言一起核對。履約期限不等於保函到期,個別索款效力應請專業人員判斷。