內容目錄
顯示
日本進口申報原則上由『進口貨物的人』提出,報關行通常是代理申報,不會因此接手進口人的全部責任。在一般進口交易中,日本海關說明通常以發票或提單上的 consignee 為起點,但只把名字填上去,不代表一定符合進口人資格。
境外公司若要以非居民身分處理日本海關程序,可能需要指定日本的 Customs Procedure Agent;是否還要聘請持牌報關行,以及產品法規、消費稅與商業責任,仍需分開確認。
若你還在確認產品分類與原產證明,可先讀進口商責任與首批進口準備,再搭配日本 PSE 認證指南建立站內作業脈絡。
日本進口責任人 的核心是什麼?
日本 Customs Law 下的 importer、declarant、consignee、Customs Procedure Agent 與 customs broker 是不同角色。企業應先釐清誰掌握貨物、交易與申報資料,再決定誰以什麼資格提出申報及承擔後續文件與稅款責任。
先抓三條判斷界線
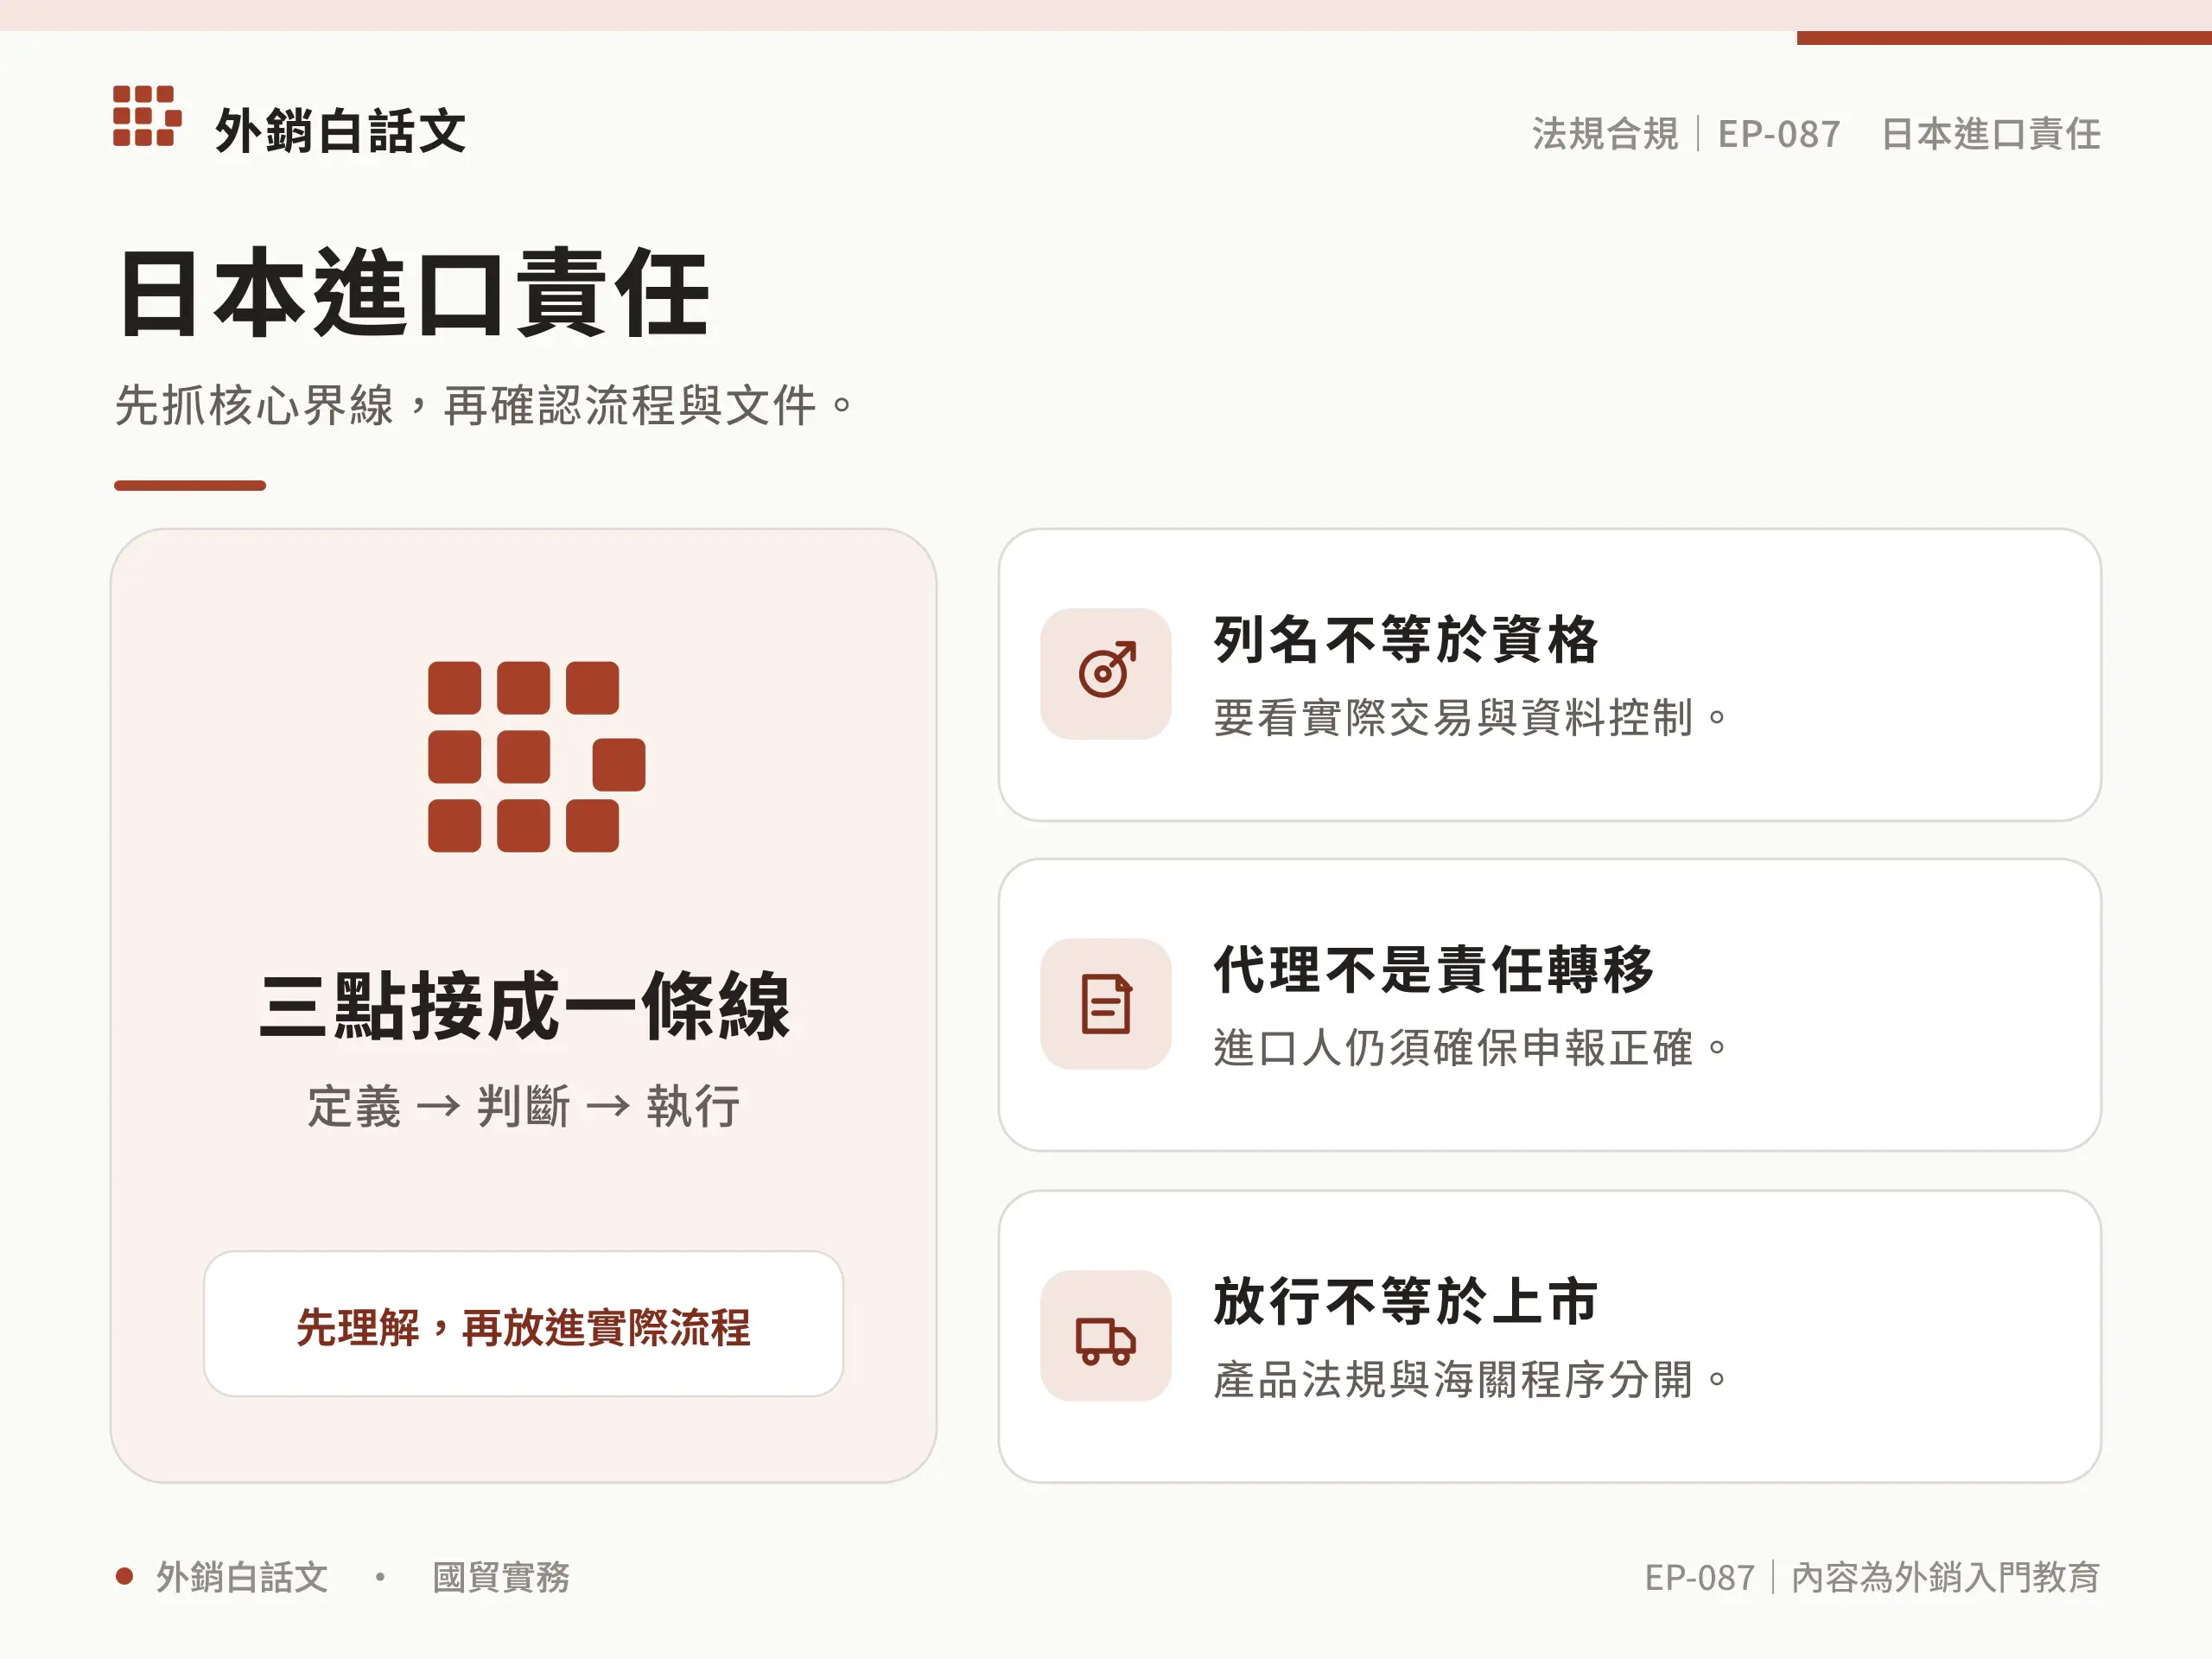
| 判斷界線 | 實務說明 |
|---|---|
| 名字不等於資格 | 發票或提單列名只是重要事實之一,仍要看誰實際進口並能正確申報。 |
| 代理不接管全部責任 | 報關行代送資料,不代表進口人可不掌握分類、估價、許可與貨物資訊。 |
| 海關與產品法分開 | 取得 import permit 不等於完成 PSE、食品、醫療器材或其他產品法規。 |
五步實作流程
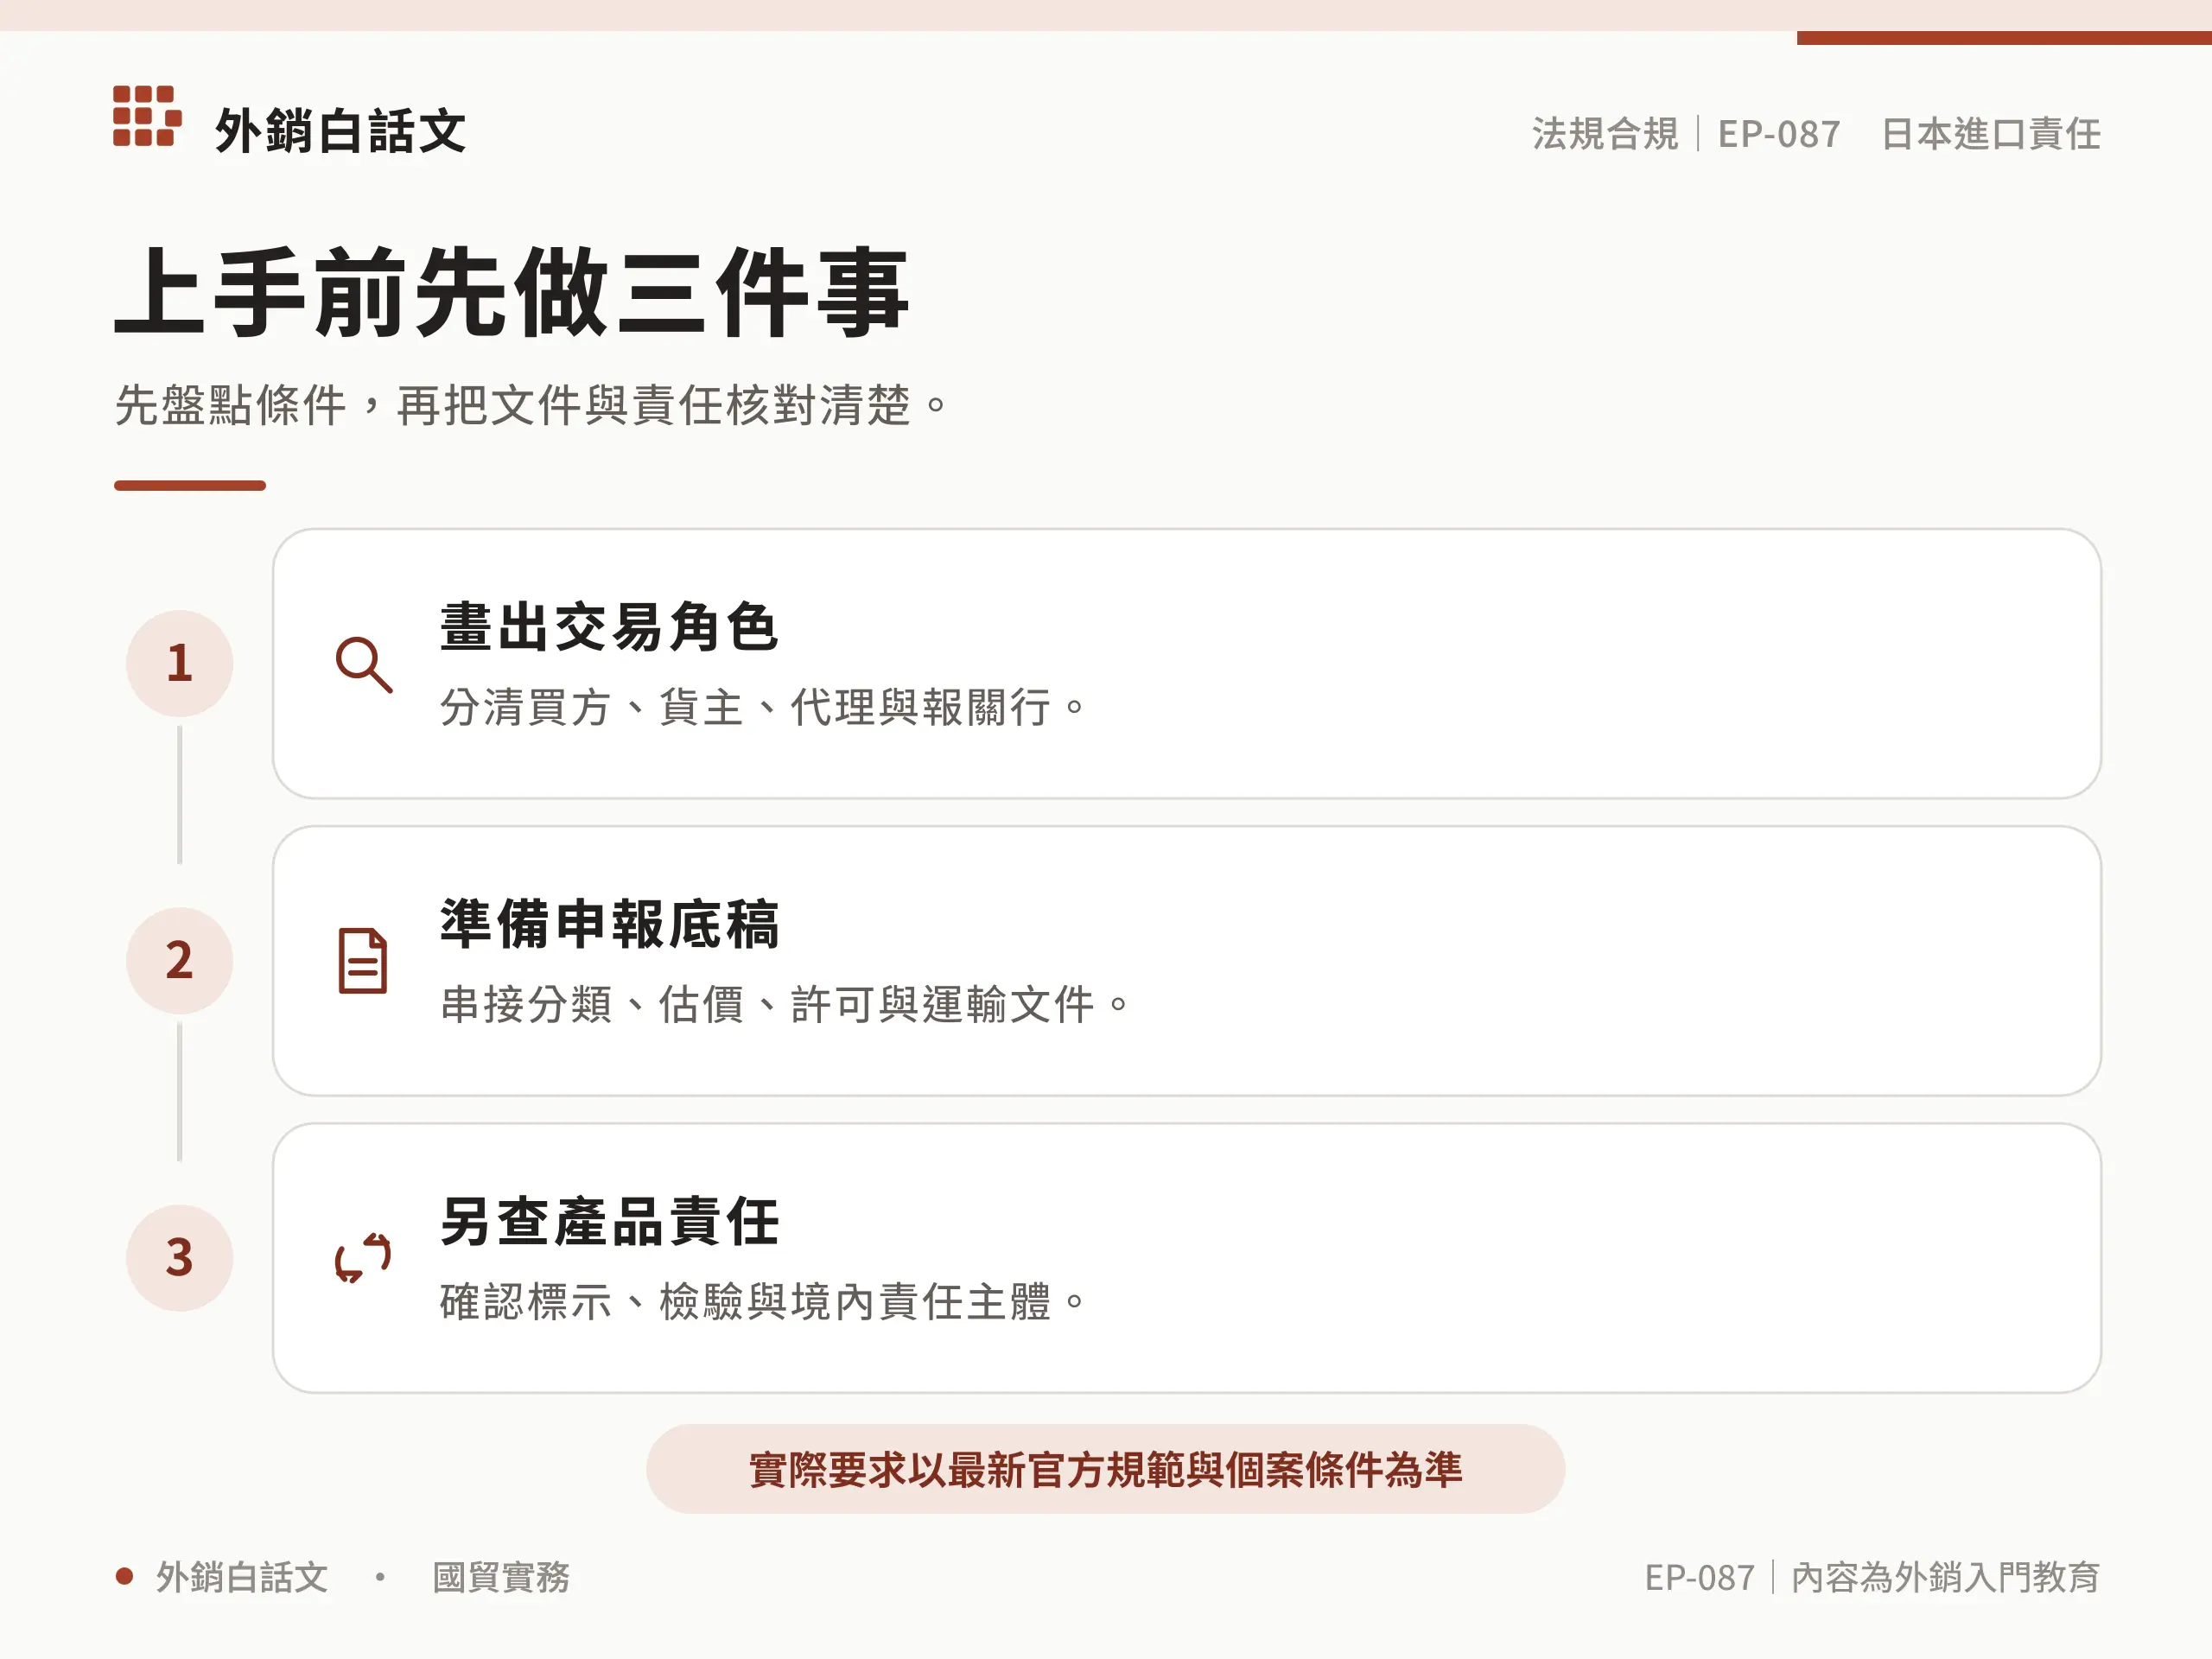
1. 畫出交易角色
列出賣方、買方、consignee、貨主、非居民、代理、報關行與日本境內銷售主體。
2. 確認進口人資格
依銷售合約、發票、提單、貨權與實際資料控制,判斷誰是申報主體。
3. 安排非居民代理
境外主體需要辦理日本海關程序時,確認是否指定 Customs Procedure Agent 並完成通知。
4. 建立申報文件包
準備 invoice、B/L 或 AWB、packing list、運保費、產證、許可與估價分類資料。
5. 分開完成市場責任
另行確認產品安全、標示、稅務、消費者與售後責任,不用 import permit 取代。
上線或申報前要留哪些文件?
| 文件/資料 | 至少要能證明什麼 |
|---|---|
| 交易與貨權 | 買賣合約、訂單、發票、Incoterms 與付款 |
| 運輸與 consignee | B/L、AWB、到貨通知與收貨安排 |
| 申報底稿 | HS、完稅價格、原產地、數量與許可 |
| 代理安排 | Customs Procedure Agent 通知、授權與報關委任 |
| 產品合規 | 適用法規、責任主體、檢驗、標示與保存 |
三個常見錯誤
把 consignee 當萬用答案
只列名但不參與進口交易或不掌握貨物資訊,未必符合日本海關的進口人判斷。
以為報關行承擔全部
代理申報仍需要進口人提供正確、完整且可驗證的資料。
拿進口許可當產品核准
海關放行與產品上市法規是不同層次,必須各自完成。
給台灣企業的落地檢查
- 產品、交易國、責任主體與規則版本已固定。
- 結論能從原始文件、公式與系統紀錄反向重演。
- 資料矛盾、例外與臨界值已由有權角色覆核。
- 產品、供應商、價格、規則或平台變更時會觸發重查。
本文是一般外銷實務教育,不是個案法律、稅務、海關或制裁意見。正式申報、投標、放行或拒絕交易前,仍應按實際法域與案件向主管機關或合格專業人士確認。
常見問題
台灣公司可以自己當日本進口人嗎?
非居民安排有特定程序與責任,需依交易模式確認 Customs Procedure Agent、報關與其他法規安排。
Customs Procedure Agent 就是報關行嗎?
不一定。日本海關說明兩者角色不同;若代理從事報關業務,仍涉及報關執照與委任。
DDP 報價就代表賣方一定能當進口人嗎?
不代表。Incoterms 分配契約費用與風險,不能創造當地法律上的申報資格。