內容目錄
顯示
實質轉型是貨物使用多國材料、零件或製程時,用來判斷哪一個國家或地區賦予貨物最終原產地的概念。以台灣一般出口原產地證明規則為例,除主管機關因進口國、貨品或區域另有認定外,可能檢視稅則前六位碼變更、附加價值率超過 35%,或特定貨品是否完成貿易署公告的重要製程。
這不只是名詞或表單問題;實質轉型 會影響申報價格、稅負、優惠資格與海關查核結果。一旦前提、資料口徑或責任分工錯誤,可能造成補稅、受罰、延誤通關或失去優惠資格。
但這不是一條能套用到全世界、所有 FTA 或所有 Made in 標示的公式。正確的起點,是先確認目的國、貨品、用途與適用規則,再核對 BOM、稅則分類、製程、成本與批次證據。本文提供的是一般資訊與文件準備框架,不替任何個案判定原產國、HS/CCC 號列、優惠資格或法律結論。
為什麼原產地不能只看「最後在哪裡出貨」?
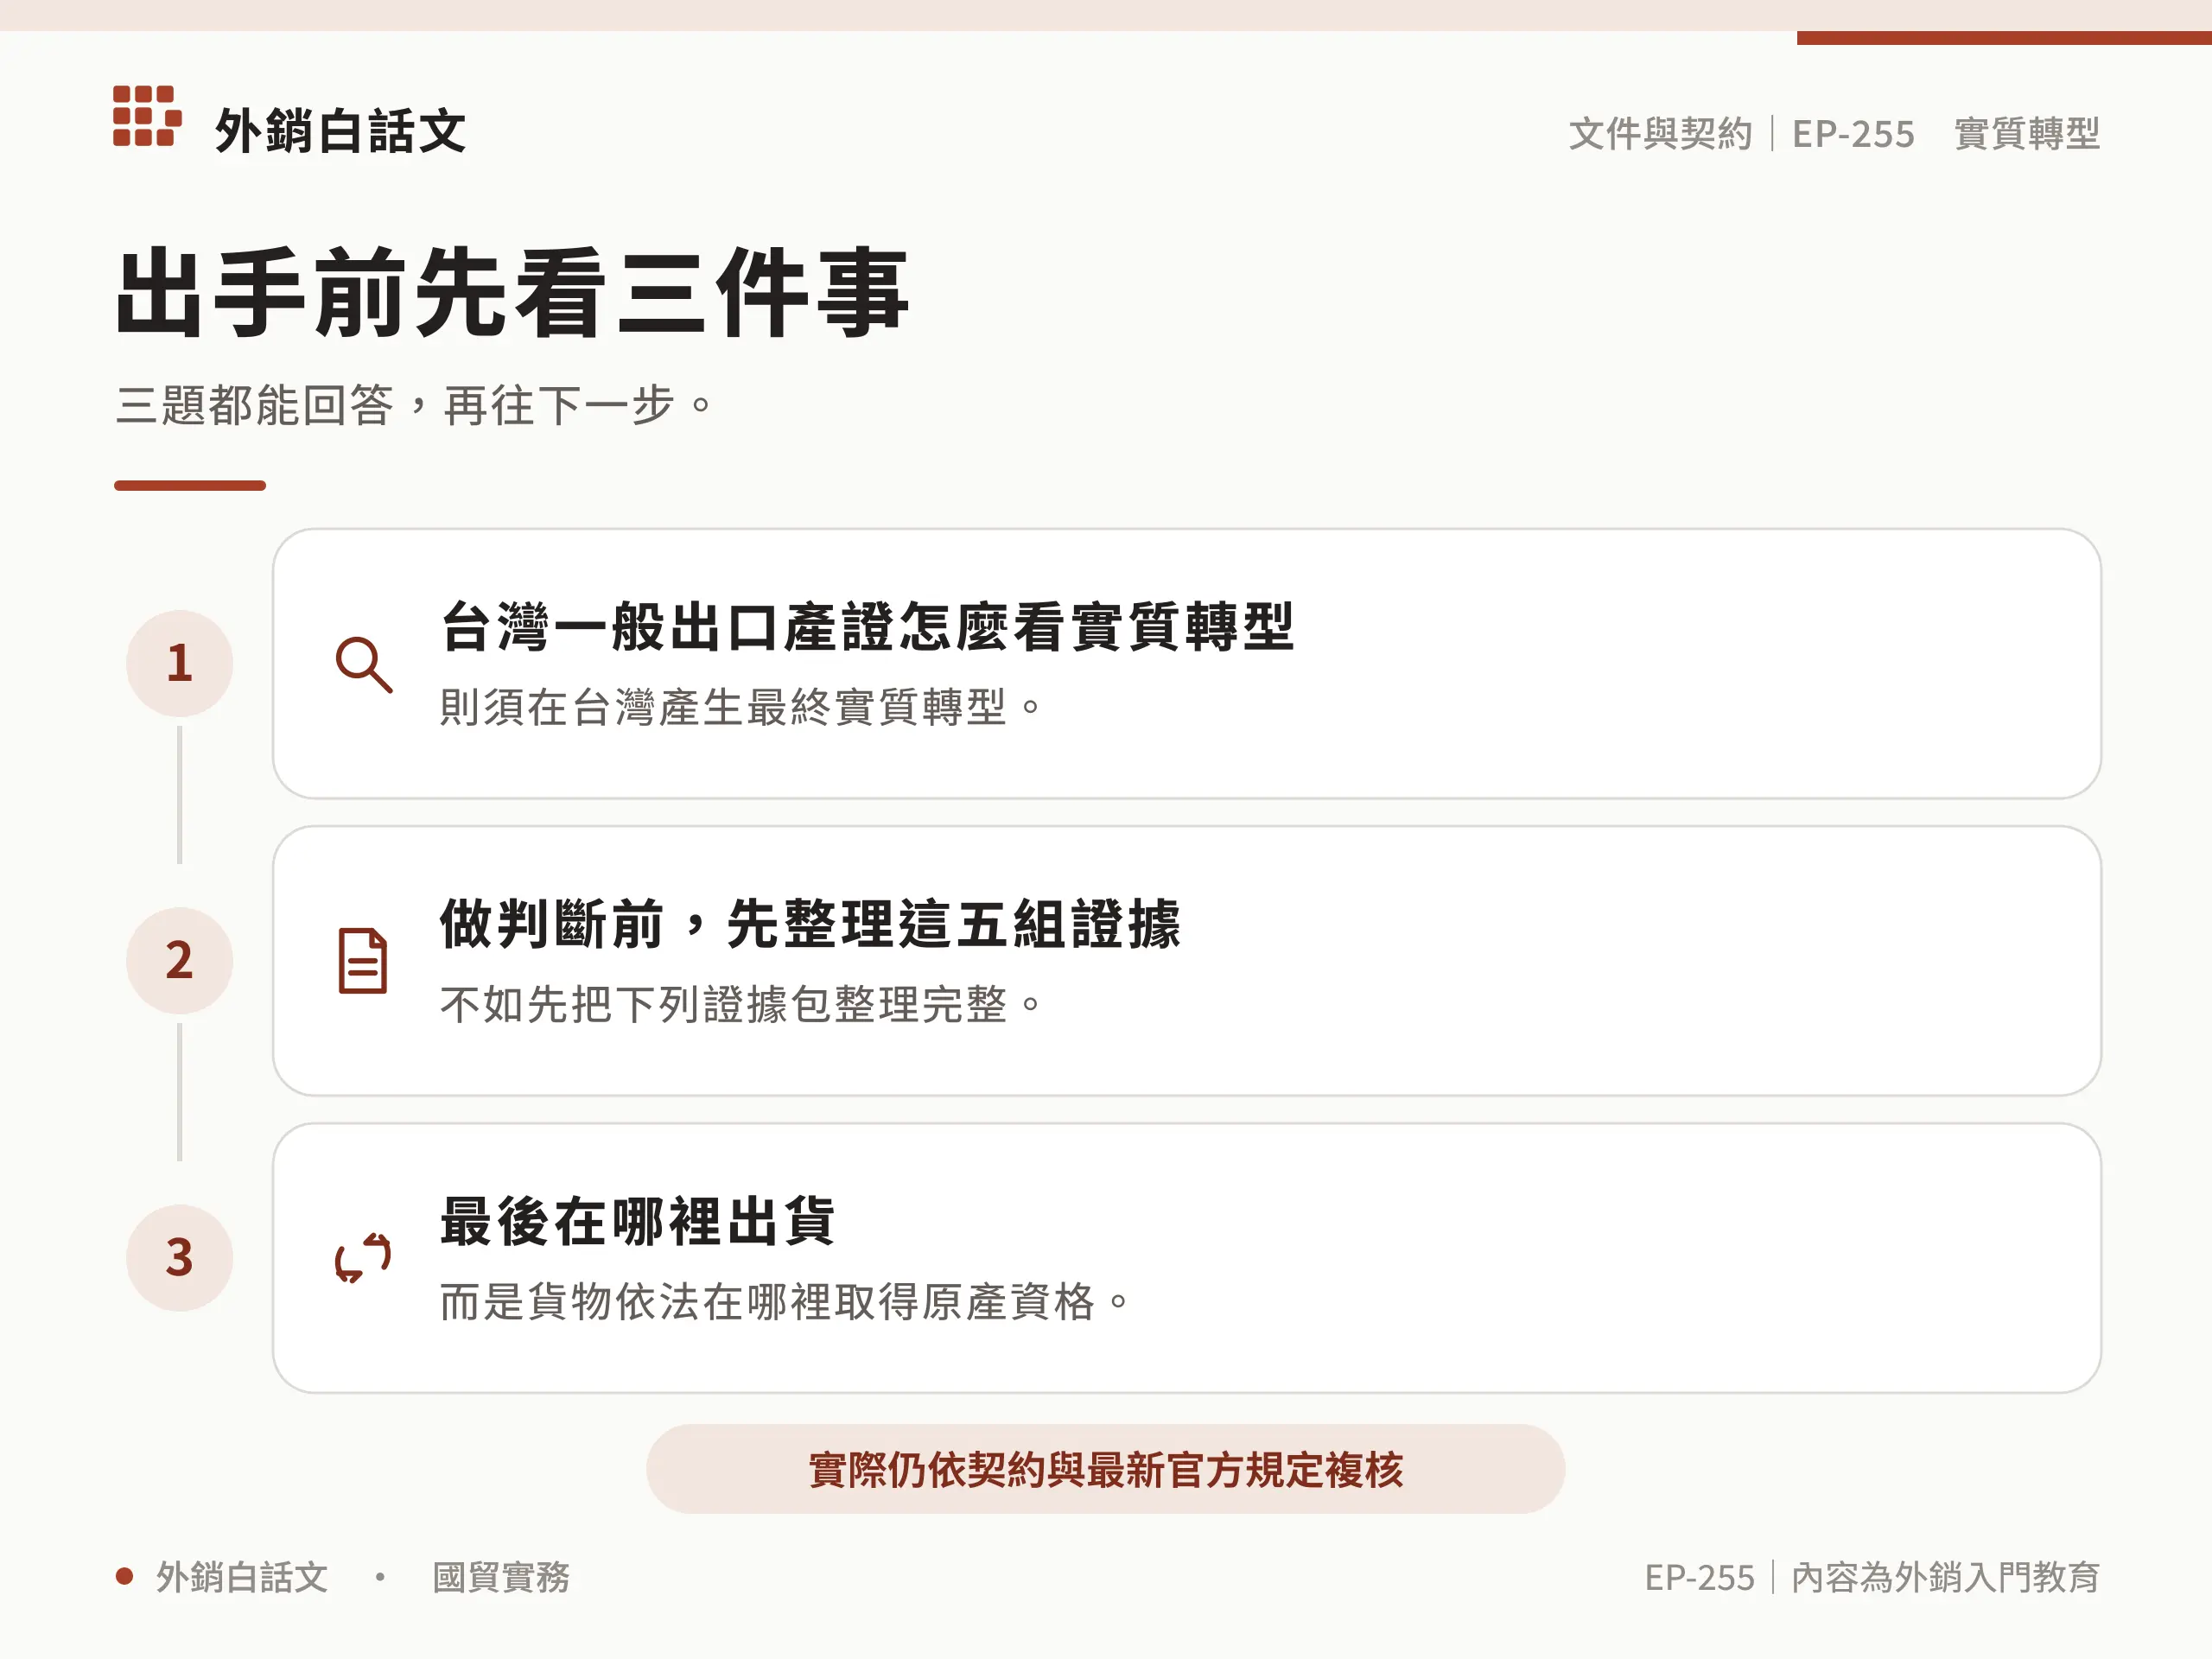
原產地常被形容為貨物的「經濟國籍」。它回答的不是品牌在哪裡註冊、產品由哪家公司設計,或貨櫃最後從哪個港口出發,而是貨物依法在哪裡取得原產資格。
如果產品完全在一個國家取得或生產,判斷通常比較直接。當原料來自甲國、零件在乙國加工、最後在台灣組裝時,才需要進一步分析:台灣所做的加工是否足以成為「最終實質轉型」。
而且,同一件產品可能同時遇到不同用途的原產地規則,例如:
- 一般進出口申報;
- FTA/ECFA 優惠關稅;
- Made in 或產地標示;
- 反傾銷、配額或其他貿易措施;
- 政府採購、客戶稽核或銀行文件。
WTO 的原產地規則說明也指出,非優惠原產地的全球調和工作尚未完成,各國制度仍有差異。因此,看到別國案例或單一百分比時,不能直接拿來當全球答案。
台灣一般出口產證怎麼看實質轉型?
依現行《原產地證明書及加工證明書管理辦法》第 3 條,輸出貨品要以台灣為原產地,須完全在台灣取得或生產;若加工、製造或原材料涉及台灣與其他國家或地區共同參與,則須在台灣產生最終實質轉型。
第 5 條提供一般判準,但條文一開始就保留例外:貿易署可能為配合進口國規定、貨品特性或特定區域另為認定。所以實務上應先查目的國與特定貨品公告,再看下列條件。
| 台灣一般判準 | 核心問題 | 主要證據 | 常見錯誤 |
|---|---|---|---|
| 稅則前六位碼相異 | 加工後成品與原材料的前六位稅則是否不同? | 成品與材料規格、HS/CCC 分類及理由 | 稅則分類尚未確認,就先宣稱已變碼 |
| 附加價值率超過 35% | 未變碼時,是否符合台灣法規的 FOB/CIF 公式? | 出口 FOB、直間接進口材料與零件 CIF、成本底稿 | 把毛利率或台灣採購比例當成法定附加價值率 |
| 公告的重要製程 | 特定貨品是否完成貿易署公告的製程? | 製程、設備、工單、技術與品質紀錄 | 公司自行稱「核心製程」,卻沒有主管機關公告依據 |
判準一:稅則前六位碼相異
這項測試必須建立在正確的貨品分類上。需要比較的是加工後成品與原材料所屬的海關進口稅則前六位碼,而不是只看品名變了沒有。
若材料或成品的 HS/CCC 分類本身仍有疑義,應先釐清分類。否則,一個錯誤分類會讓「有沒有變碼」的結論一起失真。也要注意,這裡的前六位碼是台灣一般出口產證規則的表述;個別 FTA 的產品特定規則可能要求章、節、目或其他不同層級。
判準二:附加價值率超過 35%
在前六位碼沒有改變的情況下,台灣法規另列附加價值率超過 35% 的可能路徑。法定公式為:
(貨品出口價格 FOB-直、間接進口原材料及零件價格 CIF)÷ 貨品出口價格 FOB
這不是企業財報上的毛利率,也不是把「台灣發生的成本」全部相加後自行選一個分母。材料價格、直接與間接範圍、FOB/CIF 基礎、匯率、成本期間與 BOM 版本都會影響證據。金額重大的個案應由關務、會計與法遵人員共同覆核,不宜只靠試算表一格百分比下結論。
判準三:特定貨品完成公告的重要製程
「重要製程」不是公司內部認為重要就算,而是特定貨品符合貿易署公告的製程要求。
貿易署的原產地證明書管理法規頁列有特定貨品與特定市場的公告,發布前應再次確認最新版本與適用範圍。
換句話說,三種判準不是讓企業挑一個最方便的說法,而是要先把法規範圍、例外、產品事實與證據對齊。
哪些加工可能不算實質轉型?
「有在台灣加工」不等於「原產地就變成台灣」。同一管理辦法第 5 條把下列作業列為非實質轉型:
- 運送或儲存期間必要的保存作業;
- 為銷售或裝運進行分類、分級、分裝、包裝、加作記號或重貼標籤;
- 組合或混合後,未使貨品特性產生重大差異;
- 簡單切割、簡易接合、裝配或組裝;
- 檢測、簡單乾燥、稀釋或濃縮,而且沒有改變貨品性質。
這份清單提醒企業:評估不能只用「有工廠、有人工、有加工費」作證明。應把加工前後的產品規格、功能、性質、製程深度、設備與工時完整呈現,再由適當主管機關或專業人員依適用規則判斷。
它也不是一份「做到哪一步就能過關」的最低加工指南。刻意安排簡易加工、轉運、貼標或換包裝來改變產地聲明,可能增加通關、行政處分與商譽風險。
一般原產地、FTA 與 Made in 要分三條線
一般非優惠原產地
一般原產地可用於一般關稅、進出口申報、標示、統計或其他貿易措施。台灣出口產證與進口原產地雖有相近的實質轉型概念,但法源、程序與案件角色不同,不能省略適用範圍。
關務署的原產地規則頁說明,台灣一般進口貨物若涉及兩個以上國家或地區,以產生最終實質轉型的國家或地區為原產地;若是與台灣有貿易協定或協議的進口貨物,則依各協定的認定基準。
FTA/ECFA 優惠原產地
FTA/ECFA 原產地是為了判斷貨物能否取得協定優惠。
依貿易署產證申辦說明,一般與外貨產證屬非優惠性關稅產證,ECFA 與 FTA 產證則屬優惠性關稅產證。
優惠案件要查協定本文、產品特定原產地規則(PSR)與行政程序,可能包括:
- 指定層級的稅則分類變更;
- 區域產值含量及其專屬公式;
- 特定製造或加工程序;
- 累積、微量容許與可互換材料;
- 直接運輸或非操作條件;
- 原產聲明、證明與資料保存。
因此,符合台灣一般原產地不代表一定符合某一項 FTA;反過來也不能拿一份 FTA 的 PSR 取代所有一般原產地用途。
Made in/產地標示
Made in 標示與原產地有關,但還要看產品銷售地、產品類別與當地標示規範。原產地證明書是支持特定申報或交易用途的文件,不代表所有國家的包裝、廣告或平台標示都自動合規。
若產品同時銷往美國、歐盟與其他市場,應為各市場建立獨立的規則矩陣,而不是沿用同一句「Made in Taiwan」。
美國比較提醒:美國 CBP 在部分個案會分析加工後是否產生新的名稱、性質或用途,並綜合零件角色、加工深度、技能與測試等情況。例如 CBP CROSS 裁定 H317645呈現這種分析方式。但它是美國特定用途與個案的判斷,不能取代台灣法規,也不能當作全球標準。
做判斷前,先整理這五組證據
主管機關與簽發單位需要的是能夠核對、追溯與重演的資料。與其先問「這樣算不算」,不如先把下列證據包整理完整。
1. 成品與原料分類
- 成品、半成品與主要材料的規格書、圖面、照片及用途;
- 各項 HS/CCC 號列與分類理由;
- 稅則預審、既有核定或報關紀錄;
- 產品規格或製程改變時的分類版本紀錄。
2. BOM 與材料來源
- 有版次與生效日期的 BOM;
- 供應商名稱、材料品號、數量與批次;
- 供應商原產聲明、原產地證明、發票及進口報單;
- 多供應商替代料與原產地變更紀錄。
3. 製程與工廠事實
- 從進料到成品的製程流程圖;
- 工單、設備、人員工時、技術參數與品質檢測;
- 加工前後產品功能、結構與性質差異;
- 生產地點、委外加工者與各站點責任。
4. 成本與價格基礎
- 出口 FOB 價格與其交易文件;
- 直、間接進口原材料及零件的 CIF 資料;
- 成本項目、匯率、計算期間與分攤方法;
- BOM、成本表與出口批次的對應版本。
5. 出貨批次與資料留存
- 採購、進料、生產、庫存、出口報單與客戶訂單的串接;
- 產證號碼與實際出貨批次;
- 變更管理、簽核與資料存取權限;
- 稽核時可快速還原的索引。
管理辦法第 28 條規定,貿易署得要求申請人提供貨品來源或加工資料,申請人應自簽發日起保存五年。企業內部保存政策若涉及其他法規、FTA 或客戶要求,應採較嚴格或較長的適用條件,不宜只看這一條。
不確定時,不要用自評結果直接出貨
可以依下列順序降低風險:
- 先確定市場與用途。是一般出口產證、進口申報、FTA 優惠,還是 Made in 標示?
- 固定產品事實。鎖定成品規格、材料 BOM、供應商、製程與預計出貨批次。
- 確認分類與規則。查成品及材料稅則、協定 PSR、特定貨品公告與進口國要求。
- 建立證據包。把製程、成本、來源與批次資料做成可核對索引。
- 在出貨前覆核。請貿易署、產證簽發單位、海關、報關/關務顧問與法遵人員依案件角色確認。
台灣進口案件若原產地有疑義,可另評估依關稅法及相關辦法申請原產地預先審核。這類程序需要完整產品、材料與製程資料;預審也不會替日後變更的產品事實背書。
常見問題
實質轉型一定要稅則前六位碼改變嗎?
不一定。就台灣一般出口產證規則而言,未造成前六位碼改變時,仍可能檢視附加價值率是否超過 35%,或特定貨品是否完成貿易署公告的重要製程。但應先確認主管機關是否有另行認定,FTA 與進口國規則也要各自查。
附加價值超過 35% 就一定是台灣製嗎?
不能這樣保證。35% 有特定法規範圍與 FOB/CIF 計算方式,還要核對特定貨品、進口國要求、非實質作業與證據。若問題是包裝上的 Made in Taiwan,還須檢查銷售市場的標示規則。
簡單組裝、包裝或貼標算實質轉型嗎?
台灣管理辦法將簡易接合、裝配或組裝,以及多種包裝、分類與貼標作業列為非實質轉型。實際案件仍應由主管機關依產品與製程事實認定,不要只憑加工費或作業時間自行判斷。
FTA 也都看 35% 嗎?
不一定。每個協定、每項產品的 PSR 與區域產值公式都可能不同,還可能有累積、微量、運輸及證明條件。應依成品 HS 打開對應規則,而不是套用一般 35%。
判斷實質轉型最少需要哪些資料?
至少要有成品與原料的分類依據、版本化 BOM、材料來源、完整製程、FOB/CIF 與成本底稿,以及能串起生產和出口的批次資料。資料越完整,越能讓主管機關或專業人員針對真正爭點判斷。
結語:先做制度分流,再做證據判斷
實質轉型不是一個「加工比例達標就自動換國籍」的捷徑。對台灣業者而言,最重要的不是先背 35%,而是依序確認市場與用途、查對適用規則、固定 HS 與產品事實,最後用 BOM、製程、成本和批次證據支持判斷。
在報價、量產或出貨前完成這套工作,通常比貨物到港後再補資料更可控。若案件涉及高金額、特定貨品、跨國委外、多項 FTA 或產地標示,請務必取得主管機關與適格專業人員的個案意見。
來源
以下為本段使用的資料: