內容目錄
顯示
國貨復運進口,是原先外銷的國貨因故退貨,再運回台灣的通關情境。辦理前先確認退回的是原出口貨物、原出口時間與退貨原因,再依適用條件申請,不能只憑「退貨」就認定所有稅費免除。
外銷品退回後是否補徵已退原料關稅、是否整修再出口,以及如何核對原貨,會影響資金與申報安排。先把出口、退稅與後續用途整理好,能減少貨已到台灣卻缺關鍵證據的情況。
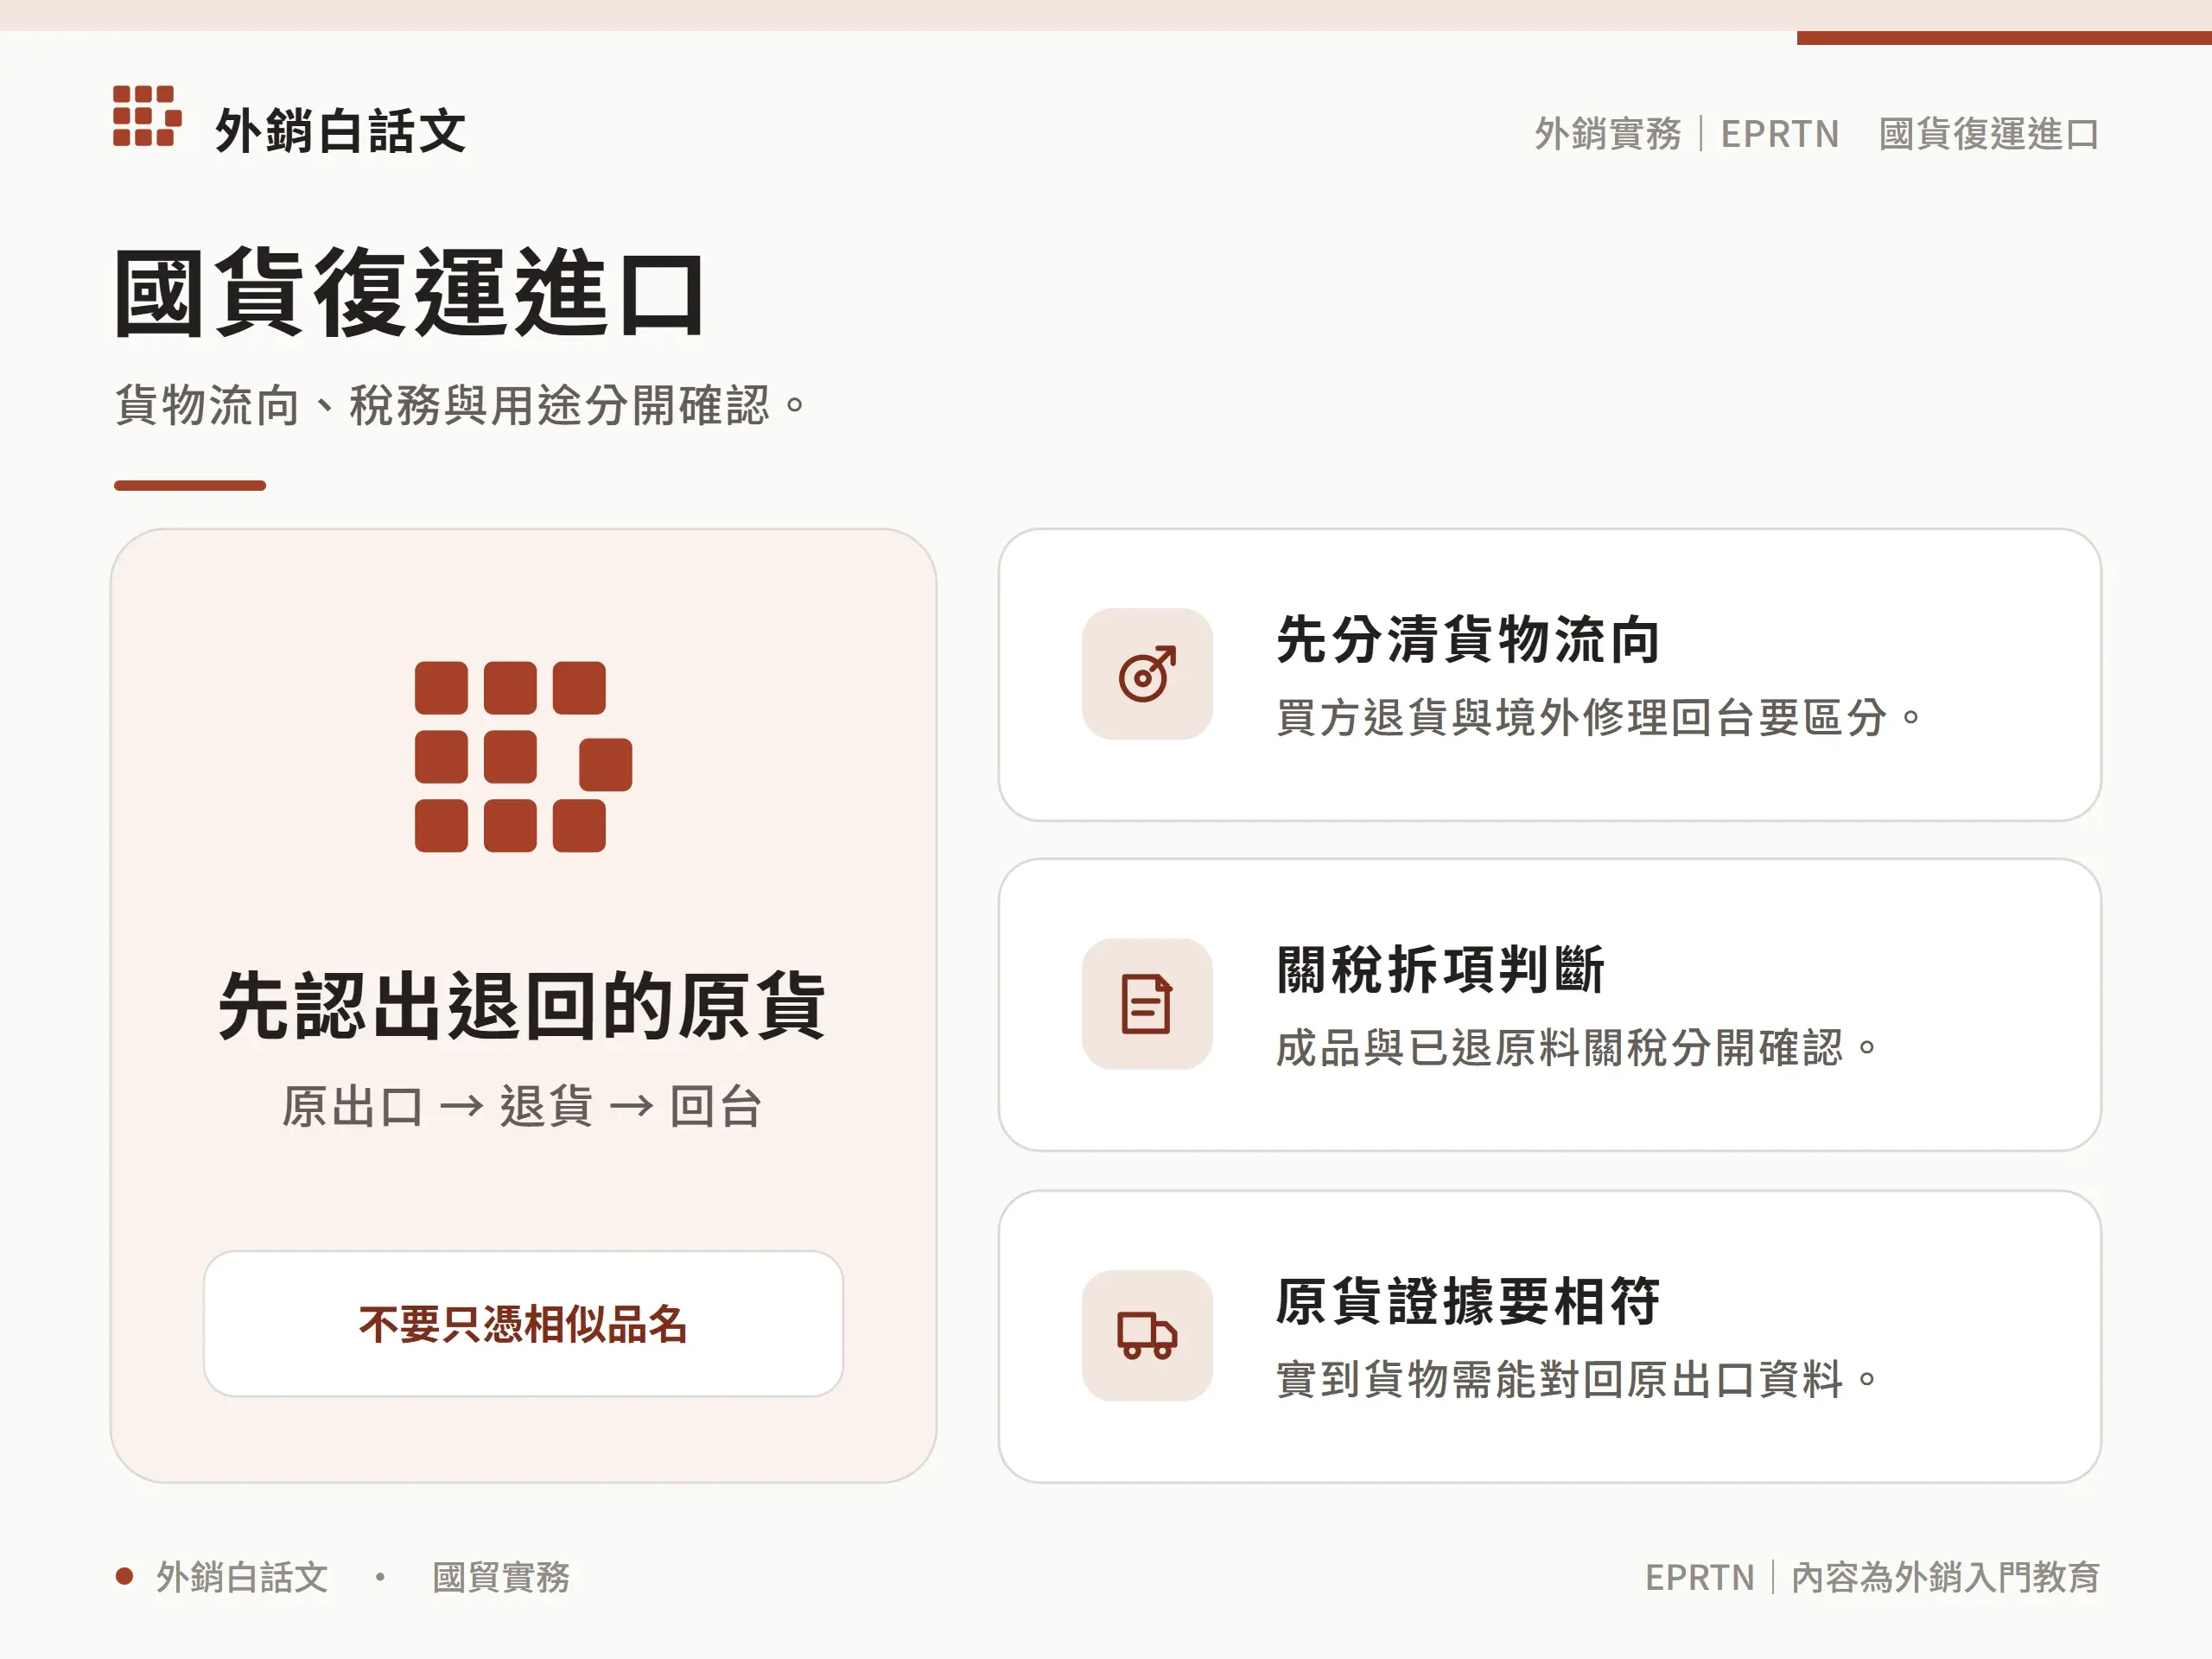
國貨復運進口適用哪種退貨?先分清貨物流向
原先外銷國貨退回台灣的情境
典型國貨復運進口,是台灣外銷品交給海外買方後,因品質、規格或其他原因退回。重點是原出口與本次退回的貨能互相對應,並保留退貨原因及交易往來資料。(關務署及各關官方說明)
可以先畫一條貨物流向:台灣出口、海外退貨、回台。再標出每次的單據與日期,讓報關行知道這次申請依據;品名相似或曾經出口過同類商品,都不足以證明這批就是原貨。
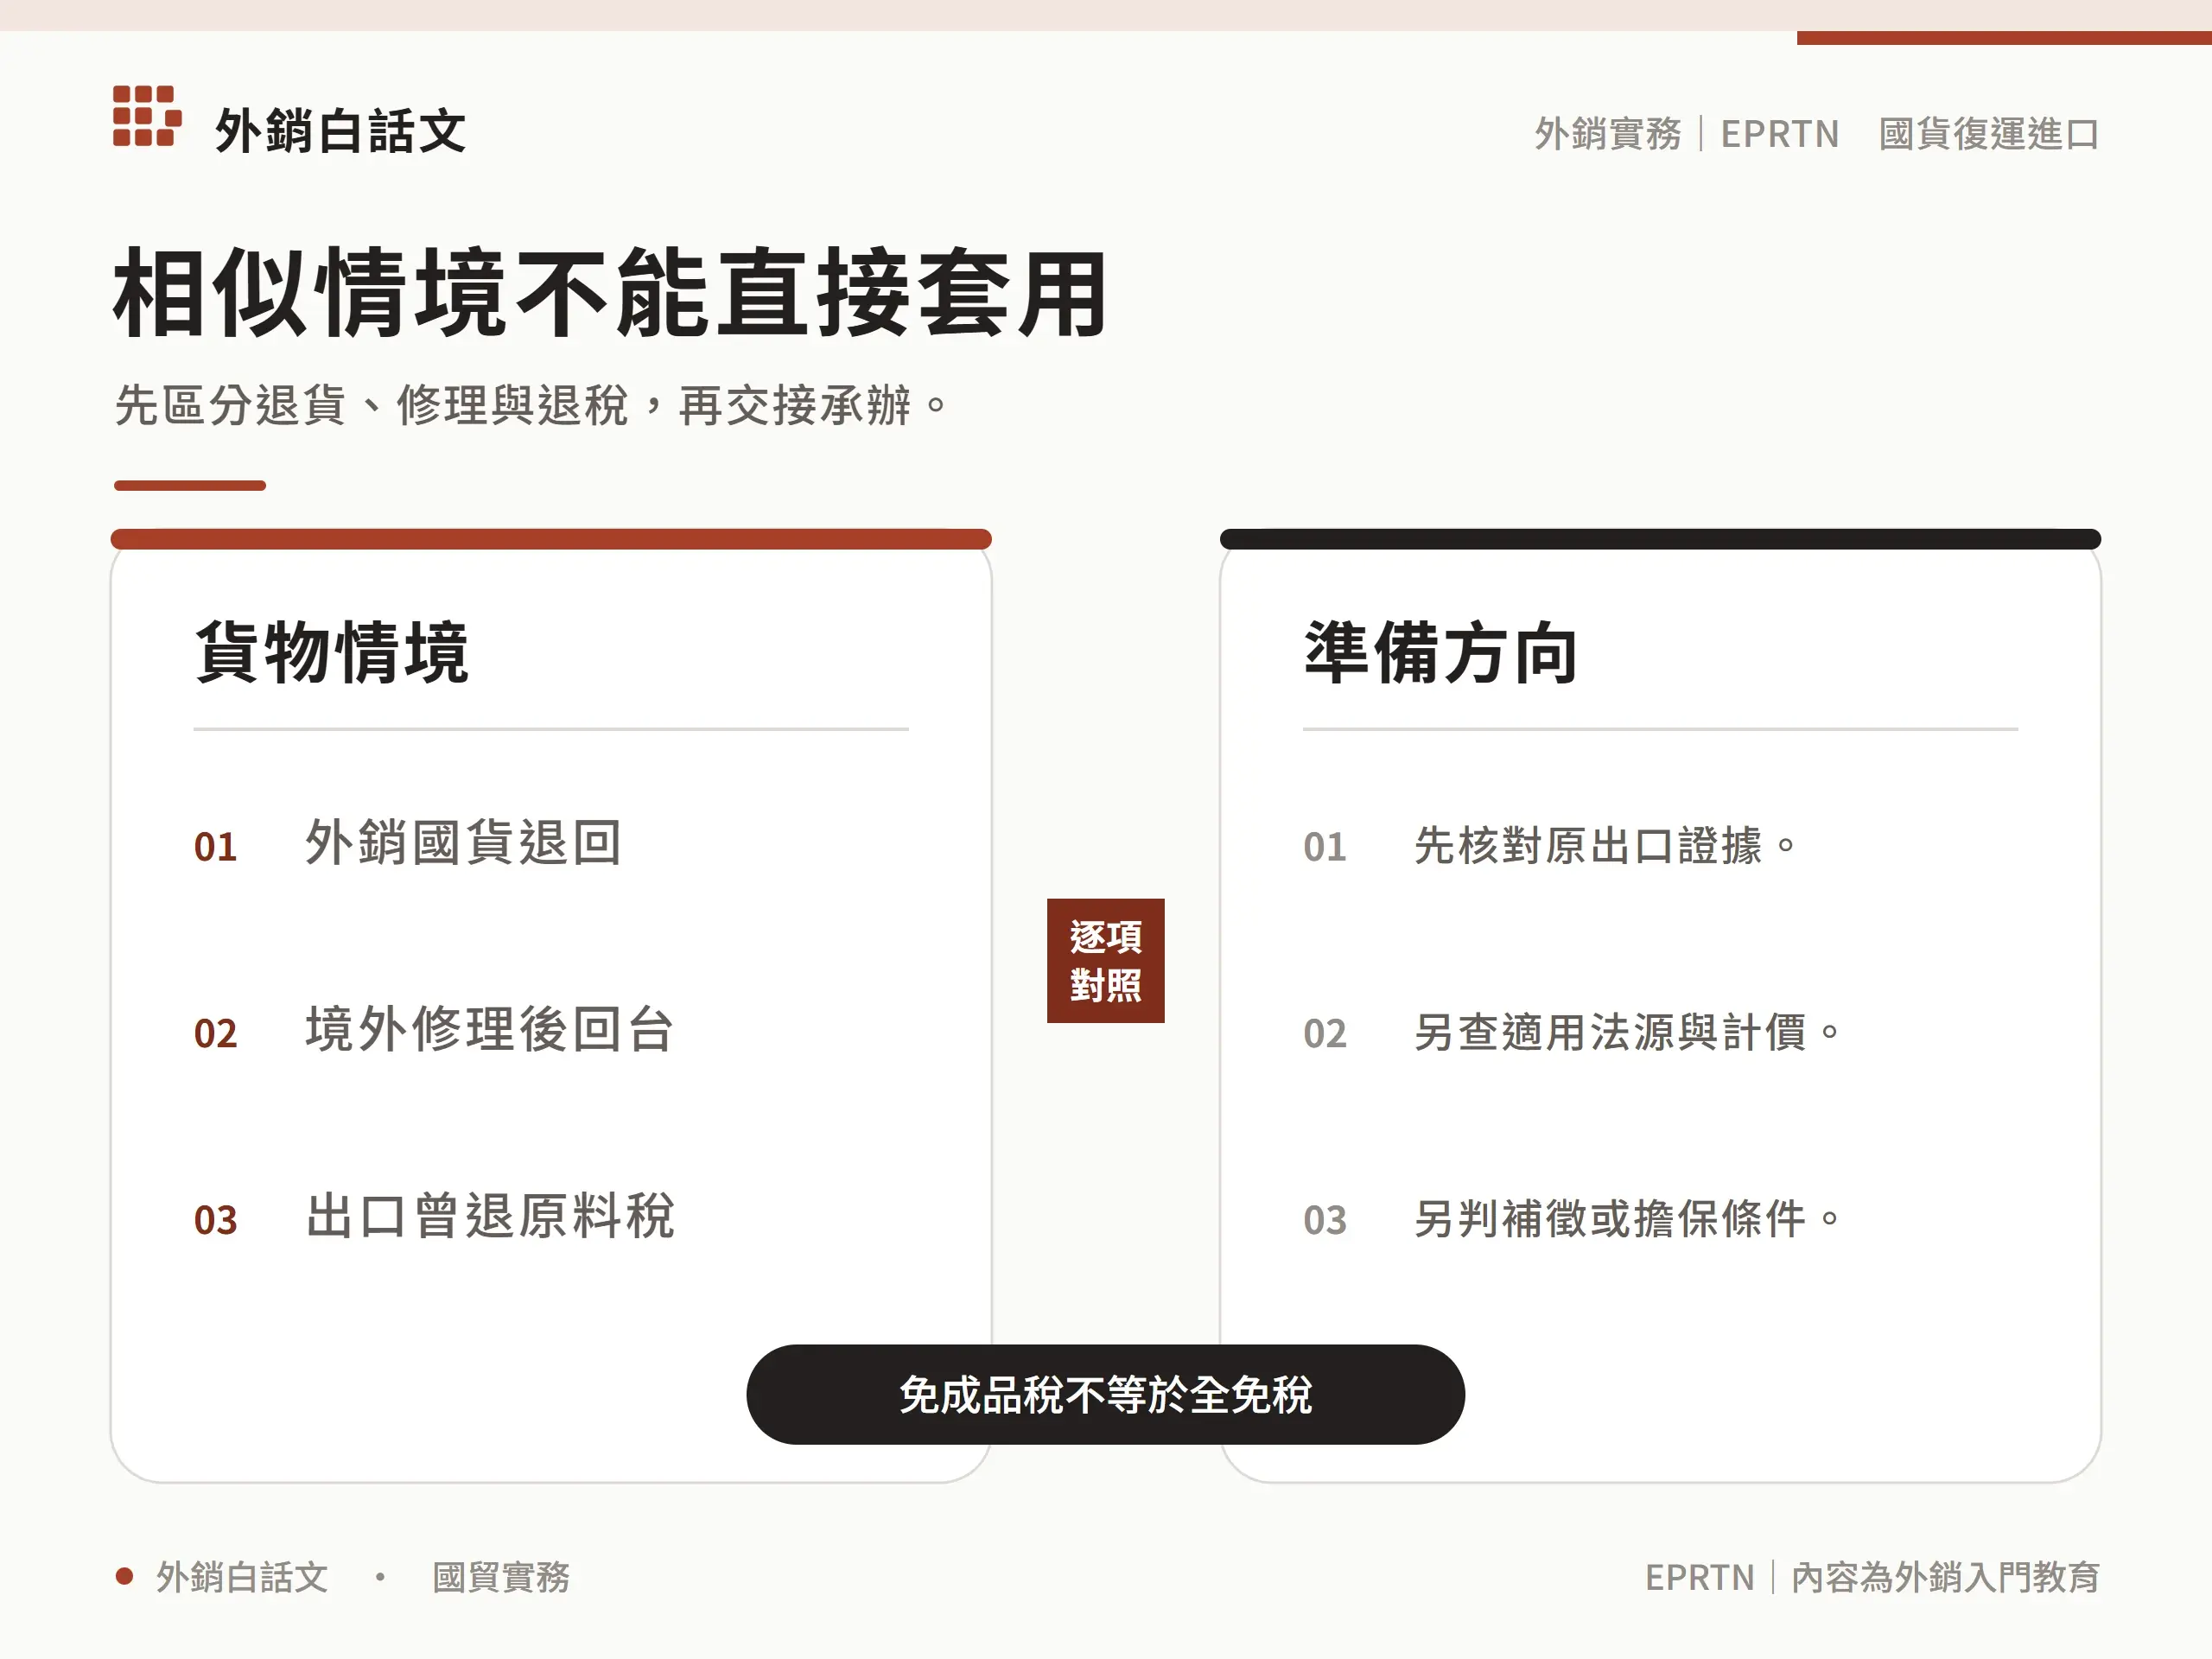
外貨退運、境外修理加工與保稅貨另行判斷
把貨送往國外修理、裝配或加工後回台,與外銷買方退貨,是不同情境。臺北關資料將關稅法第 37 條與第 57 條分開說明,不能把修理加工的計價規則直接套到全部買方退貨。(關務署及各關官方說明)
外貨退運、保稅貨物等情境也須另判。國貨復運進口資料交接時,先寫清原貨性質與貨物流向,讓承辦確認適用法源;不要先從網路範例挑一個免稅代碼再倒填理由。
國貨復運進口免稅嗎?先拆開成品與原料關稅
第57條成品關稅免徵的適用條件
依台灣關稅法第 57 條,外銷品自出口放行翌日起三年內,因故退貨申請復運進口,可免徵成品關稅。外銷品、因故退貨、起算日與申請期間是同一組條件,不能只摘出三年或免稅兩字。(全國法規資料庫)
國貨復運進口符合這一款,也只是在說成品關稅的適用。其他稅費是否產生或有無其他規定,仍應由承辦依貨物及單票事實確認,不能直接寫成「退貨回台全部免稅」。
出口曾退原料關稅,原則須按原額補徵
若出口時已退還原料關稅,第 57 條原則仍要求按原稅額補徵。成品關稅與已退原料關稅是不同項目,因此需要向公司財會或原出口承辦查清是否曾退稅、金額與依據。(全國法規資料庫)
國貨復運進口前,先建立稅務分欄:成品關稅的適用條件、已退原料關稅、其他待確認稅費。沒有查到退稅紀錄時,應追資料,不把未知直接填成未退稅。
| 項目 | 判斷方向 | 先備資料 |
|---|---|---|
| 成品關稅 | 核對第 57 條退貨及申請條件 | 原出口放行與退貨證據 |
| 已退原料關稅 | 原則補徵,特別條件另判 | 退稅紀錄、用途與擔保安排 |
| 其他稅費 | 依貨物與單票情境確認 | 本次發票、運輸與貨物資料 |
表內用來比較條件與核對方向,實際適用仍依該項機制、契約或案件資料確認。
申請國貨復運進口,怎麼證明退回的是原貨?
出口放行翌日起三年內申請的起算點
三年條件自原出口「放行翌日」起算,不是接到買方退貨通知、簽回退貨協議或貨船開航之日。請先找出原出口報單及放行資料,讓報關行對照國貨復運進口申請時間。(全國法規資料庫)
不要等貨物回台才開始確認。若距離期間邊界很近,或原出口曾有更正、分批與部分退貨,應把資料交由承辦確認,不自行以買方通知日期替代法定起算點。
原出口報單、品項與實到貨物逐一勾稽
基隆關提醒,實到貨物要能與原出口報單核明相符。國貨復運進口可先整理原出口報單號、項次、品號、規格、數量及可取得的序號或照片,再逐項對回退回貨;這是備件方法,不是每項都有法定固定格式。(基隆關官方說明)
若部分退貨,就標出原出口數量、退回數量與尚在海外數量。發現援用錯誤報單,先交由承辦查明;不要拿另一張品名相似的舊報單替代,否則可能造成申報與實到不符。
整修保養後再出口,已退原料關稅如何處理?
提供擔保與進口翌日起六個月的特別條件
第 57 條第二項針對提供擔保,且自進口翌日起六個月內整修或保養完畢再出口的情況,設有免補徵已退原料關稅的條件。擔保、用途與再出口期間要一起成立,不能只保留「六個月」當成通則。(全國法規資料庫)
因此,國貨復運進口若計畫整修再出口,應先確認整修內容、時程、擔保及後續核銷證據。單純先退回、之後可能再賣海外,不代表自動符合這個特別條件。
不可抗力例外,不能當自動延長一年
同條另就天災、事變或不可抗力導致無法如期再出口,規定期限不得超過一年。這是前述特別條件下的例外,不能理解成每票都可自由延長到一年。(全國法規資料庫)
國貨復運進口若發生無法如期再出口的情形,應立即向承辦確認適用條件、證據與程序;保存影響時程的事實,不自行把公司排程延誤視為不可抗力。
國貨復運進口交給報關行前,先整理哪些資料?
國貨復運進口先整理出口、退稅、保稅與用途
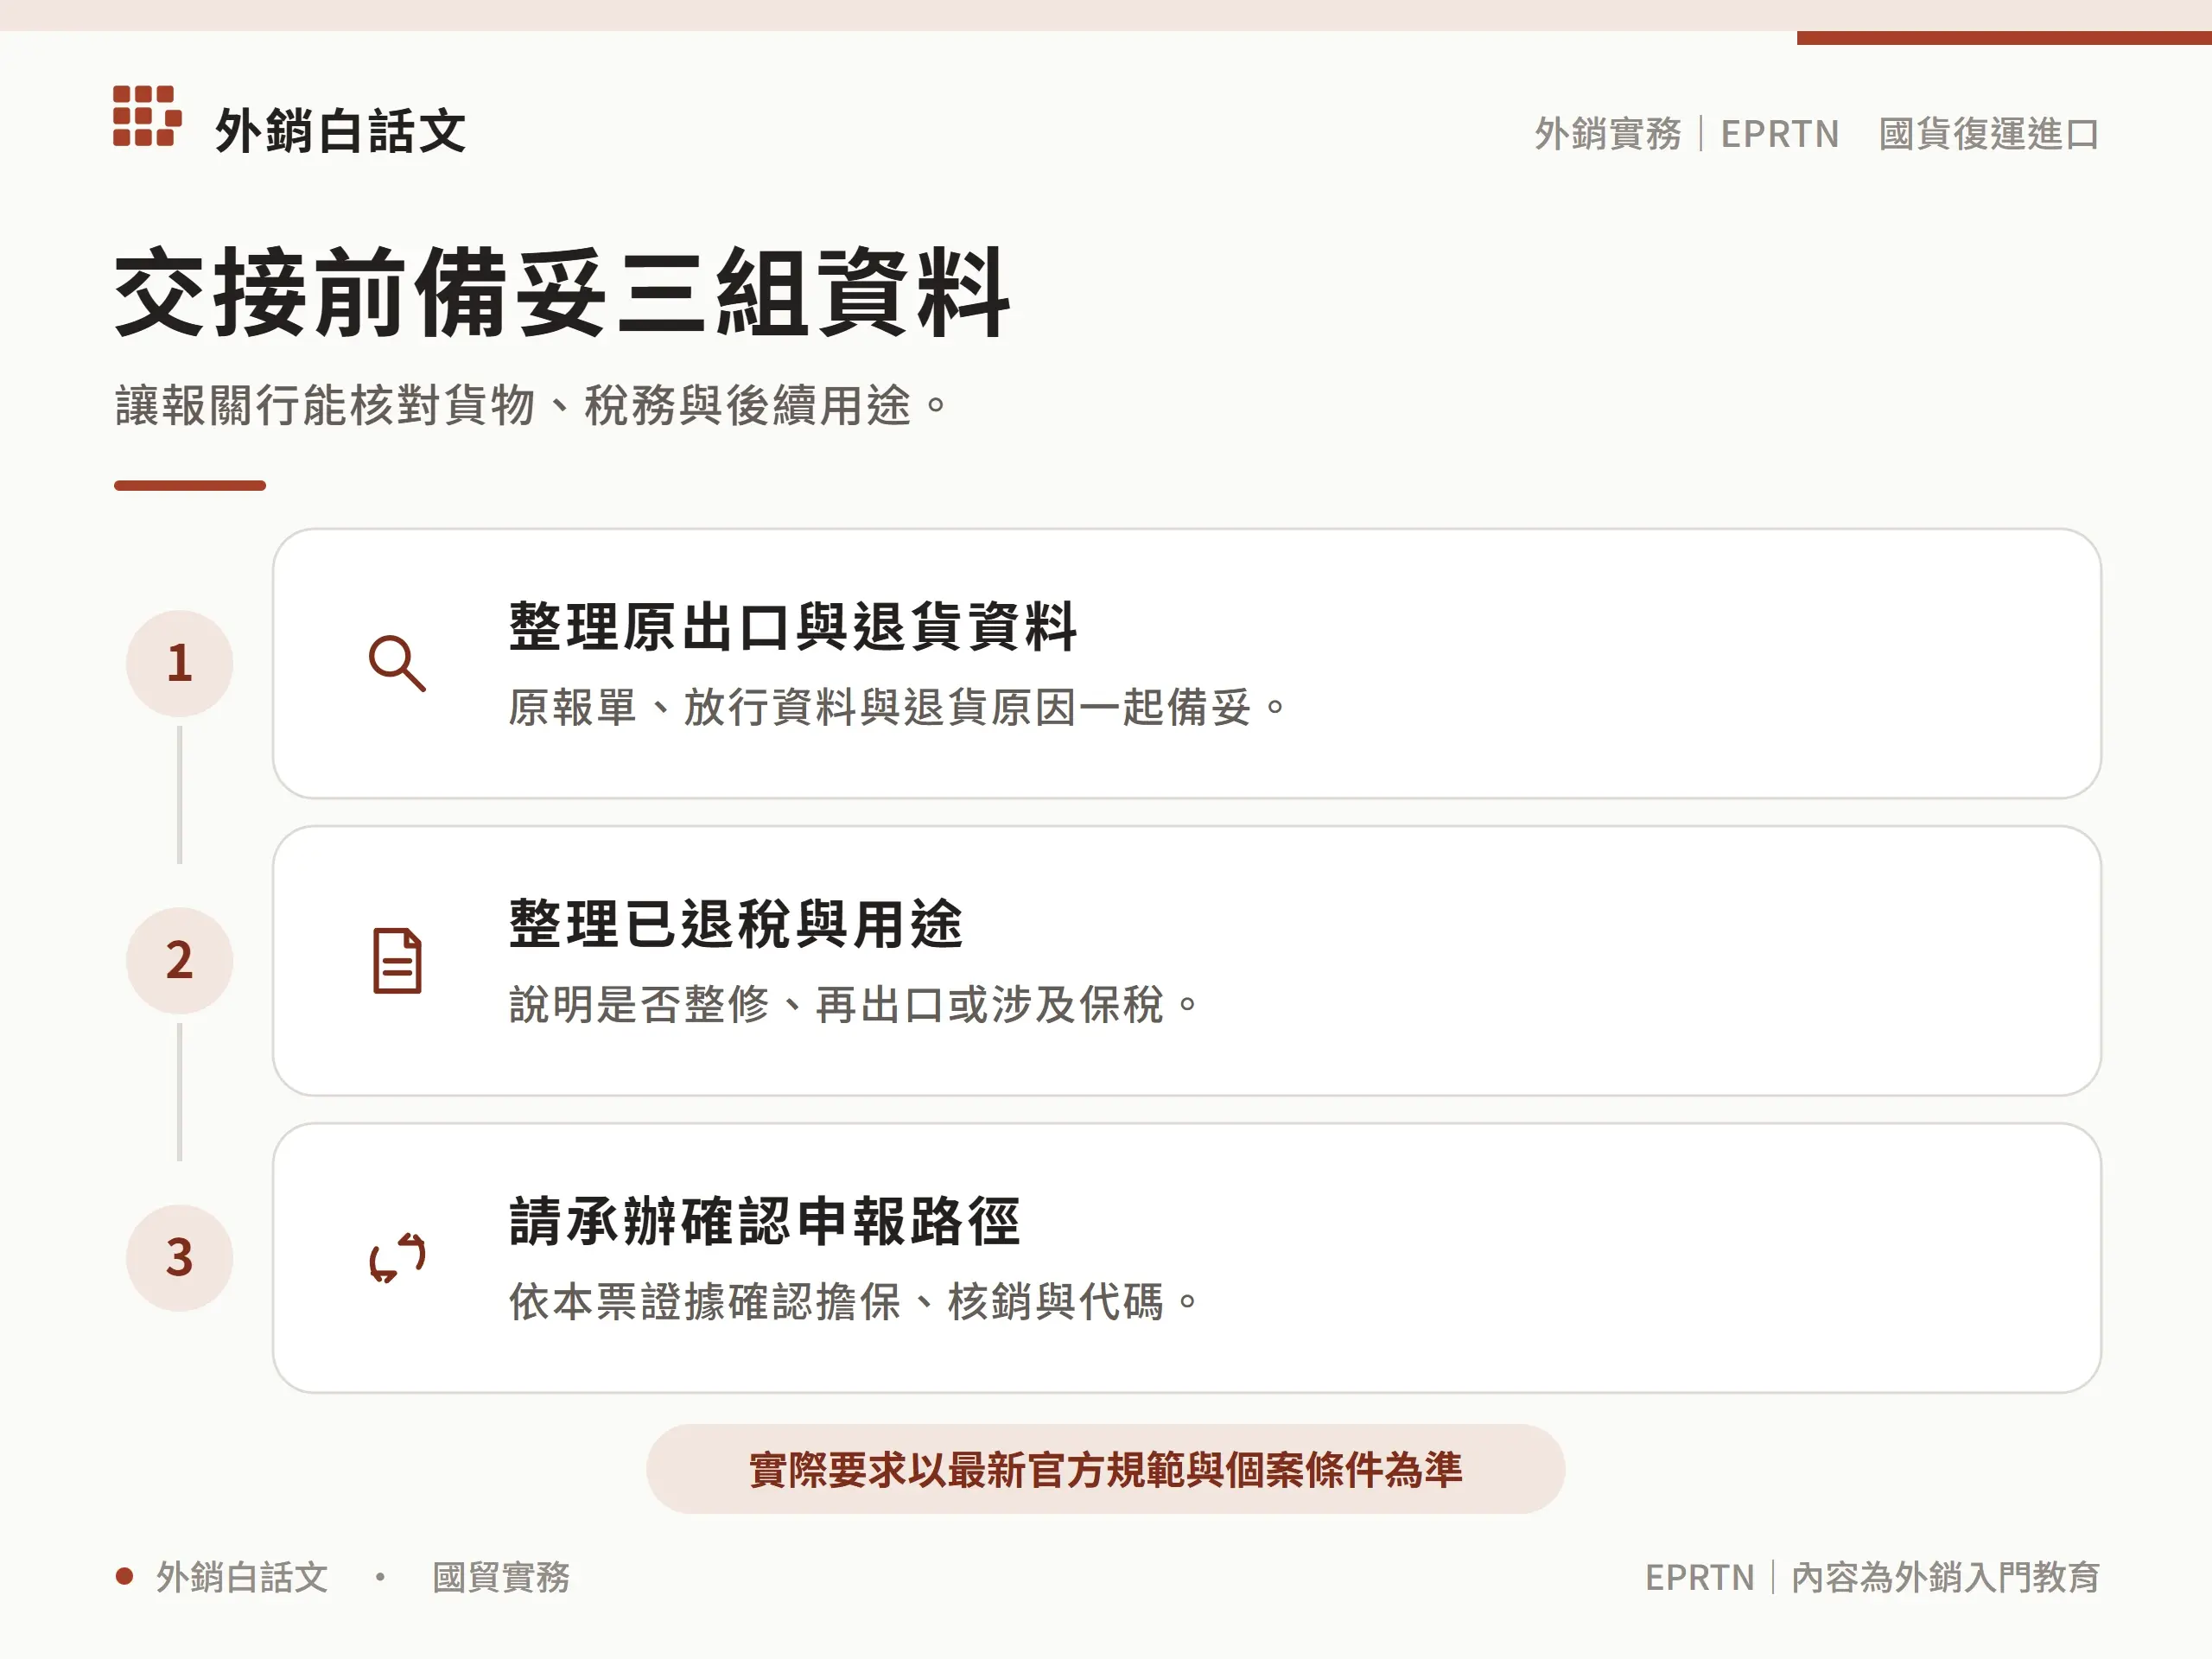
交給報關行的國貨復運進口資料,可分三組:原出口與貨物同一性證據、退貨原因與本次運輸單據、已退稅及後續用途。一般進口用的發票、提單與裝箱資料之外,還需要原出口關聯。(關務署及各關官方說明)
若涉及保稅、整修保養或預計再出口,應在委託時明說,並請承辦列出缺件、擔保與核銷要求。原出口報單的基本欄位可先讀站內出口報單文章,回台申報另配合進口報單核對。
55、99、71 等路徑須由本票證據確認
臺中關一份官方說明,把 55、99、71 等情境與是否再出口、原出口報單核銷、已退原料關稅及押款安排連結。它可作為理解分流的索引,不能當成所有案件任選代碼的指令。(關務署及各關官方說明)
國貨復運進口最後應由承辦依本票證據確認申報路徑,並留存受理、稅務處理、擔保或再出口核銷的紀錄。保稅、原貨對應不足或期限有疑問時,先問報關行與海關,不用其他公司的完成案例替自己定案。
結語
辦理國貨復運進口,先證明退回原貨,再把成品關稅、已退原料關稅與後續用途拆開判斷。讓報關行在貨物回台前取得完整資料,才能及早確認適用條件與申報路徑。
本文為一般實務教育資訊,不代替個別案件的法律、報關或保險判斷;辦理前請向實際承辦窗口確認最新要求與適用條件。
重點整理
國貨復運進口是什麼?
國貨復運進口是原外銷國貨因故退貨再運回台灣;須確認原出口與實到貨物相符。
外銷退貨一定免稅嗎?
不一定。國貨復運進口符合關稅法第 57 條條件可免成品關稅,已退原料關稅原則仍補徵,其他稅費另判。
三年從哪一天起算?
關稅法第 57 條的三年,自原出口放行翌日起算,並須在期間內因故退貨申請復運進口。
怎麼證明退回的是原貨?
準備原出口報單及品項、規格、數量與可取得序號等證據,讓國貨復運進口實到貨能逐項對回。
出口已退原料稅怎麼辦?
出口已退還的原料關稅,原則按原稅額補徵;符合提供擔保及整修保養再出口等特別條件時另判。
退回整修後再出口有何條件?
國貨復運進口依第 57 條第二項,須提供擔保,並於進口翌日起六個月內整修或保養完畢再出口;例外條件另確認。
55、99、71 可以自己任選嗎?
不能。55、99、71 等路徑須依是否再出口、退稅及核銷等本票事實,由承辦確認。
修理加工回台可直接套退貨規則嗎?
不能直接套用。境外修理、裝配或加工回台,與國貨復運進口的外銷退貨情境有不同法源與條件。